
超聚变IPO,自带三重基因,这是“血统”纯正的“华为概念股”

最近有家公司正在申请IPO,公司全称是超聚变数字技术股份有限公司,股票简称超聚变,保荐机构为中信证券(600030.SH),保荐代表人是卢丽俊、焦大伟。
需要说明的是,别被超聚变这个名字骗了,它跟核聚变可没关系,而是被AI浪潮抬起来的算力硬件股,2025年算力业务占主营收入99.72%,数据中心服务器占96.17%,含金量则仍在制造端。
数据方面,2023年到2025年营收250.92亿、442.67亿、582.46亿元,归母净利润5.07亿、7.22亿、10.30亿元,均实现了较快增长且增速稳定。
但也需要关注到,此前毛利率曾因互联网客户“采购量大、价格敏感、议价能力强”而连降三年,2025年AI服务器毛利率仅6.55%、低于通用服务器的9.29%,叠加经营现金流在2023年至2025年累计净流出约95.56亿元、2026年上半年单期净流出156.85亿元,感觉这也是一门薄利、重资金、强周期的整机生意,胜负手还是在供应链成本与AI资本开支节奏。
大体情况就是这样,引起力场君关注的是,从业务的本质来看,超聚变具备的三重基因,可看作是“血统”纯正的“华为概念股”,这才是这家公司最大亮点,具体来看:
业务层面——不止“合作”,而是“全要素迁移”。
对比其他华为概念股讲的还只是供货、代理与生态适配,而超聚变讲的则是“出身”。华为在2001年切入x86服务器研发,后因芯片供应受限,这条业务线被整体剥离,这便是超聚变在2021年9月13日注册成立的背景;同年11月,华为将100%股权全部转让给河南国资平台后彻底退出,目前超聚变的实际控制人为河南省国资委。
这次转让退出,华为不是卖掉一批设备和一张品牌授权,而是“全要素迁移”,从核心研发团队到技术专利再到产品体系与全球客户资源,打包平移至郑州,产品线直接延续华为FusionServer与KunLun系列,覆盖通用、AI与关键业务服务器,项目落地次年便实现营收破百亿。
2025年,超聚变以12.7%份额位列中国x86服务器整机市场第二,是昇腾生态最高等级伙伴、出货金额与出货量第一。换句话说,就算股权完全切割,但超聚变与华为生态依然深度绑定,并基于华为昇腾、鲲鹏芯片做自有品牌整机的集成与规模化落地,这正是“血统纯正”的真正含义。
人员层面——不止“花名册”,而是“流程移植”。
再来看超聚变高管名单,那是一份长长的华为服务器业务的花名册:副董事长兼总经理刘宏云曾长期主导华为服务器业务、任亚太地区部总裁;COO、产品线总裁张小华曾任华为FusionServer领域总裁;CFO毛智出身华为IFS财经变革项目组、历任多个海外子公司CFO;李翔宇、原华为质量与流程IT部部长蓝文广、原华为软件架构师桂君等亦在核心岗位。
比“花名册”更深的则是流程移植,华为给超聚变留下的不只是工程师,还有工程师赖以工作的操作系统,这些华为履历的核心团队,为超聚变带入“销售一代、开发一代、预研一代”的分层研发节奏。
技术层面:不止“专利”,更有“联合开发”。
根据公开披露的信息,截至今年上半年末,超聚变拥有的2438项授权专利中,有1762项自华为随业务转让取得;申请日在2021年9月成立之前的授权专利全部标注“转让”取得,最早可追溯至2006年,其中包含不少非x86领域的通信与终端历史专利,这是从华为母体带来的技术家底,不是超聚变在成立后的5年里从零攒出来的。
同时,作为昇腾生态最高等级伙伴,超聚变围绕昇腾模组进行整机开发与软硬件适配,累计完成200 余个项目、500 余项模型性能与精度调优。
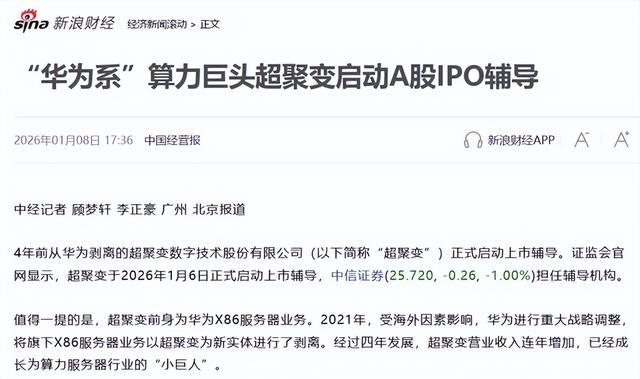
《中国经营报》此前还曾发布过《“华为系”算力巨头超聚变启动A股IPO辅导》,在采访专家时提到:“其服务器架构设计、测试验证流程及质量管理体系直接延续了华为的工程标准,甚至在BIOS优化、散热结构等细节技术上仍依赖华为的技术授权或联合开发。”
总体来看,超聚变承接了华为最完整的一块业务基因:产品线、专利、团队、流程、生态位一样没落下,说它是“血统纯正”的“华为概念股”,当之无愧,这既自始构建起了超聚变的核心竞争力和市场开拓力,站在资本的视角也是其最大的看点和估值标签。
当然了,这套“血统”是产业叙事而非法律上的关联保证,超聚变能否被持续按“华为概念”定价,还取决于昇腾生态合作能否持续、以及自研代际能否接住资本给出的估值。
最后还要强调,本文基于公开市场报道和信息做出的观点分享,仅作为个人思考,不构成任何分析意见和投资建议,小伙伴们看个乐子就好。