将帅空缺,华贵换挡
来源:燕梳师院
将帅空缺下,华贵人寿交出了第九年的三季报。
把报表摊开,会看到“规模在退、队伍在缩、资本在耗”三条同时收紧的线。一家背靠茅台,头顶“贵州首家”光环的中小险企,为什么在第九年突然换挡?答案藏在它过去的走法里。
01 空着的两个位子
2026年,华贵人寿将帅纷纷卸任。
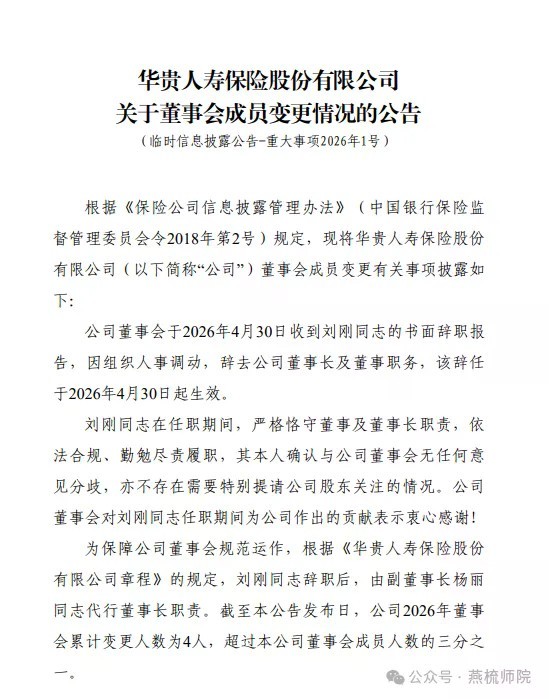
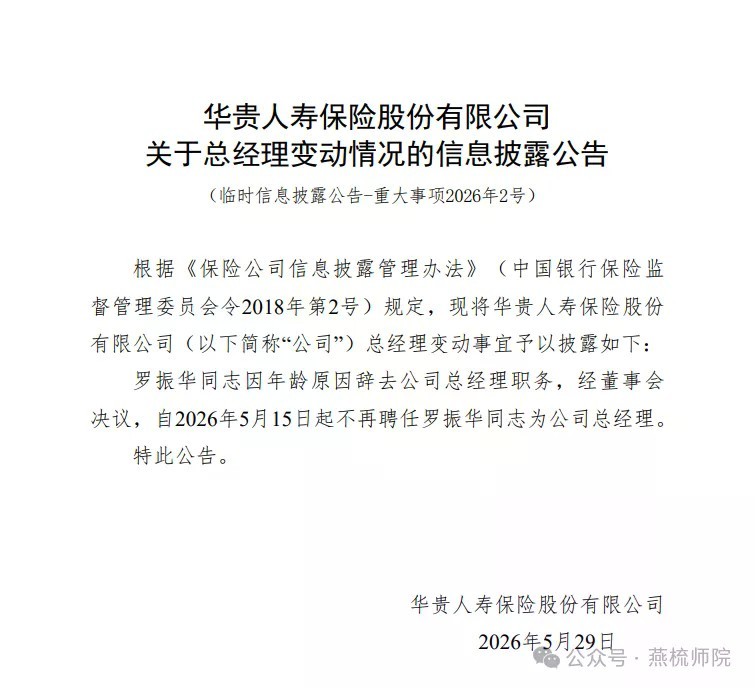
4月30日,刘刚因组织人事调动,辞去董事长及董事职务;5月15日,罗振华因年龄原因,不再聘任为总经理。
图源:公司官网
此后,董事长职责由副董事长杨丽代行,总经理一职由经营层分担。到三季报披露,两个位子仍然空着。四个月内,最高决策位与最高经营位先后腾空。
华贵不缺掌舵的人,缺的是“在位”的掌舵人。
这也不是它第一次换帅。首任董事长汪振武自公司2016年筹建开始就担任主要领导职务近七年时间,直到2023年底才卸任;接替他的刘刚来自茅台集团,1970年出生,在建设银行和贵州银行工作过,之后担任茅台副总经理、财务总监、董事会秘书等职,2023年12月任华贵董事长。
他任职的两年半时间里,正好也是华贵最关键的两年半。2025年扭亏为盈,净利润2.29亿元(2025年第四季度偿付能力报告口径)。当时茅台全额认缴了6.15亿元的增资,并且持股比例提高到了49.01%。
截至目前,董事会现有9人,今年7月新增外部董事朱荣。经营层由王剑波、曹龙、陈冬梅三位副总经理牵头,另有多名核心管理人员协同维持运转。
公司表示为正常的人员调动,公司的经营没有受到影响。但是正在补充资本、更换销售渠道、压缩规模的一家险企,超过半年没有一把手,战略的连续性会大打折扣。
市场普遍预期,新董事长大概率仍出自茅台体系。人选未定,很多事就只能等。
02 换挡的账本
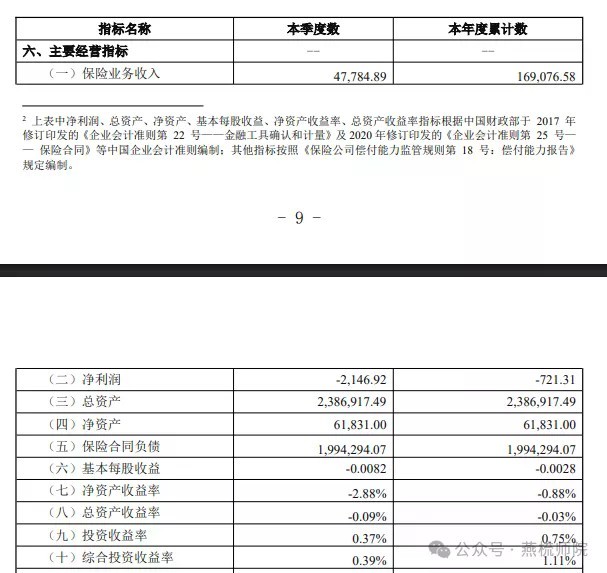
前三季度,保险业务收入16.91亿元,同比下滑62.61%;第三季度单季4.78亿元,不到去年同期的三分之一。签单保费17.61亿元中,续期10.92亿元,占62%;新单首年期交1.18亿元。存量还在托底,增量接近停摆。
图源:2026年第三季度偿付能力报告
净利润-721.31万元,去年同期1.83亿元;其中三季度单季亏损2146.92万元,把上半年的微薄盈利一口吞掉。
渠道也在变。前三季度,互联网8.59亿元,占48.76%;银保6.94亿元,占39.41%;团险1.21亿元,占6.78%;个险1139.97万元,只占0.65%。
资产端同步收缩。截至三季度末,总资产238.69亿元,净资产6.18亿元,较年初减少逾五成。前三季度投资收益率0.75%,综合投资收益率1.11%,与2025年全年5.22%、5.78%明显回落。
2025年的高基数放大了跌幅。当年保费48.55亿元,一年后只剩16.91亿元。但这条曲线本就陡,2021年首度盈利0.31亿元,2022至2024年连亏三年,合计逾10亿元。
换句话说,华贵不是这一年才慢下来,而是这一年慢得特别明显。
03 一支124人的队伍
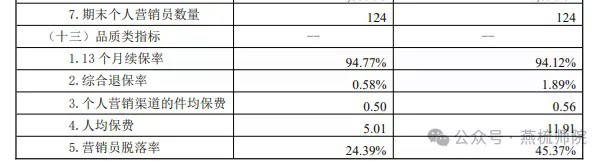
截至三季度末,个人营销员数量124人,营销员脱落率达45.37%。此外,前三季度,个险签单1139.97万元,只占总保费0.65%。
图源:2026年第三季度偿付能力报告
这组数据并排放着,似乎折射出公司营销队伍小,还留不住人。
实则,这是公司发展战略所致。
从成立起,华贵人寿就没打算走传统个险的路。它是业内唯一一家由保险中介作为主要发起人之一参与设立的寿险公司,主攻互联网寿险,销售依靠平台、中介与银行;省级分公司只有贵州、河北两家,展业半径本就有限。
可见,个险不是主战场,只是补位。
拆分季度来看,一季度末161人,三季度末124人,减37人。若是以季初人数为分母,百分比自然被推高。这里没有大规模裁撤,只有本就不厚的队伍继续变薄。
轻模式的优点是资本消耗少、产品可以做薄;13个月的续保率为94.12%,存量黏性还可以。但是代价也是有的,渠道集中、件均低、价值薄,平台规则一变,保费就动摇。
更重要的是,个险是一面镜子,照的是整条渠道链的打法。2025年保费能冲到48.55亿元,靠的是互联网与银保的快速起量;2026年(前三季度)回落到16.91亿元,退得最快的也是这两条渠道。营销员少不是孤立问题,它和渠道集中、规模起落是同一件事的三个侧面。
这也意味着,靠增员补规模这条路,在华贵身上大概率走不通。以目前的人力基数,即便把脱落率压到行业平均水平,个险能贡献的保费仍然有限。
04 1.5亿股权遭续冻
除了业务“烦恼”,股权问题亦挥之不去。
近日,华贵人寿创始股东之一,华康保险代理有限公司(下称“华康保代”)所持1.5亿股股权,被广州市公安局经侦支队继续冻结,期限延至2027年5月20日。企查查信息,该笔股权首次被冻结期限为2026年5月21日起至2026年11月20日,此次为到期续冻。
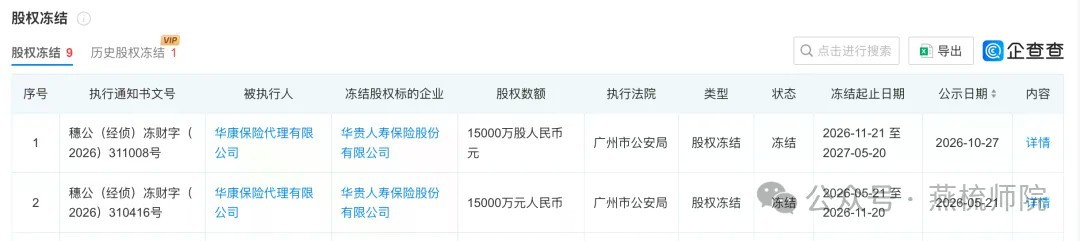
图源:企查查
华康系曾以代理业务员向中老年客户推销“理财产品”,资金流入了多家房地产公司,在2022年下半年出现了大面积兑付困难的情况。2023年12月,通道侗族自治县人民政府官方网站发出的风险提示中提到华康汇通资管相关的理财产品有非法集资和传销的风险。华康保代已经列入了经营异常名录。
华康保代是发起股东之一,持股从15%退到5.74%,座次早已后移。
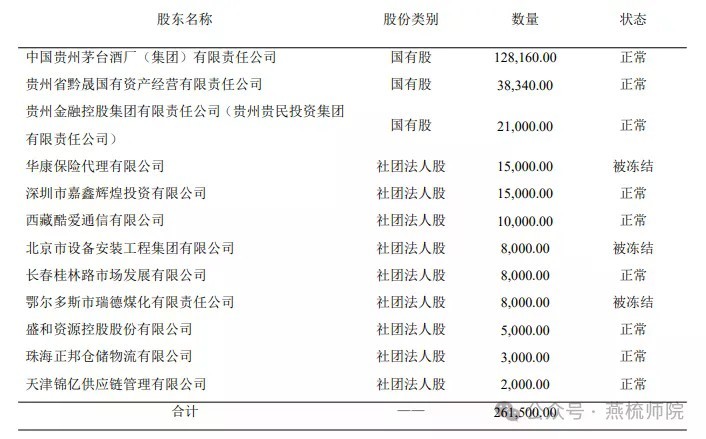
最新偿付能力报告显示,截至三季度末,12家股东中有3家股权状态为“被冻结”:华康保险代理1.5亿股、北京市设备安装工程集团0.8亿股、鄂尔多斯市瑞德煤化0.8亿股,合计3.1亿股,占总股权的11.85%。
图源:2026年第三季度偿付能力报告
不过控制权是稳的。国有股东合计持股71.70%,实际控制人为贵州省国资委;茅台集团持股49.01%,为控股股东。3.1亿股冻结,动不了大局。
但中小股东风险未出清,股权转让受限。一旦进入处置程序,结构仍有变数。对一家正在补资本,换将帅的险企,任何不确定性都可能会被放大。
05一根紧绷的弦
资本,是华贵眼下最紧的一根弦。
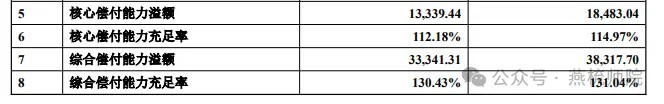
三季度末,核心偿付能力充足率112.18%,综合偿付能力充足率130.43%,环比二季度末的114.97%、131.04%小幅下滑。指标仍达标,但方向是向下的。
图源:2026年第三季度偿付能力报告
公司在报告里的预测更直接。四季度,核心、综合将分别降至103.36%、121.17%。按《保险公司偿付能力管理规定》,核心低于60%或综合低于120%,将被列为重点核查对象。而121.17%,离这条线只隔1.17个百分点。
原因不复杂。截至三季度末,实际资本14.29亿元,较期初减少1.89亿元,主要原因是净资产由原来的14.84亿降到6.18亿;最低资本为10.96亿也降低了。分子分母都缩小了,但是充足率仍然在下降。
外部的输血曾经到过账。2025年末,茅台全额认购6.15亿元增资,注册资本由20亿元增至26.15亿元,2026年4月完成工商变更。
但更大的一笔还在来的路上。2025年,华贵在贵州阳光产权交易所挂牌,拟新增注册资本25亿至45亿元,并引进不多于20个的新股东,新股东持股比例在20%~40%之间。目前除了茅台之外尚无新的投资者出现。
九年之期将近。换挡不是熄火,是换一种速度下山。对华贵来说,需要的也许不是再一次冲刺,而是把资本、渠道、队伍三件事重新排一次序。