钶锐锶上市:布局半导体、AI服务器、人形机器人等赛道未来可期

机床被誉为“工业母机”,是高端制造业的核心基石。一套高精度数控机床由导轨、丝杠、主轴、床身等硬件载体,与数控系统这一“大脑”协同构成,二者互为支撑、缺一不可。长期以来,我国数控机床行业呈现“大而不强”的格局,高端全直驱数控机床渗透率远低于发达国家,核心数控系统高度依赖海外巨头,成为制约我国高端制造升级的关键瓶颈。
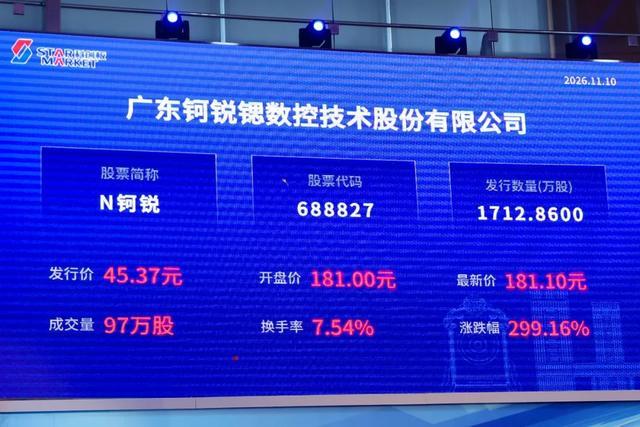
广东钶锐锶数控技术股份有限公司(股票代码:688827,简称:钶锐锶)是国内少数同时布局全直驱数控机床与PWM型数控系统的领先企业。2026年11月10日,公司正式登陆上交所科创板,开启发展新阶段。
一、深耕全直驱赛道,打造软硬一体化领军企业
钶锐锶成立于2016年,成立初期聚焦全直驱数控机床的研发与商业化落地,随后通过技术延伸与产业并购逐步向数控系统领域深度拓展,目前已形成全直驱数控机床、数控系统、配件及维修服务三大业务板块,是国内全直驱数控机床的头部厂商,也是国内少有的同时实现PWM型与总线型数控系统规模化销售的企业。
公司全直驱数控机床全部搭载自研PWM型数控系统,同时数控系统产品也面向全行业开放销售,截至目前已累计销售及使用量超20,000套,可适配精密铣床、精密磨床、五轴联动机床、三维五轴激光设备、力控打磨设备等多种装备场景,已实现对德国西门子、德国海德汉、日本发那科、日本三菱等海外主流品牌的替代。公司是国内PWM型数控系统两大核心供应商之一,自研U系列产品在高端市场具备强竞争力。
据招股书披露,2023至2026年6月,公司分别实现营业收入2.53亿元、3.17亿元、4.09亿元及2.48亿元;同期归母净利润分别为3,561.09万元、6,323.74万元、7,648.23万元及5,257.96万元。进入2026年,公司业绩延续增长势头,盈利能力持续提升。2026年1-9月,公司营业收入约35,973.85亿元,较上年同期增长32.10%;扣非后归母净利润为7,408.46万元,较上年同期增长53.48%。
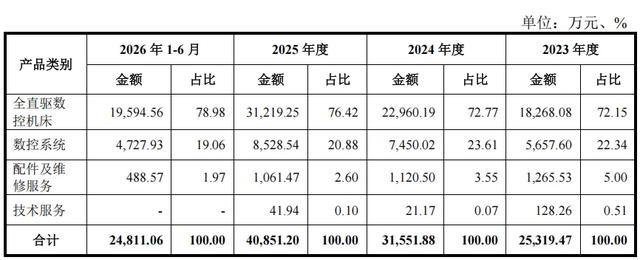
收入结构方面,近三年来,公司全直驱数控机床收入占比始终保持在72%以上,2025年占比达76.3%,是公司核心收入来源;数控系统收入占比稳定在20%-24%区间,配件及维修服务收入占比相对较低。
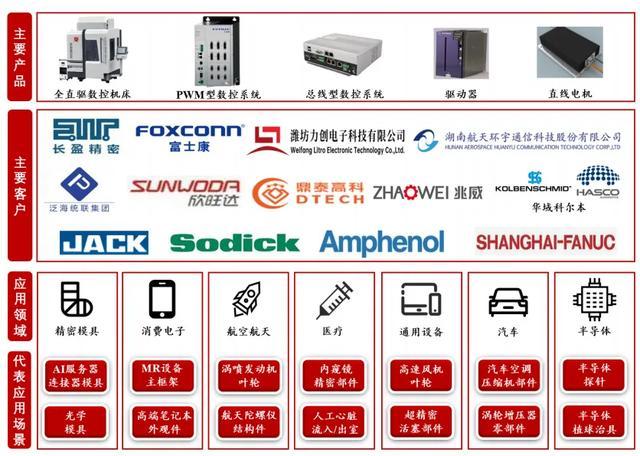
客户覆盖上,公司累计服务企业超700家,业务渗透精密模具、航空航天、消费电子、半导体、医疗、通用设备/机器人、汽车、半导体等高附加值制造领域。公司数控机床终端应用领域主要为消费电子、汽车和航空航天,2023年至2026年6月,这三大领域合计占公司数控机床收入的比例分别为70.74%、73.12%、69.56%与63.98%,构成业绩的坚实基本盘。
二、技术壁垒深厚,国产替代空间广阔
高端装备制造业的升级,对高精度、高效率、复杂异形件的加工需求持续攀升,高端数控机床正是支撑产业升级的核心基础设施。
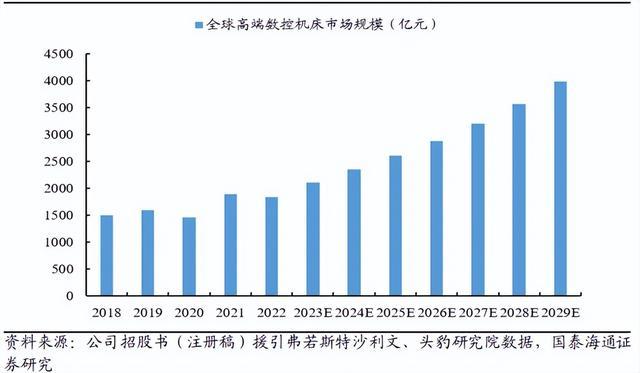
根据弗若斯特沙利文、头豹研究院统计,2022年全球高端数控机床市场规模达1,842亿元,2018-2022年复合增速为5.3%;预计2029年全球市场规模将增长至3,984亿元。国内市场方面,据中商产业研究院统计,2025年中国数控机床销售额达1,224亿元。
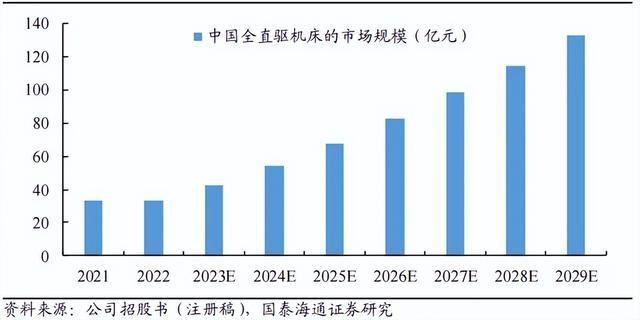
区别于传统丝杠传动机床,全直驱机床的所有直线轴与旋转轴均采用电机直接驱动,省去中间传动环节,从根源上避免了丝杠传动带来的转动惯量、弹性变形、反向间隙、运动滞后等问题,具备高精度、高速度、高响应性与机械结构简化等天然优势。自1998年实现规模化量产以来,全直驱技术逐步成为全球高端机床的主流技术路线。
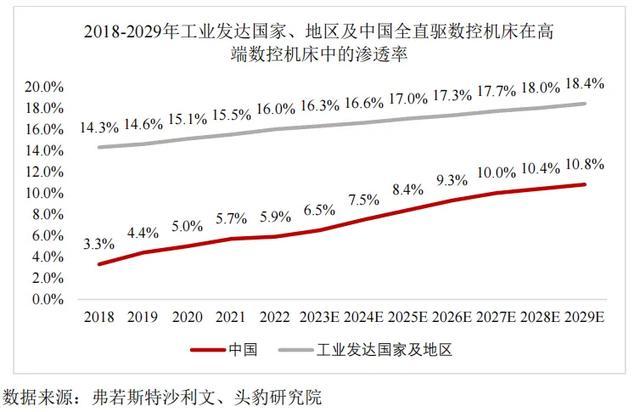
从渗透率来看,我国全直驱机床仍处于快速普及阶段。据弗若斯特沙利文与头豹研究院数据,2023年工业发达国家全直驱机床在高端机床中的渗透率已达16.3%,而中国仅为6.5%,提升空间广阔。钶锐锶作为国内全直驱数控机床的领先供应商,2024年全直驱机床销量位居国产厂商首位。
在控制系统层面,PWM型数控系统是与全直驱机床高度适配的核心技术。不同于当前市场主流的总线型数控系统,PWM型系统采用集中式控制架构,所有轴的位置、速度、电流三环运算均由主机统一完成,具备响应速度快、延迟更低、伺服周期更短、多轴闭环同步性强的特点,更能充分发挥全直驱机床的性能优势。
钶锐锶成立之初便确立了“全直驱机床+PWM数控系统”的协同技术路线,从系统底层针对机床特性做深度适配。公司早期与上海铼钠克深度合作,率先实现搭载国产PWM型数控系统的高速高精机床批量落地,获得长盈精密等头部客户验证。2021年,公司完成对铼钠克的全资收购,正式构建起覆盖机床结构、系统硬件、控制软件、底层算法的全自研技术生态,显著降低了对外部系统厂商的技术依赖。
国产替代是行业长期主线。据华经产业研究院统计,2025年中国数控系统市场中,日本发那科、德国西门子、日本三菱分别以34.6%、15.7%、14.7%的市占率位列前三,合计占据约65%的市场份额;在高端数控系统领域,外资品牌仍占据较高市场份额,国产替代需求迫切。2025年,钶锐锶在国内高端数控系统市场的份额为1.94%,在国产高端数控系统中的占比达19.41%,是国产替代的核心力量。
三、募投扩产锚定新赛道,打开长期成长天花板
本次科创板上市,钶锐锶募集资金总额为77,712.46万元,全部围绕主营业务布局,投向数控机床生产基地建设、数控机床整体加工解决方案研发、新一代智能化数控系统研发建设及补充流动资金四大项目,为产能扩张与技术迭代提供坚实支撑。
当前,公司下游需求以精密模具、消费电子、航空航天为传统基本盘,同时快速向半导体、AI服务器、人形机器人等新兴蓝海领域延伸,成长边界持续打开。
1、传统基本盘:稳固底盘支撑业绩稳健性
精密模具被誉为“工业之母”,是航空航天、汽车、电子、医疗等众多行业的基础配套。目前我国已建成完整的现代模具工业体系,产业规模与技术水平持续提升。据华经产业研究院数据,2016-2023年我国模具行业市场规模从2731亿元增长至3,589亿元;据中国模具工业协会统计,2024年中国模具产值达3,633亿元,2025年约为3,800亿元。钶锐锶目前已服务超300家精密模具企业,产品批量替代德国罗德斯、日本牧野、日本安田等海外高端品牌,帮助国内模具企业以更优的成本实现高端装备升级。
航空航天领域则是公司的战略高壁垒赛道,近年来国家持续出台产业政策,推动航空装备产业化、商业化、高端化发展,带动航空零部件市场快速扩容。据中商产业研究院数据,2018年我国航空零部件市场规模为230.5亿元,2023年增长至401.3亿元,2018-2023年复合增长率达11.72%;2024年市场规模进一步攀升至约442.5亿元。该领域对五轴联动、复杂异形曲面加工、硬质材料镜面加工能力要求极高,是国产机床突破的核心方向。目前钶锐锶全直驱五轴联动机床已进入航天环宇、潍坊力创等客户供应链,用于涡喷发动机、叶轮、叶盘等核心零部件加工,为航空航天产业自主可控提供装备支撑。
消费电子是公司重要下游应用领域,需求主要来自3C产品金属结构件升级,包括手机、笔记本外壳与中框的精密模具及结构件加工,对加工精度与表面光洁度要求严苛。随着AI技术赋能终端创新、以旧换新政策持续落地,消费电子市场稳步复苏。据中商产业研究院统计,2024年我国消费电子市场规模为19,772亿元,预计2025年达20,165亿元。目前公司产品已获得富士康、长盈精密、立讯精密等3C领域头部客户的批量复购,形成了稳定的收入支撑。
2、新兴成长赛道:半导体、AI、机器人共同打开长期增长空间
除了广阔的制造业市场,半导体、AI服务器、人形机器人等新兴制造赛道的快速崛起带来更加广阔的想象空间。
半导体领域:受益于半导体设备国产化率提升,精密结构件、腔体、配套模具的加工需求持续增长。半导体设备对加工精度、微小刀径加工能力要求极高,是高端机床性能的“试金石”。2025年,钶锐锶数控机床半导体领域收入为1,731.42万元,较2024年的291.02万元大幅增长。
AI服务器领域:AI算力需求爆发带动高精密连接器、液冷结构件需求快速提升,对机床的高速高精加工、薄壁件防变形、亚微米级微通道加工能力提出了更高要求。依托消费电子领域积累的头部客户资源,公司快速切入AI服务器供应链,实现对富士康的大批量销售。
机器人领域:2026年被视为人形机器人量产元年,关节丝杠、谐波减速器构件、关节壳体、支架等精密零部件加工需求快速释放,这类零件普遍具备高精度、薄壁异形的特点,对三轴、五轴联动、车铣复合、磨床等设备需求广阔。2025年公司数控机床产品中来自通用设备/机器人行业的收入为2,668.98万元,同比大涨421%。
3、产能扩张破除增长瓶颈,加速国产替代进程
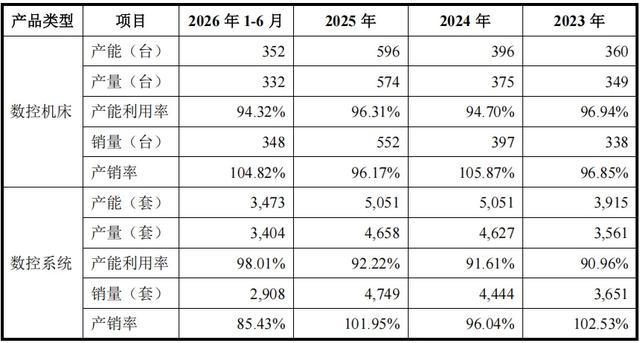
面对下游快速增长的市场需求,产能不足是制约钶锐锶发展的核心因素。2023-2025年,公司数控机床产能利用率始终保持在94%以上,处于满产状态。
为了扩充产能,公司数控机床生产基地建设项目已于2023年开工,项目完全建成后,公司机床总产能预计将达到1500台/年,较2024年396台的产能实现大幅增长。2025年公司数控机床产能已提升至596台,预计2026-2027年产能将持续爬坡释放。
数控系统方面,随着产线流程优化与工人熟练度提升,2024年产能实现明显扩容,2024-2025年稳定在5,051套/年,产能利用率稳步提升至92.22%,产销率始终围绕100%波动,供需匹配度良好。
长期来看,我国高端数控机床高度依赖进口,核心功能部件与海外先进水平存在差距。钶锐锶作为国内全直驱数控机床的代表企业,凭借“整机+系统”的全自研能力,能够有效破解高端机床的技术短板,推动高端数控机床国产化进程。
未来随着募投项目落地,公司产能规模与技术能力将进一步提升,既能够满足下游客户日益增长的国产高端机床需求,也将加速全直驱高速高精技术在国内高端机床领域的渗透与普及。