远信储能港股首日涨129%后跳水,前五大客户集中度超九成

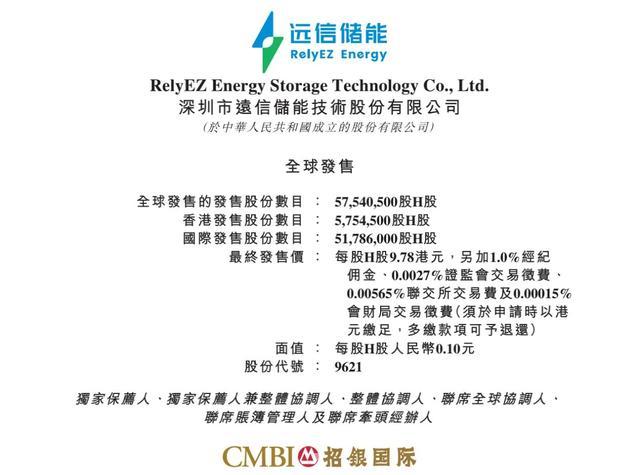
11月9日,远信储能(09621.HK)正式在香港交易所主板挂牌上市,招银国际担任独家保荐人。上市首日,公司股价高开114.72%,以21港元开盘,盘中最高触及22.40港元,最大涨幅一度超过129%;午后,远信储能股价明显回落,最终收报15.55港元,较午间收价下跌约28%,较发行价仍上涨59%,收盘总市值约63.68亿港元。
凭借“储能资产化运营第一股”的稀缺定位和相对有限的流通盘,远信储能获得了二级市场的集中追捧,但其利润的可持续性、客户集中与现金流问题,仍有待后续业绩逐步验证。
公司成立七年,跻身行业前十
营收两年翻三倍,海外与服务业务放量
远信储能成立于2019年,总部位于深圳南山,是一家集成储能系统(ESS)解决方案供应商,专注于储能系统解决方案的研发、制造与销售,并对外提供硬件产品、软件系统/平台及配套服务,应用场景覆盖大型储能电站与工商业储能,客户遍及中国及海外。根据弗若斯特沙利文的资料,2025年公司以5.4GWh的出货量、2.1%的市场份额,在中国储能系统解决方案行业排名第十。
在技术路径上,公司将硬件产品与自主研发的六套软件系统/平台进行整合,形成软硬件协同效应。近两年,公司加速从“设备制造商”向“储能资产运营平台”转型,在销售储能系统之外,延伸出全生命周期运维及电力委托交易服务,试图以运营能力锁定长期收益。
业绩方面,2023年至2025年,公司收入分别约为4.35亿元、11.44亿元和18.68亿元,两年间规模扩大逾三倍;毛利分别约为9382.6万元、2.04亿元和3.01亿元;期内净利润分别约为4074.1万元、9609.5万元和1.54亿元,连续三年净利率保持在8%以上。进入2026年,公司前四个月实现收入约2.80亿元,同比增长超过30倍,综合毛利率回升至27.4%,净利润约2300万元。
增长主要来自业务结构的剧烈切换。远信储能主动收缩工商业储能,全面转向大型储能电站解决方案,2025年大型储能系统解决方案收入占比达到89.4%;同期新增的全生命周期运维及电力委托交易服务毛利率超过80%,成为利润的重要补充。海外市场亦成为新的增长极:2025年海外收入仅880万元、占比不足1%,到2026年前四个月飙升至约1.25亿元,占比跃升至44.6%,主要来自匈牙利110MWh大型储能项目及波兰软件产品销售。其中匈牙利项目毛利率达38.0%,明显高于国内大型储能项目约16%的水平。
前五大客户集中度升至94.3%
发行层面“散户热、机构冷”
然而,陡峭的增长曲线背后,多项风险同样受到市场关注。
尽管在报告期内远信储能的毛利与净利均大幅增长,但公司毛利率却逐渐承压。受储能系统集成行业竞争加剧、价格战向盈利端传导影响,远信储能毛利率从2023年的21.6%回落至2024年的17.8%、2025年的16.1%。2026年前四个月毛利率回升至27.4%,却高度依赖匈牙利单一海外项目的拉动,海外高毛利订单能否复制为常态化业务仍存在较大不确定性。
大型储能项目高投入、长周期的特点,也让企业背负了高负债与现金流压力。截至2026年4月30日,公司总资产约30.7亿元、总负债约24.7亿元,资产负债率超过80%;2025年末资产负债率更高达82.7%。2025年经营活动现金净流入8.0亿元,2026年前四个月却转为净流出4.5亿元。贸易应收款项周转天数从2023年的65天一路升至2026年前四个月的326天,存货周转天数也由2025年的84天大幅增至291天。
同时,随着业务转向大储赛道,远信储能的客户高度集中,公司活跃客户数量从2023年的42家降至2026年前四个月的14家;前五大客户收入占比在2026年前四个月达到94.3%,其中最大单一客户占比高达43.6%,绝大部分营收绑定在少数客户身上。
产能方面,招股书显示,远信储能产能并未饱和,却仍计划扩产。2026年前四个月,公司现有三座工厂的整体产能利用率仅为39.1%,逾六成生产设备处于闲置状态,但公司仍计划募资新建10GWh工厂。
从认购结构看,本次IPO呈现典型的“散户狂热、机构审慎”特征。香港公开发售获1388.75倍超额认购,一手中签率仅约5%;而国际发售仅获1.3倍认购,基石投资者仅鼎晖投资旗下CDH Global一家,认购约3140万港元。
本次全球发行5754.05万股H股,最终发售价定为每股9.78港元,所得款项净额约5.02亿港元。公司计划将约45%用于提升硬件及软件技术能力,约25%用于拓展海外业务,约20%用于浙江乌镇工厂建设(设计年产能约10GWh),其余约10%用作营运资金及一般企业用途。
采写:南都•湾财社记者 刘常源