县城来的“光连接小巨人”:一天涨449%

一家年营收3.33亿元的工厂,凭什么在上市首日换来9.59亿元的成交额和95.21%的换手率。
江苏宇特光电科技股份有限公司(证券简称:宇特光电,北交所 920157)
10月9日,北交所来了只新股。发行价13.75元,开盘81.10元,收盘75.55元,一天涨了449.45%。中一签100股,按盘中最高价算,浮盈7263元。
它叫宇特光电,全称江苏宇特光电科技股份有限公司,厂子在淮安市盱眙县的经济开发区里。2025年一整年,这家公司卖了3.33亿元,赚6917万元。就是这么一家县城工厂,上市第一天市值冲到了53亿元。
钱从哪来、为什么涨这么多、哪些地方需要盯住,这篇一次讲完。
先把业务说清楚。机房和数据中心里,光纤跟光纤之间、光纤跟设备之间要连起来,靠的是光连接器件——可以理解为光纤的“接头”。接头这东西不起眼,但它决定光信号过去之后损耗多少、插得紧不紧、拔打几百次还稳不稳定。
AI算力越密,机柜之间的连接就越多,对这个接头的数量和精度要求也越高。招股书里有个数字很直观:万卡级GPU集群下单机柜的光纤消耗量,是传统机房的5到10倍。需求的增长不再只是“数据中心盖得更多”,而是“单位算力要接更多线”。
一块是光纤接入,就是运营商把光纤拉进楼栋、拉进家里那部分,产品包括现场组装型连接器、预制成端单芯连接器和配套的熔端机。这是它的老本行:2025年收入1.38亿元,占主营业务的41.59%,同比只增了9.12%。
另一块是数据中心,产品是高速光模块里的光微连接组件和预制成端连接器。这块2023年才7700万元,2025年做到1.85亿元,占比从36.21%升到55.75%,三年复合增速55.54%,现在已经是第一大收入来源。
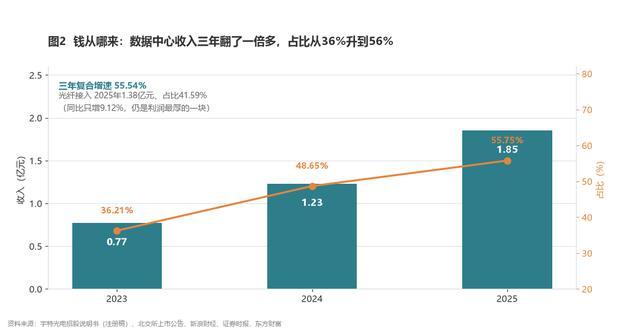
图2 数据中心收入三年翻了一倍多,占比从36.21%升至55.75%(资料来源:招股说明书)
量价拆开看更清楚。高速光模块光微连接组件的销量从98.14万个涨到412.03万个,平均单价从13.50元涨到17.52元;预制成端连接器的单价从60.37元涨到83.02元。不是靠降价冲量,是量价一起往上走。
它还有个不太常见的打法:自己造光纤熔端机,再卖配套的连接器耗材。设备铺进去,耗材就会持续复购。招股书里提到,这类设备及组件的毛利率常年在70%左右。截至2025年,公司拥有141项专利(发明21项、实用新型64项、外观设计56项),参与制定4项通信行业标准,核心技术产品收入占比99.83%。
客户名单也值得一提:光迅科技、长飞光纤、亨通光电、烽火通信、中兴通讯,产品用在阿里巴巴、腾讯、字节跳动的数据中心,同时是中国移动、中国电信、中国联通的入围合格供应商。标签是国家级专精特新“小巨人”。
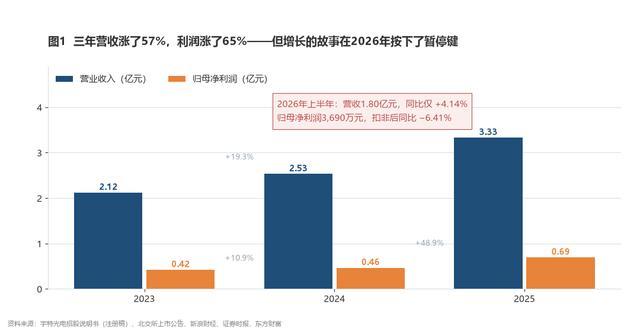
图1 2023—2025年营收与归母净利润(资料来源:招股说明书)
二、财务成色:赚钱能力不弱,增速已经换挡
先看2025年的几组数字:营业收入3.33亿元,同比增31.62%;归母净利润6917万元,同比增48.91%;扣非归母净利润6482万元,同比增58.25%;毛利率34.62%,净利率20.76%,加权平均净资产收益率22.82%。经营活动现金流净额4472.79万元,同比增长10.24%——比当年的净利润少了两千多万,收现质量一般,但方向为正。研发投入1379.62万元,占营收4.14%,金额同比增28.4%。
流动比率5.08、速动比率4.33,账上没有多少有息负债,2025年筹资活动现金流净额为0。这是一家不太靠借钱运转的公司。
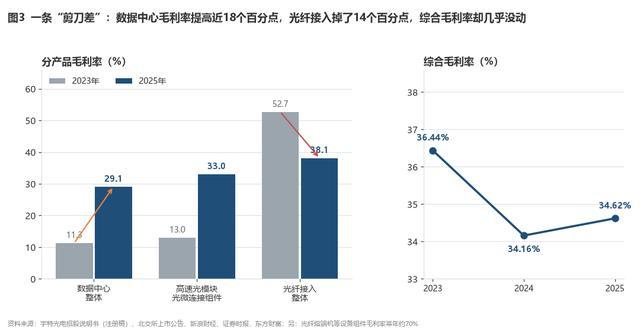
图3 分产品毛利率与综合毛利率(资料来源:招股说明书)
毛利率这条线,藏着这家公司最好、也最麻烦的地方。
好的部分:数据中心的毛利率从2023年的11.33%涨到2025年的29.06%,其中高速光模块组件从13.01%涨到33.04%。这说明它在这个细分里不是靠低价抢单,产品有议价能力。
麻烦的部分:光纤接入的毛利率从52.68%掉到38.13%,三年掉了14.55个百分点。招股书给出的解释是为争取份额主动让利,叠加境外业务毛利下滑——境外收入占比从26.83%降到11.85%,巴西市场2025年收入同比降37.01%,还有一家客户破产、全额计提了坏账。现场组装型光纤连接器更明显,均价两年跌了35%,2026年上半年该品类毛利率同比下滑9.29个百分点。
两块对冲下来,综合毛利率三年几乎没动:36.44%、34.16%、34.62%。
真正需要留意的是2026年。上半年营收1.80亿元,同比只增4.14%;归母净利润3690万元,扣非后同比下滑6.41%;半年加权ROE 10.32%。公司自己给的2026年1—9月指引是营收2.8亿至3.0亿元、同比增长4.92%至12.41%,归母净利润5900万至6200万元、同比增长3.39%至8.64%。
跟2025年接近50%的利润增速比,这是一次明显的换挡。7月10日北交所上市委审议现场问的正是这件事:要求结合主要产品技术优势、主要客户合作稳定性、在手订单及其可执行性、市场竞争情况,说明业绩增长的可持续性。
三、增长卡在哪:不是没订单,是产线满了
这是宇特光电身上最反常识的一点。
截至2026年6月5日,公司在手订单合计3.13亿元,同比增长200%以上;主要产品产销率常年在95%以上,处于超产状态;而它的生产周期通常不到1个月。按理说订单来了马上就能交付,但招股书里还有一个数字——消化高速光模块组件的在手订单,需要30.86个月。
翻译一下:单子接得下,产线做不出来。2026年上半年收入只增4.14%,原因就在这里。所以这次IPO募到的2.43亿元,几乎全部砸在产能和研发上。
两个项目的具体安排:
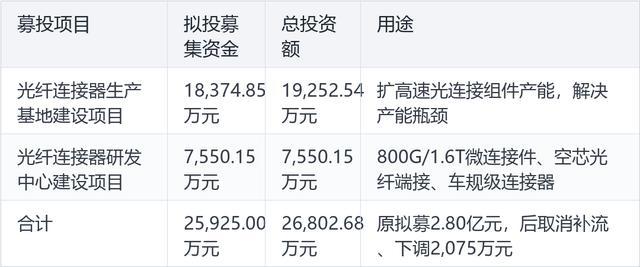
表1 募投项目一览(资料来源:招股说明书、发行公告)
新增产能的幅度不小:高速光模块组件约增加80%,预制成端连接器增加240%,现场组装型光纤连接器增加56%,预制成端单芯连接器增加300%以上。生产基地建设期24个月,T+3投产、T+5达产,达产后预计年新增营业收入35,334.77万元、净利润4,795.64万元,税后内部收益率16.53%,税后静态投资回收期7.86年。
年新增营收3.53亿元,等于再造一个宇特光电。这既是它最大的想象空间,也是最大的疑问:这些产能能不能填满、由谁来填、单价还能不能守住。
研发中心那7550万元,方向是800G/1.6T光模块微连接件工艺、空芯光纤低损耗端接、车规级光纤与光电混合连接器。目前400G/800G光微连接组件已实现大规模量产,1.6T产品通过测试并具备批量交付能力。
四、三处需要盯住的地方
第一处,客户集中度
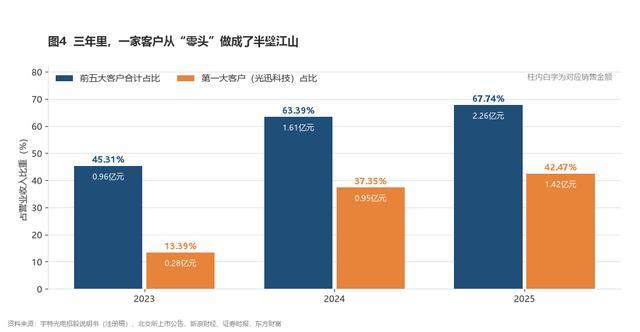
图4 前五大客户与第一大客户销售占比(资料来源:招股说明书)
前五大客户销售占比从2023年的45.31%(0.96亿元)升到2025年的67.74%(2.26亿元)。第一大客户光迅科技,从13.39%(2841.04万元)升到42.47%(1.42亿元)——2025年接近一半的收入来自这一家。
这里要说句公道话:光器件行业普遍如此。天孚通信2025年前五大客户合计占营收89.73%,第一大客户Fabrinet一家就占63.31%(32.68亿元)。所以“客户集中”是这个赛道的通病,不是宇特光电独有的毛病。
但通病不等于没风险。光迅科技的实际控制人是中国信科集团,一旦份额分配或年度价格谈判发生变化,宇特光电的报表会直接反映出来;而它的体量比天孚小得多,缓冲空间也小得多。
第二处,产业链既是客户、又是供应商、现在还成了股东
长飞光纤既是宇特光电的客户,也是它的供应商。这次战略配售的7名投资者里,产业方有亨通集团、长飞光纤、武汉中信科资本,地方国资有盱眙经发产业投资集团、淮安市金融发展集团,剩下两个席位是保荐机构国泰海通旗下的资管计划与证裕投资。
换句话说,过去坐在宇特光电对面采购产品的企业,如今出现在了它的IPO认购名单里。这层关系会让订单更稳,但也会让“独立获客能力”这件事更难被外部判断——这是看这类公司时要留个心眼的地方。
第三处,应收账款、分红与控制权
2026年6月末应收票据及应收账款1.52亿元,较上年末增长54.58%,周转率明显低于同业(2025年末该项曾较上年减少14.63%,账龄1年以内的余额0.99亿元)。报告期内公司累计分红逾6400万元,而这次IPO募资2.43亿元,原本计划中的2075万元补流资金最后被取消。
控制权这条线比较有故事性。创始人黄金安已经清仓退出,现在的实际控制人谢小波1973年生,1995年到2013年在乐清市的中学任教18年,2013年10月进公司任副总经理,2019年12月起任董事长兼总经理。发行前他直接持股28.77%、通过淮安宇锦间接控制4.45%,合计控制33.22%;发行后稀释到约24.92%。
和同行摆在一起看,位置更清楚:
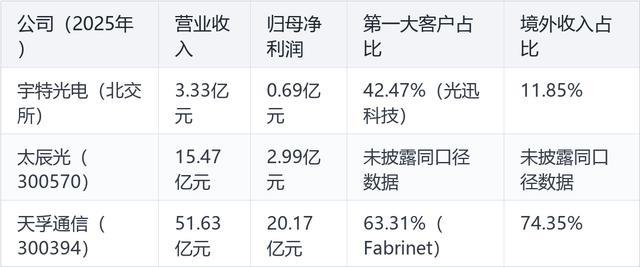
表2 与光器件同行的规模对比(资料来源:各公司年报、招股说明书;宇特光电为2025年数据)
2025年末宇特光电总资产4.09亿元。招股书在“竞争劣势”里写得很直白:融资渠道单一,主要靠自身经营积累,资产规模明显小于同行业可比公司。这也是它为什么非上北交所不可——需要一笔长钱来建厂。
五、这一天涨了多少,估值到底贵不贵
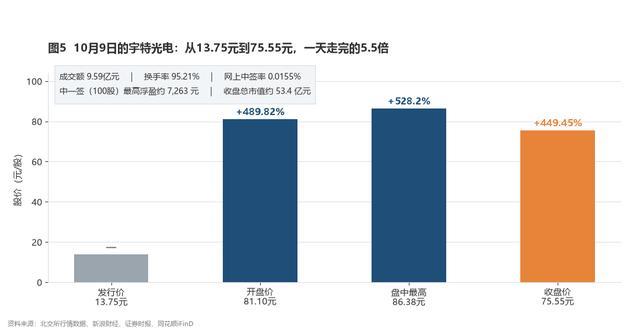
图5 上市首日价格轨迹(资料来源:北交所行情、证券时报、新浪财经)
首日数字:开盘涨489.82%,盘中最高86.38元,收盘75.55元、涨449.45%,成交额9.59亿元,换手率95.21%,网上中签率0.0155%。
换手95.21%是什么概念?网上发行的1236.67万股,第一天几乎全部换了一遍手。盘子小、流通少、打新的人集中在同一天兑现,这是北交所新股首日的典型结构。
估值要分两个视角看。
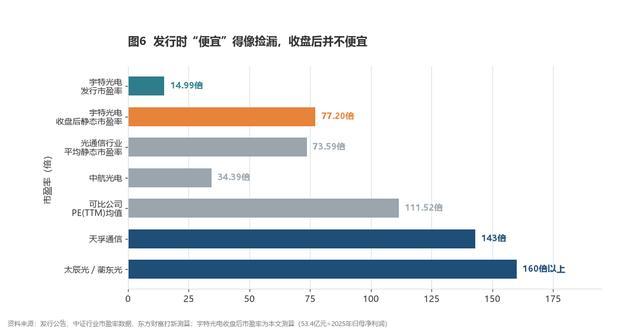
图6 发行估值与上市后估值对比(资料来源:发行公告、中证行业市盈率数据;本文测算项已标注)
发行时:发行市盈率14.99倍(按扣非净利润TTM口径为14.14倍),而中证C39行业最近一个月平均静态市盈率是73.59倍。折价发行是北交所的常规安排,给打新留出空间,这也是中签率只有0.0155%的原因。
上市后:按收盘市值53.4亿元除以2025年归母净利润6917万元,静态市盈率约77倍(本文测算)。放在同行里不算最贵——可比公司PE(TTM)均值111.52倍,天孚通信约143倍,太辰光、蘅东光在160倍以上;但要说“便宜”,已经说不成立了。
还要加一个约束条件:北交所的流动性折价。新股首日不设涨跌幅,之后涨跌幅限制30%,而流通盘只有1236.67万股。这类股票涨起来快,回撤也一样直接。
六、往后盯这五件事
① 新基地的投产节奏。生产基地T+3投产、T+5达产,中间任何延期都会直接压住增速;2026年半年报和年报里的产能爬坡数据是最硬的验证。
② 光迅科技的订单与价格。占比42.47%的这家客户,每年年报里的销售金额、占比和分产品毛利率,比任何研报都管用。
③ 应收账款与坏账。1.52亿元、增长54.58%。如果它继续跑在收入增速前面,利润的含金量就要打折。
④ 高速产品的放量。800G已量产、1.6T具备批量交付能力,空芯光纤端接和车规级连接器还在研发阶段。什么时候从“技术储备”变成“收入”,是估值能不能撑住的关键。
⑤ 解禁与流通结构。发行后总股本7066.67万股,公开发行只占25%,其余为限售股。7名战配对象(含产业链公司)的锁定期与后续减持动向。
结语
宇特光电是一家典型的“细分隐形冠军”雏形:县城工厂、二十多年只做光连接、141项专利、综合毛利率34.62%、加权ROE 22.82%,客户名单里有光迅、长飞、亨通,赶上了AI数据中心这波连接密度提升的窗口。
它的难处同样具体:产线满了所以增长停了,接近一半收入来自一家客户,资产规模只有同行的一小块,募投的产能要到两年后才真正放量。
一句话总结:这门生意是实的,产品是有竞争力的,但能不能长大,取决于新基地投产那天,它手里还有多少订单,以及这些订单的单价是多少。
数据来源与说明
本文数据来自宇特光电招股说明书(注册稿)、北交所发行结果与上市公告、2026年10月9日上市首日行情,以及新浪财经、证券时报、证券之星、东方财富、凤凰网、同花顺、中金在线等公开报道;行业与同行数据来自各公司年报及公开研究资料。
收盘后市盈率、发行后控制权稀释比例、部分同比增速为本文按公开数据测算,可能与不同口径存在差异。2026年1—9月业绩为公司披露的预计区间,非经审计实际数据;2026年上半年数据为招股书披露的审阅数据。设备组件毛利率“约70%”为招股书中的定性表述。
免责声明:本文仅为公开信息梳理与商业分析,不构成任何投资建议,不作买卖推荐,也不预测股价。市场有风险,决策请独立判断。