问询回复刚称下滑风险小,三天后紧急撤单

近日,佛山市科蓝环保科技股份有限公司(873254)公告,董事会已审议通过终止向北交所公开发行股票并撤回上市申请材料的议案,理由为“在手订单执行进度不及预期,年度业绩存在下滑风险”。
这一表述在年内A股终止IPO的案例中并不多见——多数公司以“战略调整”或由保荐机构以“业绩未达预期”为由撤回,将“订单不及预期”明确写入终止理由,十分少见。
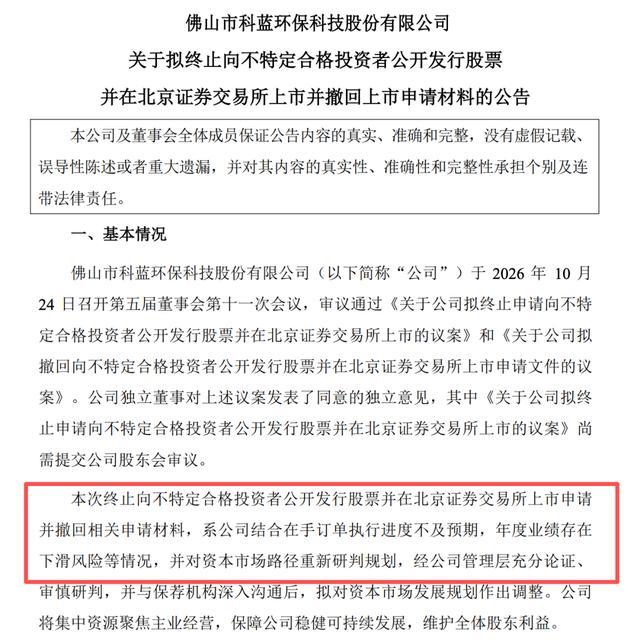
从时间线上看,这是一次反复调整后的退出:公司2025年1月将拟上市板块由创业板变更为北交所,2025年6月27日获受理。2026年4月28日公司披露第一轮问询回复,6月9日披露第二轮问询回复,10月21日披露了更新半年报数据后的第二轮问询回复——三天后的10月24日,董事会即作出终止决议。
值得注意的是,在科蓝环保披露了更新半年报数据后的第二轮问询回复文件中,公司对北交所关于"业绩可持续性"的追问给出了明确判断:
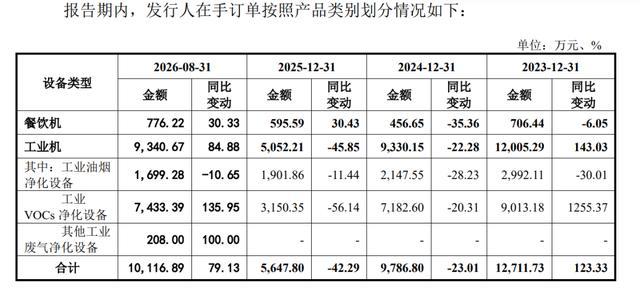
截至2026年8月末,工业机在手订单9340.67万元,工业VOCs净化设备在手订单7433.39万元,1年以内签订订单占比90.50%,"收入增长具有可持续性,业绩大幅下滑的风险较小"。
而三天后,董事会决议给出的却是相反结论:"在手订单执行进度不及预期,年度业绩存在下滑风险。"从"风险较小"到"存在下滑风险",间隔只有72小时,三天之内的表述反差,使这次撤回成为市场关注的焦点。
▌增长锚定 PVC 手套周期,红利退潮后业绩拐点已现
科蓝环保2002年成立于佛山,主要做两类产品:餐饮机——静电式餐饮油烟净化设备,终端贴着肯德基、海底捞、盒马、万达广场的招牌;工业机——工业油烟净化设备及VOCs净化设备,客户包括英科医疗、蓝帆医疗、新凤鸣、东方盛虹等。
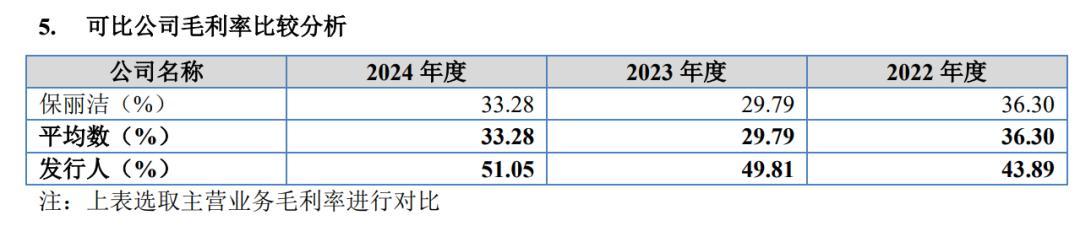
财务面上,这是一家"看起来不错"的公司:2022年至2025年,公司整体收入为 1.74 亿元、2.23 亿元、2.51 亿元、2.53 亿元,归母扣非净利润 为 0.24 亿元、0.42 亿元、0.52 亿元、0.54 亿元。三年净利翻倍,毛利率长期站在50%上下——比同业中位数高出近20个百分点,但北交所的两轮问询始终围绕一个核心追问展开:业绩增长是否具有可持续性?
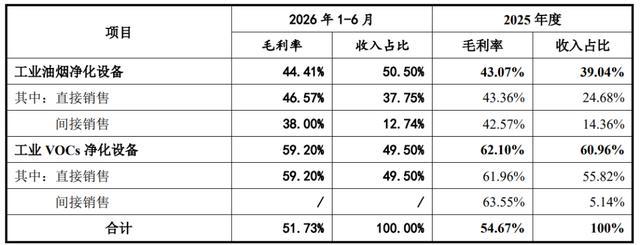
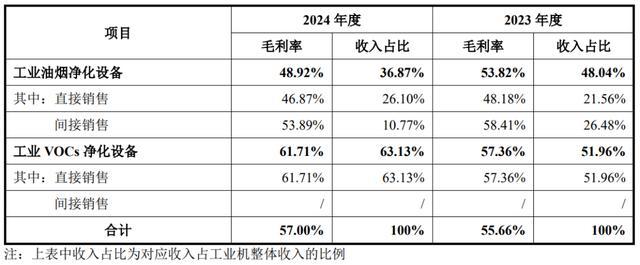
具体来看科蓝环保的业务,餐饮油烟净化设备收入体量稳定,2022年至2025年分别为1.06亿元、1.18亿元、1.09亿元和1.20亿元,波动幅度有限。
其客户结构高度分散,报告期内餐饮机客户数量从1674家增至1903家,单家销售规模普遍较小,以工程商渠道为主。这一业务的基本盘属性明确,但增长弹性有限。
真正的业绩增量来自2022年推出的工业VOCs净化设备,2022年至2025年,VOCs设备收入从0.08亿元快速攀升至0.81亿元的峰值后回落至0.68亿元,对申报期的业绩贡献举足轻重。
问题便在于,这一增长的高度周期性。
VOCs设备的需求直接挂钩PVC手套厂商的产线扩张与环保改造节奏。2020年至2023年公共卫生事件驱动的扩产潮,催生了2023年的大额订单;扩产周期退去后,订单随之收缩。2025年,英科医疗——2023年、2024年连续两年的第一大客户,退出了前五大客户名单,蓝帆医疗取而代之成为第一大客户,客户更替带来的波动被显著放大。
财务数据记录了这条曲线的拐点。2023年、2024年营收同比增速分别为27.86%和12.71%,2025年骤降至0.62%,归母净利润5506.23万元,同比仅增2.22%。2026年上半年营收同比微增1.89%,但工业机收入同比下滑20.40%,其中VOCs设备收入较2024年全年回落约七成。增长引擎的切换已经开始,但接续力量尚不足以完全对冲工业端的下行。
结合国内当前已投产 PVC 手套生产线现状进行测算,公司 VOCs设备在烤箱段和散 烟段以及车间无组织烟气治理领域剩余市场空间约2.92亿元,难以支撑长期大规模 扩张,并在风险提示里写明:"PVC手套行业已进入存量优化阶段,难以支撑长期大规模扩张。"
这意味着:过去三年的高增长,吃的是2020—2023年公共卫生周期下手套扩产的那一波红利。潮水退去,订单随之下滑——工业机在手订单从2023年末的1.2亿元,跌到2025年末的5052.21万元,接近腰斩,直到2026年才小幅回升。
▌长验收周期制造现金流缺口
另外,盈利与现金流之间则存在缺口。经营性现金流净额从2023年的1.11亿元骤降到2024年的3928.81万元,2025年进一步降至3206.23万元,同比下降18.39%,约为净利润的58%。
这与业务模式直接相关:工业废气设备是项目制产品,工业机收入以客户验收为确认时点,设备发出不计收入,从签约到验收的链条很长。
问询回复里两个案例很说明问题:
蓝帆医疗:一份2024年1月签订、总价6338万元的合同,到2026年8月末仍有822万元设备未发货,原因是"客户车间生产经营计划调整,暂未达到安装条件";
印度客户Continental Surface Solutions:2019年7月签合同,分两批于2019年底发货,直到2026年3月才完成验收,执行周期超6年,涉及签证、技术整改、空调故障等多重因素。
公司解释长周期订单整体占比不高(截至2026年8月末主要长周期订单943.20万元,占在手订单9.32%),"不存在大规模积压"。
但监管和市场的疑问不在个案,而在模式本身——当收入确认依赖客户端的验收节奏,而大客户自身资本开支收缩时,"在手订单"和"可确认收入"之间会拉开一道越来越难弥合的口子。
▌产能计划翻倍订单消化能力存疑,餐饮端蓄水池见底
再来看招股书,公司拟募资2亿元,其中1.2亿元用于新建生产基地,达产后餐饮机年产能新增1.6万台、工业机新增275台——几乎相当于把现有产能翻一倍,而2024年公司餐饮机实际产量为16840台、工业机248台。
与此同时,餐饮机产销率从2023年的109.56%降到2024年的90.29%,工业机从95.16%降到91.94%;2026年上半年工业机收入同比下滑20.40%。
北交所二轮问询直接追问:新增产能的合理性和消化能力在哪里?公司在回复里把PVC手套存量空间、铝箔加工、半导体废气处理等新场景堆到一起,试图证明"市场足够大"。但订单数据的实际走向,显然没能支撑这套叙事。
更重要的是,科蓝环保餐饮机业务的下游需求,与全国餐饮门店的开关店节奏直接相关。而这一节奏在过去两年发生了方向性变化。
先看大盘。国家统计局数据显示,全国餐饮收入2023年为5.29万亿元、2024年为5.57万亿元、2025年为5.80万亿元,增速连续回落。极海品牌监测数据显示,2026年上半年全国餐饮门店闭店205.52万家、新开165万家,净减少约41万家。
落到科蓝环保的生意上:2026年上半年餐饮机收入5867.79万元,同比增长19.61%,表面尚可; 但截至8月末餐饮机在手订单仅776.22万元,按上半年月均收入计算,不足一个月的储备。
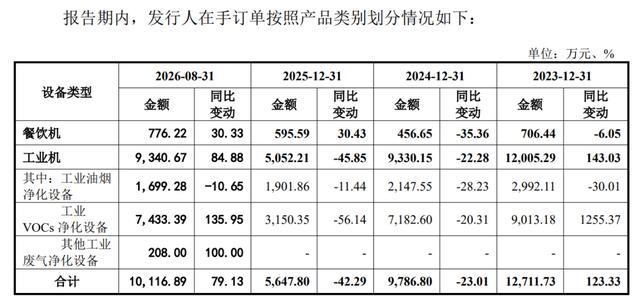
它意味着:餐饮机当前的收入更多是在消化存量合同,新增需求的"蓄水池"已经很浅。
逻辑链条其实很清楚:科蓝环保的终端名单里有肯德基、海底捞、盒马,但这些头部连锁本身的扩张节奏也在变。当连锁餐饮从"跑马圈地"切到"单店盈利优先",后厨设备的新增与更换预算通常是第一批被砍的成本——这不是某一家供应商的问题,而是整条设备供应链共同的天气。
▌下游资本周期同步收紧:餐饮上市遇冷,上游设备商承压
从更宏观的层面来看,下游本身正在远离IPO,市场普遍将其解读为合规穿透成本、估值环境和扩张逻辑等多重压力下的主动暂缓。
A股方面,自1997年西安饮食上市以来,近三十年仅有4家(若将已转型的湘鄂情/中科云网纳入则为5家),最后一家是2020年7月上市的同庆楼。
港股方面,2026年前8个月港股共有103家公司上市,科技类占一半以上,餐饮类为零。其中,老乡鸡、极物思维(COMMUNE幻师)、比格披萨的招股书到期失效后未再递交,袁记食品在取得证监会境外上市备案后二次递表并通过聆讯,是目前唯一接近上市的企业。
对餐饮企业而言,上市难意味着资本开支的弹药收紧,当下游餐饮品牌自身从"扩张—融资—再扩张"切换到"保现金流、控成本、稳单店",传导到上游的逻辑非常直接:新店减少,新增设备采购需求随之收缩;存量门店降本,设备更新与置换周期被拉长;下游资本开支趋于保守,连工业客户(如PVC手套、纺织印染)也同步收紧环保改造预算。当两端需求同时放缓,设备商便表现为在手订单变厚、验收回款变慢、营收确认滞后。
科蓝环保不是孤例,恰好是这条链上的一个剖面:一边是肯德基、海底捞们的厨房节奏,一边是英科、蓝帆们的产线节奏,两头都开始减速时,中间这家"给两边装油烟机"的公司,最先感受到的是订单,最后体现在的是财报数据。
#IPO #餐饮业 #北交所 #A股 #科蓝环保 #消费