EBC金融观察|费半大涨 6.85%,英伟达独自收跌
周一美股全线反弹、费城半导体指数涨 6.85%,30 只成分股只有英伟达下跌——谷歌一天发布两款 TPU,AI 芯片"一家独供"的格局撕开了一道口子。
2026 年 11 月 10 日
核心判断:前一个因素影响的是情绪,后一个因素影响的是订单集中度。情绪按天定价,集中度按季度定价。英伟达的下跌,比整场反弹更能说明 AI 芯片的定价逻辑正在换轨。
周一美股全线反弹:道指涨 2.15%(涨逾 1100 点),纳指涨 2.74%,为 7 月 30 日以来最大单日涨幅;标普 500 涨 2.35%。油价大跌缓解通胀担忧,超跌的资金杀了回来。费城半导体指数涨 6.85%,30 只成分股几乎全线飘红:AMD 涨 13.26%,应用材料涨 11.37%,Coherent 涨 16.75%,西部数据、希捷涨近 10%,美光、闪迪涨超 6%。
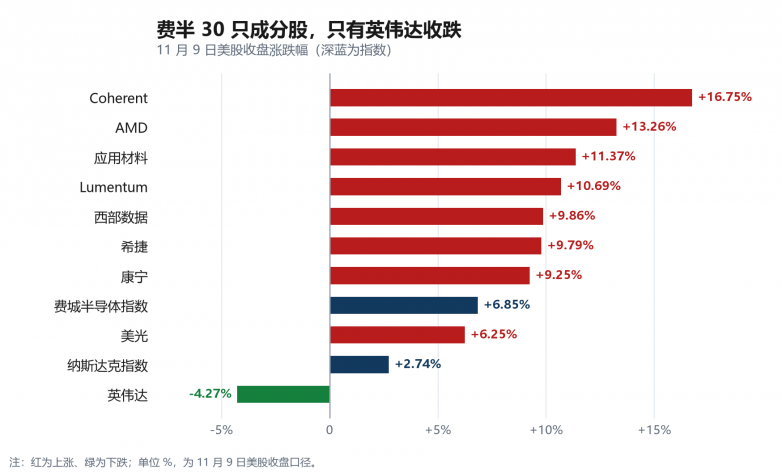
11 月 9 日美股收盘涨跌幅:芯片与光通信全线反弹,指数深蓝、个股红绿分明,英伟达为唯一收跌的费半成分股。
名单里只有一个例外。英伟达收跌 4.27%,盘中一度跌超 8.79%,市值缩水逾 1900 亿美元。它的下跌与板块无关——驱动因素有两个:一是 CEO 黄仁勋承认婚外情,个人事件在盘前发酵;二是同日谷歌发布两款新 TPU 芯片,把 AI 芯片市场"一家独供"的格局撕开了一道口子。
一、反弹的理由在油价,下跌的理由在谷歌
周一油价大跌。WTI 跌 4.38% 收于 86.85 美元,布伦特跌 5.85%,通胀预期回落,压制了一周市场的利率焦虑。叠加上周 AI 链约一成的板块跌幅,估值和筹码都到了超跌的位置,反弹顺理成章。
英伟达的两件事要分开看。婚外情事件冲击的是市场对 CEO 稳定性的判断,属于情绪层;谷歌 TPU 冲击的是英伟达的份额假设,属于结构层。盘面给出的区分很清楚:股价盘中最深跌 8.79%,收盘收窄到 4.27%——情绪造成的部分在盘中被买回了一半,结构性的部分留着没动。
二、谷歌一年掏出四款 TPU,价格低三成
谷歌周一发布 TPU 8tx 与 8i Max。8tx 面向政府与受监管行业,与 AMD 的 CPU 配合,在芯片层面完成数据加密,速度最高提至上一代的两倍;8i Max 把两颗 TPU 集成进同一封装,服务药物研发、数学推理这类长上下文任务。两款新品明年上市。
产品节奏本身是消息。谷歌过去大约每两年推出一代 TPU,今年 4 月首次同时发布两款,如今第八代已经扩展到四款——一年之内。彭博行业研究预计,TPU 相关销售额到 2028 年将超过 1350 亿美元,今年约 120 亿。价差是客户进来的原因:TPU 价格比英伟达 GPU 低约 30%,吞吐量却有竞争力。苹果、Meta、Jump Trading 已是客户,甲骨文云从明年起接入,Anthropic 手握 2028 至 2031 年最高 1500 亿美元的采购选择权,OpenAI 也在洽谈采购。谷歌财报披露,目前所有可交付的 TPU 已被客户预订一空。
英伟达 CEO 黄仁勋。个人事件带来的折价通常一周内收窄,份额分流带来的折价按季度业绩逐步确认。图:维基共享资源,摄影 Anderseidesvik,CC BY-SA 4.0
英伟达的回应已经起步——推出自研 CPU、利用收购 Groq 获得的技术布局推理芯片。但它的估值建立在"AI 算力首选英伟达"的集中度上,客户多一个供给来源,这个集中度就薄一分。
2025 年初那轮可以当参照。当时一家公司发布低成本开源模型,市场担心训练不再需要那么多芯片——这是在怀疑算力的总需求,英伟达单日下跌约 17%,直到后续采购数据证明需求还在,跌幅才逐步修复。这次市场没有怀疑需求:AI 芯片的采购总量没变,变的是其中一部分订单以后可能改买谷歌 TPU,英伟达拿到的份额变小。两种下跌定价的方式不同:需求怀疑等一个采购数据就能证伪,份额分流要按季度出货量慢慢确认,后者持续的时间更长。
EBC分析师认为,英伟达估值的支点是订单集中度,谷歌 TPU 动的正是这个支点。个人事件带来的折价,通常在事件热度消退后一周内收窄;份额分流带来的折价,要按季度业绩逐步确认。周一盘面把两者都计了价,但结构性的那一半没有回补,这部分才是后续要跟的。
三、今晚 CPI 与 TPU 产能,决定这轮轮动走多远
表 1 未来关注三个方面
关注方面 |
可能出现的情况 |
带来的结果 |
北京时间周四凌晨公布的 10 月 CPI |
高于预期,加息预期强化;低于预期,利率压力缓解 |
前者终结这轮超跌反弹,AI 链再探底;后者反弹延续到财报周 |
黄仁勋事件的公司层面回应 |
董事会及时表态稳定,或治理细节继续发酵 |
前者情绪折价一周内收窄;后者按治理风险重估,时间以月计 |
谷歌 TPU 产能与外部客户落地 |
8tx 与 8i Max 明年按时上市,甲骨文接入顺利;或产能供应再度受限 |
前者份额分流坐实,英伟达订单集中度继续下修;后者分流延后,集中度担忧缓解 |
注:谷歌 TPU 销售额预测为彭博行业研究口径,2028 年 1350 亿美元包含配套软硬件收入,未计入客户经谷歌云使用 TPU 的收入;个股涨跌幅为 11 月 9 日美股收盘数据。
EBC分析师认为,今天盘面最该读的信息是资金在板块内怎么挪:从英伟达流出的部分,进了 AMD、博通、迈威尔——这些恰好是 TPU 供应链的受益方。判断 AI 芯片板块后续,重点看英伟达与 TPU 链之间的价差有没有继续扩大——这轮板块指数反映不出内部的分化。验证时点有两个:谷歌下一份季报首次单列 TPU 收入口径,以及英伟达下季数据中心收入的指引。
结语
周一的反弹分两块。大盘和多数芯片股的上涨是超跌修复,能不能延续看今晚的 CPI——通胀数据决定利率预期,利率预期决定市场的风险偏好。英伟达没跟上的部分,是市场第一次集中下调它“独家供货”的估值假设:AI 芯片的采购总量没有变化,买方手里多了一个选项,除了英伟达还可以买谷歌的 TPU。这部分的重估要跟着 TPU 的产能和订单数据,一个季度一个季度确认。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”