【IPO追踪】易鸿智能递表半年遭补材 突击入股定价被查

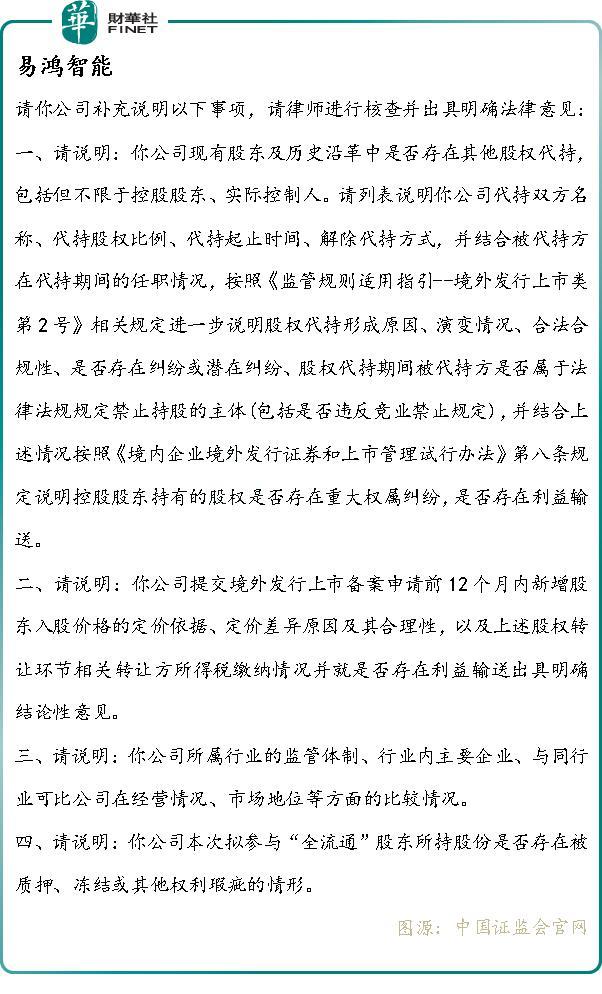
财华社2026年11月10日讯,中国证监会国际合作司11月6日公示,对正在推进H股上市的广州易鸿智能装备股份有限公司提出补充材料要求。问题集中在历史股权沿革——代持、突击入股、股份质押,都是准IPO企业最容易被卡的环节。
证监会这次问得很细。
第一问,直接要公司列表说明:现有股东和历史沿革里有没有股权代持,代持双方是谁、代持多少、从什么时候到什么时候、怎么解除的,还要对照《监管规则适用指引——境外发行上市类第2号》讲清代持怎么形成、怎么演变、合不合规、有没有纠纷、被代持人是不是法律法规不让持股的人。这一串问题下来,基本等于让公司把历史股东名册翻个底朝天。
第二问,问备案申请前12个月内新增股东——入股价格怎么定的、为什么跟前后轮次不一样、转让方所得税交没交、有没有利益输送。这是Pre-IPO轮突击入股的标准问询动作。
第三问,问行业地位,要公司跟同行比一比经营情况和市场份额。
第四问,问这次参与“全流通”的股东股份有没有被质押、冻结或其他权利瑕疵。
易鸿智能成立于2014年,定位为新能源锂电池生产领域的机器视觉、智能装备及AI解决方案提供商。简而言之,公司是为锂电池工厂提供“智能眼睛+智能机器”的核心设备厂商,重点服务于动力电池行业。于2026年5月29日正式向港交所递交招股书,开启IPO进程。若成功上市,易鸿智能有望成为“港股锂电机器视觉检测第一股”。
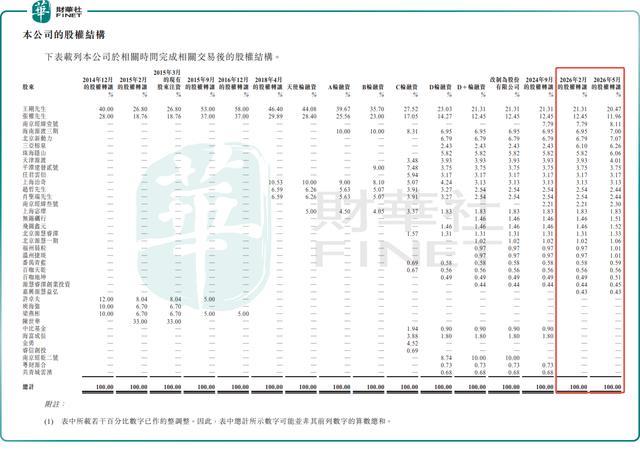
易鸿智能递表前一个月密集发生两批股权转让。一批在2月,几家老股东因基金到期按成本价退出;另一批在5月10日,17名投资者按股份补偿协议零代价拿股 ——零代价转让的定价逻辑和税款处理,正是证监会这次追问的焦点。
至于行业地位方面,易鸿智能是中国唯一一家同时具备锂电池全工序机器视觉检测部署能力、机器视觉嵌入核心制程装备能力及跨工序数据闭环管理能力的解决方案提供商,并正逐步升级以AI驱动的制程控制能力平台。
从市场地位来看,根据弗若斯特沙利文的数据,按2025年收入计算,易鸿智能在中国国内锂电池机器视觉检测解决方案市场中排名第二,市占率为5.1%;同时,在全球大宽幅辊压分切一体机市场中排名第一,市占率高达42.1%。
尽管收入体量尚小,但易鸿智能增长势头迅猛。2025年,公司实现收入5.52亿元(单位:人民币,下同),年内利润为6966.6万元。2023年至2025年,公司收入与利润的复合年增长率分别达到37.0%和892.1%,订单规模复合年增长率更高达170.5%。不过,公司毛利率表现不稳定,2023年至2025年分别为19.6%、30.9%及26.2%。
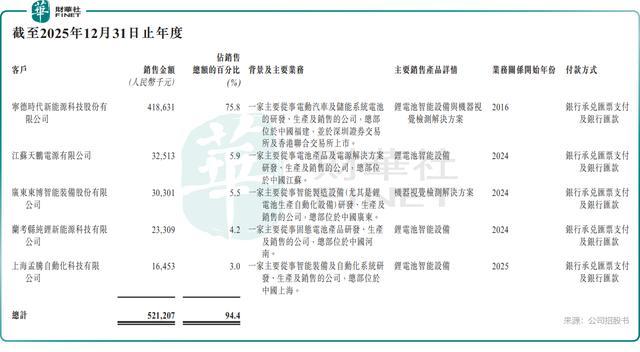
此外,公司客户集中度较高。2023年至2025年,公司前五大客户的收入占比分别高达98.7%、97.2%及94.4%。2025年,公司单一最大客户宁德时代(300750.SZ)(03750.HK)收入占比更是达到75.8%。客户集中到这个程度,一旦宁德时代资本开支放缓或者换供应商,业绩弹性会很大。