
李佳琦带火的美妆品牌,股权被冻结了

来源:青眼
文|葱白
近日,天眼查信息显示,美妆品牌伊肤泉母公司广州远想生物科技股份有限公司(下称:远想生物)再度出现股权冻结记录,公司法定代表人、实际控制人凌远强,以及控股公司广东省远信控股有限公司(下称:远信控股)和股东陈玉容三者合计逾2.85亿元的股权,被广州市海珠区人民法院冻结,冻结期限为三年。
这已是今年以来,远想生物第9次出现股东所持股权被冻结的情况,涉及金额已达5.91亿元。
对于远想生物多次出现股东股权被冻结的原因,青眼第一时间联系远信集团创始人、远想生物董事长凌远强了解详情。他表示,这是部分到期基金想退出投资,申请仲裁后进行财产保全的措施,并坦言,“IPO基本停摆了,对我们的冲击影响还是挺大的”。
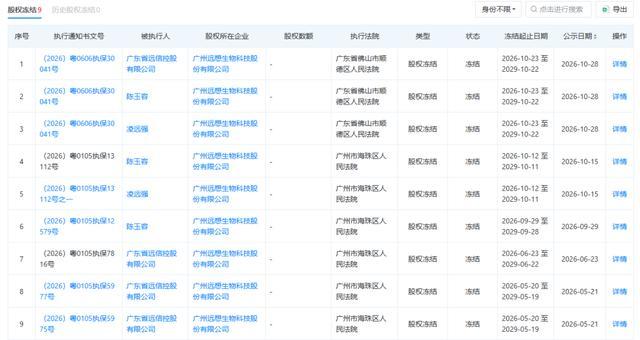
天眼查信息显示,今年10月28日,远信控股、凌远强和陈玉容三者持有的广州远想股权,分别被冻结1.47亿元、3571.2万元和1.02亿元,合计约2.85亿元。
青眼注意到,包含此次约2.85亿元的股权冻结在内,自今年5月以来,远想生物股东的股权已共计9次被冻结,均涉及远信控股、凌远强和陈玉容3大股东。
▍截自天眼查
除此次股权冻结外,陈玉容还曾在今年9月29日和10月15日,分别被冻结股权8844.5万元和3747万元;凌远强则在10月15日被冻结3571万元;而远信控股在今年5月和6月先后3次被冻结股权,累计金额为1.44亿元。这9次股权冻结的执行法院均为广州市海珠区人民法院。整体来看,远想生物股东累计被冻结股权的金额已达约5.91亿元。
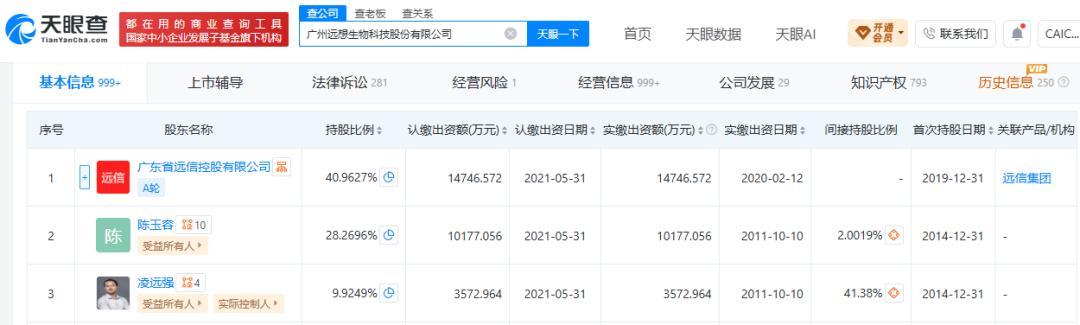
据悉,远信控股和远想生物均属于远信集团成员企业,其中,远信控股持有远想生物约40.96%股份,是后者第一大股东,并且凌远强持有远信控股约90.9%的股份,是该公司的大股东和实际控制人。陈玉容和凌远强则分别持有远想生物约28.27%和约9.9%的股权,是该公司的第二、第三大股东。这意味着,远想生物前三大股东均出现了股权被冻结的情况。
▍截自天眼查
对于远想生物近6亿元股权被冻结一事,凌远强向青眼表示,上述股权冻结的原因均是,部分已经到期的基金想退出投资,因此申请了仲裁保全措施。“因为各基金进入的时间不一样,因此发起仲裁的时间也就有先后。”
凌远强进一步称,“从2022年下半年开始,国内A股消费品的IPO政策开始收紧,虽然我们通过了广东证监会的上市辅导验收,但是到现在也没办法确定消费类(特别是含医美业务)A股IPO的开闸时间。所以(部分投资了远想生物的)基金已经到期了,不想等IPO,因此提出了回购仲裁。”
据悉,除了上述三大股东外,远想生物还有超20个持股比例不超过5%的股东,其中包含了中信证券、国信弘盛、越秀产业基金、明诚致慧等十余家基金机构,它们于2020年10月至2021年4月间相继入股远想生物。而这也是远想生物在开启IPO前完成的融资。
一位行业人士介绍,“投资机构通常会与公司签署回购条款,若遇到IPO久拖未决时,就会通过仲裁主张公司的相关股东回购股权,让投资机构退出,这是创投行业的常见操作。”
据悉,上述股权冻结的执行文号中均带有“执保”字样,由此也可看出,以上股权冻结属于执行保全类措施,即在诉讼或仲裁前/中,法院应申请人的请求对被申请人财产采取的保全性冻结。这也进一步印证了凌远强的说法。
公开资料显示,远想生物成立于2008年1月,总部位于广州海珠区,注册资本3.6亿元,定位为“医美生态型企业”,业务覆盖微针疗法、细胞外囊泡(外泌体)技术等领域。该公司旗下拥有伊肤泉、凝光A.R.T.、科修、瑞恩诗、丽芙莎、爱缇恩、柚子舍、无敏氏等品牌。
其中,2008年与公司同年诞生的伊肤泉是远想生物的核心品牌。公开资料显示,伊肤泉是国内最早将微针疗法引入医疗美容市场的品牌之一,针对痤疮、黄褐斑、敏感肌等问题性肌肤提供院线加居家的综合护理方案,其产品曾进入北京军区总医院等多家公立医疗机构。2021年,伊肤泉还曾联合26位专家参与编撰发布了《微针治疗操作规范》,参与推动行业标准建设。
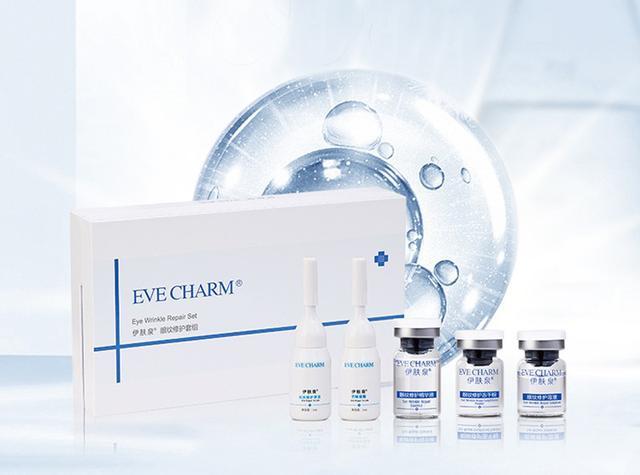
▍伊肤泉产品资料图
另据《中国祛痘市场消费白皮书》显示,在微针祛痘市场中,伊肤泉以近64%及75%的社媒占有率连续两年保持领先。
与此同时,伊肤泉在美妆领域也深谙流量打法。2021年初,伊肤泉首次亮相李佳琦直播间,当年合作超20次。在2022年双十一前,该品牌再度携手李佳琦出现在《所有女生的offer2》节目中,李佳琦甚至在节目里喊出“伊肤泉不火,我名字倒着写”。
借助超头主播与社媒营销,伊肤泉在C端声量迅速放大,其壳聚糖喷雾曾在2021年双十一首日销量超过50万瓶,面膜产品亦曾在2022年双十一预售期间位列天猫贴片面膜预售榜第一。
公开报道显示,2022年,远想生物营收增速超过50%,并获评广州市“专精特新”企业。
正是这种高增长,为远想生物打开了资本想象空间。在2020年10月至2021年4月间,十余家机构相继入股远想生物。完成融资后,2022年1月25日,远想生物与国信证券签署辅导协议,正式冲击A股。彼时,凌远强接受媒体采访时还曾表示,“未来5-8年,远想生物希望成为百亿营收、千亿市值的公司,希望在未来年轻人的梳妆台上,用上国人自己的功能护肤品牌。”
然而,远想生物的IPO之路并未如预期般顺利。2022年以来,医美行业遭遇强监管,《医疗器械分类目录》调整、广告执法趋严、税务稽查等政策组合拳,让整个行业的合规成本大幅上升。远想生物作为依赖专业渠道的企业,其销售模式、税务处理、产品资质等方面均面临更严格的审视。此后,该公司IPO进程逐渐沉寂,未见实质性推进。
据悉,远想生物最新披露的IPO进展为,2025年10月,其完成了第十五期上市辅导,尚未提交上市申请。
而另一方面,随着时间的推移,如今的医美板块估值也较4年前大幅回调。譬如,有着“医美茅”之称的爱美客市值从1800亿元高点滑落至如今的不足300亿元,华熙生物的千亿市值亦难再现。
因此,对于IPO进程缓慢,凌远强也坦言,现在IPO确实比较难,“我感觉基本停摆了,这对我们的冲击影响还是挺大的。”不过,他同时也称,公司并没有从广东证监会撤材料。“我们现在除了等待IPO开闸,也提出了一些并购重组替代方案,但现在监管部门对重组并购容易判断为借壳上市,因此审批严格程度也不亚于IPO。”
对于公司的发展近况,凌远强表示,这两年多来,公司业务在大规模地往AI方面转型,研发出了AI智能硬件和针对行业医美机构的AI综合解决方案。“我们推出了自己的AIOS(AI操作系统)和AISia(AI皮肤检测/智能硬件系统)的技术方案和再生医美大模型”。
不过,在化妆品领域,近年来,伊肤泉的声量则有下滑之势。在该品牌天猫旗舰店中,虽然壳聚糖喷雾仍是店铺销量最高的产品,但其最高销量也仅显示为1万+件,与其高峰期表现相去甚远。店铺内其他多数产品的销量则均为几百至几千件不等。
另据青眼情报,抖音平台上,今年1月至今,伊肤泉的GMV为1000W+(注:抖音平台上GMV超过1000W均显示为1000W+),销量为5-10W件;同期,该品牌在抖音面部护理品类的排名则为500名。
事实上,远想生物的资本困局也是近年来整个美妆领域资本化进程变慢的一个缩影。据青眼不完全统计,截至目前,冲击IPO的美妆相关企业至少有26家(不含已上市和已终止IPO的企业),不少企业均深陷上市辅导、递交申请等“候场”阶段,进展缓慢。
譬如,除远想生物外,谷雨、宜春大海龟、万香科技、美捷时等企业也一直处于上市辅导阶段。而帝盛科技、绽妍生物、一诺生物等企业在IPO申请获得受理后,也同样处于等待阶段。
冲击港股的企业中,花物堂(半亩花田母公司)、小阔集团(参半母公司)、自然堂、珀莱雅(A+H股)、孩子王、凯诘电商、小鹅通等递交招股书后,也暂无进展。其中,自然堂、孩子王、凯诘电商均已是二次递交招股书。此外,丸美生物、曼迪国际、护家科技(HBN母公司)第一次提交的招股书已失效,目前尚未重新提交申报材料。
与此同时,还有部分企业终止了IPO的进程。譬如,创尔生物于今年1月终止上市辅导。据悉,该企业于2014年10月成功挂牌新三板,其在2020年6月向科创板递交上市申请,于2021年12月主动撤回注册申请;其在2022年1月转战北交所,历经4年后又在今年1月终止上市辅导,第二次IPO终止。
类似的还有植物医生,今年9月30日,该公司的IPO审核状态变更为“中止”,原因系其IPO申请文件中记录的财务资料已过有效期,需要补充提交。据悉,该公司在2023年启动A股IPO辅导,然而在这近三年中,其历经两次监管问询、三次因资料过期中止、三次重新递表,依旧没有叩开资本市场大门。
此外,日化品包装涂料领域的龙头企业金桥德克,也在今年7月主动撤回了发行上市申请。据悉,该公司系2025年6月28日递交创业板上市申请并获受理。
步入发展中后期,借力IPO与资本实现突破,是美妆企业常见的战略选项。但上市门槛持续走高,叠加消费赛道审核趋严,美妆企业的上市之路普遍曲折,部分企业仍在排队“苦等”,也有企业选择暂时终止申报。
不过,这也并非代表资本市场对化妆品领域完全“关闸”。可以看到的是,今年以来,诸如维琪科技、百瑞吉、珈凯生物、格林生物、吉和昌新材料等企业则均在今年成功上市。此外,冲击“A+H”股的天赐材料已在今年10月5日通过港交所聆讯,有望在今年内成功登陆H股。
值得一提的是,上述这6家企业均为上游原料企业,且在各自领域有着较深的竞争壁垒。譬如,格林生物是我国少数掌握突厥酮生产技术并实现产业化的香料企业,是我国最大的甲基柏木酮供应商之一;维琪科技则在上市前已拥有22个化妆品新原料备案,其中包括9个创新新原料,该公司在化妆品原料尤其是多肽原料领域具有较强竞争力。
总的来说,虽然近年来美妆相关企业的IPO难度增加,但是具有技术竞争壁垒的企业,尤其是上游企业,仍能成功拿到资本市场的入场券。这也从一定程度上,说明了资本市场的审核逻辑已明确从“流量叙事”转向“科技叙事”。
因此,仍在“苦战”IPO的企业最终能否顺利闯关,不只取决于监管环境的变化,更要看自身能否构筑扎实的竞争壁垒,是否做好了迎接资本市场的准备。