
华晟智能920067申购估值分析和建议

一、公司介绍
1、主营业务
公司的主营业务是智能物流系统的研发、设计、生产、销售及服务,核心载体是自动化立体仓库。简单说,公司做的事情是把工厂里 “原料进厂 — 车间转运 — 成品入库 — 分拣发运” 这一整条物料流,用自动化装备加软件系统替换掉人工搬运和人工记录,让物料按照生产节拍自动、准确地流动。
公司的业务定位不是卖单台设备,也不是只做系统集成,而是 “核心装备自研自产+核心软件自研+整体方案交付” 的三位一体模式。客户下单后,公司完成方案设计、系统仿真、设备制造、软件开发、现场安装调试,直到通过客户验收,交付的是一套能直接投产运行的智能物流系统。这种模式决定了公司收入以项目制为主、以销定产、按验收确认,也决定了它的技术门槛集中在 “懂工艺” 和 “软硬协同” 两点上。
2、主要产品
公司产品分为两大系统、两类配套和一项服务。
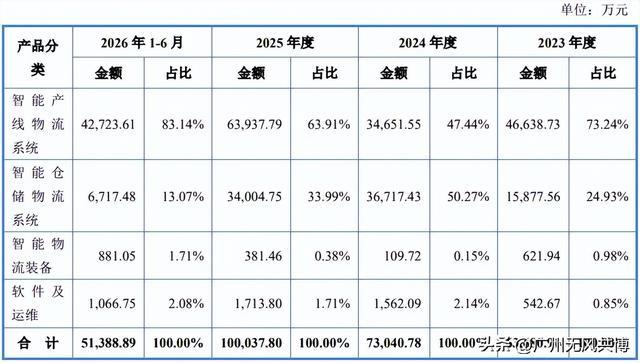
智能产线物流系统是公司的第一大产品,2026 年上半年收入 4.27 亿元,占主营收入的 83.14%。它服务于生产过程,把原材料上线、半成品在工序间转运、成品下线包装串成连续流,核心装备包括 AGV、RGV 有轨穿梭车、EMS 空中悬挂小车、龙门机械手、提升机和各类输送机,软件侧需要与客户的 MES 系统深度集成,由 WCS 协调多设备并行作业。这类产品的特点是定制化程度极高,必须理解客户的工艺参数,比如轮胎硫化时间、模具搬运精度,技术门槛高于普通仓储系统。
智能仓储物流系统是第二大产品,2026 年上半年收入 0.67 亿元,占比 13.07%。它以自动化立体仓库为主体,配套堆垛机、穿梭车、输送线、拆叠盘机和分拣设备,由 WMS 统一管理库存、订单和路径,实现高密度存储、自动出入库和盘点。
两类配套是智能物流装备和智能物流软件。一项服务是运维,覆盖质保期后的年度维保、应急维修、系统改造升级、设备大修和备件供应。
从用途和下游看,公司产品面向制造业的 “厂内物流”,已覆盖橡胶轮胎、锂电、光伏、化工、医药、食品冷链六大行业。客户包括贵州轮胎、浦林成山、玲珑轮胎、通用股份、金宇轮胎、万力轮胎、佳通轮胎,以及五矿新能、万润新能、盛新锂能、晶澳科技、通威股份、华谊集团、东方盛虹、浙江医药、国药控股、迈瑞医疗等。销售区域已延伸至越南、泰国、印度、印尼、哈萨克斯坦、墨西哥、埃及、摩洛哥。
3、公司的主营业务收入构成
4.产能利用率情况
公司主要产品为定制化的智能产线物流系统、智能仓储物流系统、智能物流装备及软件运维服务,从产品规模、功能设计、参数配置等指标看差异较大,招股书明确 “不存在传统意义上的产能、产量等概念”。公司采取以销定产的定制化经营模式,根据客户个性化需求提供系统,不存在传统制造业意义上进行产成品备货的情况,产品产销率为 100.00%。
二、行业和竞争
1、行业基本情况
公司所处行业为智能物流系统行业,更具体地说是智能仓储与智能产线物流系统。这个市场的规模可以用四个层次来看,每一层的数据都能支撑 “空间足够大、增速不算慢” 的判断。
第一层是智慧物流整体市场。2025 年我国智慧物流市场规模预计突破 9655 亿元。
第二层是与公司产品直接对应的智能仓储市场。我国智能仓储市场规模 2019 年为 882.90 亿元,2023 年增长至 1533.50 亿元,四年年均复合增速 14.80%;2024 年达到 1760.50 亿元;按当前增长节奏,2026 年有望达到 2665 亿元,2021 年至 2026 年复合增速约 18%。
第三层是全球市场。2024 年全球物料搬运设备市场规模已超过 1900 亿美元,折合人民币逾 1.3 万亿元。全球仓储自动化解决方案市场规模 2024 年约 4711 亿元,预计 2029 年增长至 8040 亿元,五年复合增速约 11.3%;渗透率从 2024 年的 22.5% 提升至 2029 年的 28.5%。全球约有 18 万个仓库,其中 80% 尚未采用自动化方案,潜在空间超过 2 万亿元。到 2027 年,全球仓库自动化市场有望达到 1000 亿美元量级,2022 年至 2027 年复合增速约 15%。这组数据说明两件事:全球市场的增速低于中国,但存量空间远大于中国;而中国企业的机会在于 “国内练兵+海外复制”,海外 70% 的市场份额仍是空白。
下游行业的容量同样扎实。全球橡胶轮胎市场规模超过 1800 亿美元,替换胎占销量七成以上,需求偏刚性;中国占全球轮胎产量 35% 以上,2024 年国内全钢、半钢轮胎总产能约 10.3 亿条,同比增长 5.3%,创历史新高;2025 年我国汽车产量 3453.1 万辆,同比增长 10.4%,汽车保有量 4.65 亿辆,轮胎需求有长期支撑。锂电、光伏虽然阶段性产能过剩,但新增产线在向高节拍、高精度升级,单位产线的智能物流价值量在提升而非下降。医药方面,我国化学药品市场规模 2024 年达 8711 亿元,GMP 合规、冷链追溯、零差错要求,使医药仓储成为自动化渗透最快的场景之一。化工受安全生产和园区一体化改造驱动,无人化仓储需求刚性。食品冷链则受益于预制菜和生鲜电商,冷库自动化改造正在加速。
从增速对比看,行业整体 14.8% 至 18%,公司 2023 年至 2025 年营业收入复合增速 25.34%,2025 年单年增长 37.0%,2026 年前三季度增长 26.8%,均显著高于行业。这个差额说明公司不是靠行业水涨船高,而是在抢份额。
2、竞争情况
全球层面是高度集中。2023 年全球物料搬运系统供应商前 20 强全部位于美国、欧洲和日本,前 20 强 2022 年合计收入 317.74 亿美元,同比增长 10.7%,其中日本大福以 45.63 亿美元居首,德国德马泰克 40.63 亿美元第二,美国霍尼韦尔 23.36 亿美元第三,范德兰德 22.00 亿美元、奥地利科纳普 21.39 亿美元、美国 FORTNA21.00 亿美元分列四至六位。入榜门槛超过 5 亿美元。中国本土企业尚无一家进入前 20 强。海外厂商的优势在于技术成熟度高、全球项目经验丰富、品牌背书强、资金实力雄厚,在高精度分拣、复杂仓储控制、超大型项目上积累深厚,主导国内的外资汽车制造、国际航空物流枢纽、芯片制造等高端市场。劣势是成本高、本土化适配慢,对国内烟草专卖流程、电商退换货逻辑等特殊需求需要二次开发。
国内层面是充分分散。行业没有准入限制,下游行业多、地域广,尚未形成垄断或寡头。2024 年国内物流系统集成行业前五名合计市场占有率仅 8.4%,前十名合计 14.1%,没有一家超过 5%。参与者分为几类:一类是老牌系统集成商,如北自科技、昆船智能;一类是聚焦特定赛道的专业厂商,如今天国际深耕烟草、科捷智能深耕快递电商、兰剑智能深耕零售医药;一类是设备与软件厂商,如井松智能、音飞储存、德马科技;还有一类是区域型集成商。国内厂商的共同优势是性价比和本土响应速度,在中低端市场竞争力强,正在向高端渗透;共同劣势是高端核心部件(高精度传感器、高性能伺服电机)仍依赖进口,系统集成度和稳定性在超复杂场景下有待验证,整体规模偏小。
三、特别风险
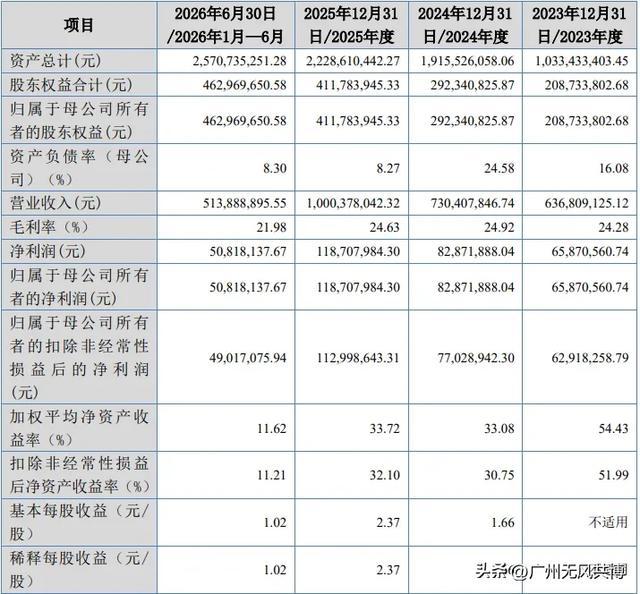
第一是客户行业集中风险。2025 年轮胎行业收入占主营收入 59.42%,轮胎行业受国际贸易政策、原材料价格、汽车产销影响存在周期性波动,若头部客户缩减资本开支,而其他行业拓展不及预期,业绩会明显承压。第二是毛利率下滑风险。2026 年上半年综合毛利率降至 21.98%,同比降 2.65 个百分点,仓储系统毛利率仅 13.52%,若价格竞争延续,盈利空间会被进一步压缩。第三是财务结构风险。资产负债率 81.99%,存货 11.82 亿元,在产品占比 96.53%,项目验收一旦延迟,既影响收入确认,也可能触发存货跌价。第四是应收账款与现金流风险,应收账款余额 2.28 亿元且 1 年以上账龄占比升至 49.47%,回款周期拉长会占用营运资金。第五是竞争加剧与募投达产风险,行业进入者增多,募投项目建成后每年新增折旧摊销,若产能消化不及预期将摊薄利润。此外还有原材料价格波动、汇率波动、核心技术泄密等风险。总体看,这些风险不改变公司中期成长逻辑,但会放大业绩波动,申购后需跟踪季度毛利率和轮胎行业资本开支变化。
四、募投项目
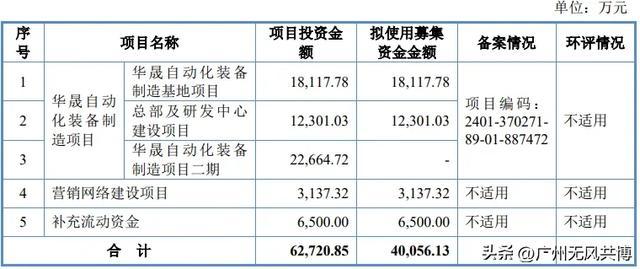
本次募集资金拟投向四个项目,合计拟使用募集资金 40,056.13 万元,项目总投资 62,720.85 万元,差额由自筹解决。
五、财务情况
1.报告期内:
六、无风个人的估值和申购建议总结:
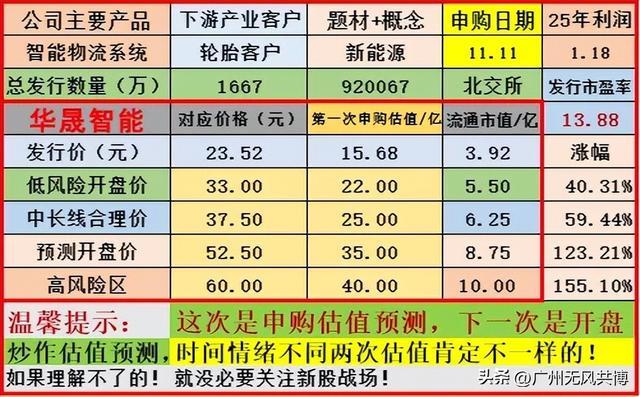
华晟智能以自动化立体仓库为核心,用自研自产的 AGV、RGV、EMS、堆垛机,加上自研的 WMS、WCS、RCS 软件,为制造业提供从原料入厂到成品发运的整线智能物流解决方案,公司采购结构件后自主完成电气设计、结构集成和嵌入式软件开发,赛道方面,智能仓储行业未来三年仍有 15% 至 18% 的复合增速,全球仓储自动化渗透率仅 22.5%、八成仓库尚未自动化,潜在空间超过 2 万亿元;公司 在手订单雄厚,财务2023 年至 2025 年收入复合增速 25.34%,在六家可比公司中处于第一梯队,短板是毛利率 2026 年上半年降至 21.98%、资产负债率 81.99%、存货 11.82 亿元,属于项目制企业的典型特征,募投项目是未来三年成长的地基,综合考虑短线给予35亿左右估值,建议积极申购。
华晟智能申购资金预测接近12700亿,起配价预测950万确认中签100股,1300可以博弈1+1,但是顶格1665.93万可以保证1+1.
谨慎说明:对于新股申购中签,沪深两市新股是市值配售,只要有一定的市值股票就能免费申购,等中签再缴款;而北交所新股是资金量配售,大资金才有可能配售中签,目前一般情况下没有三五百W以上,是不可能有机会配售的。
新股申购预测表估值,无风重点是指申购估值,不是指上市估值,目前看,中签后在上市当天找高点卖出是90%正确率,新股一般情况下后期都大概率下跌。新股申购建议分为四种(1.积极申购2.一般申购3.谨慎申购4.不建议申购,前面两种情况个人会申购,后面两种情况个人不申购)。
申购预测表是看重公司上市前的财务质地和行业前景,新股后期有波动是正常的,上市前一晚本号还有接盘炒作估值分析和策略,个人看法会随着资金的喜好和题材的发酵而改变前期观点(请关注本号每天复盘,会更新不同的估值分析观点)。请谨慎和理性参考,本文内容不做任何投资建议,据此操作风险自理。