
租来的提价权,富瀚微:利润来路、现金背离,与三条待验证的假设

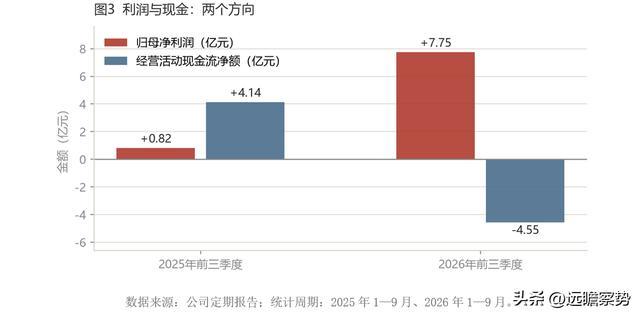
富瀚微前三季度赚了7.75亿元,经营现金流是-4.55亿元。
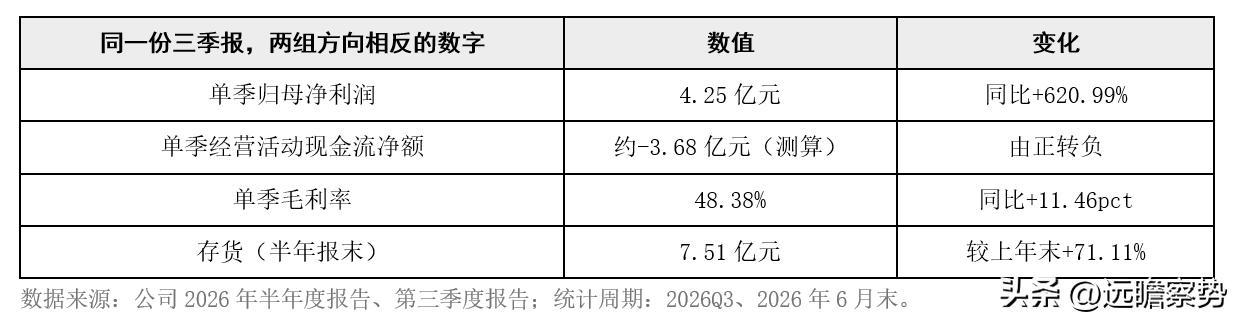
两行数字出自同一份三季报。2025年同期,归母净利润0.82亿元、经营现金流+4.14亿元——一年之后,利润多了6.93亿元,现金少了8.69亿元。
利润表与现金流量表朝相反方向走,这是富瀚微2026年最具体的一处冲突:钱赚到了,没回到账上。
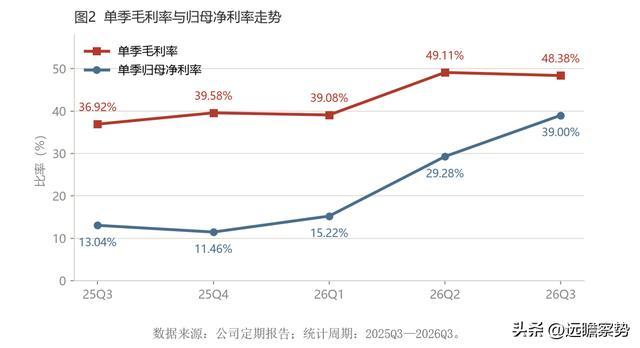
单季毛利率从36.92%抬到48.38%。十一个百分点的抬升,靠的是产品结构,还是把上游涨价转手给了下游?
本文回答三个问题:发生了什么、多空争什么、哪条假设最关键。
三分钟看懂
主题|这轮利润的来路不是一条平滑的成长曲线,而是上游存储涨价沿产业链向下传导时,芯片端完成的一次价格重估。
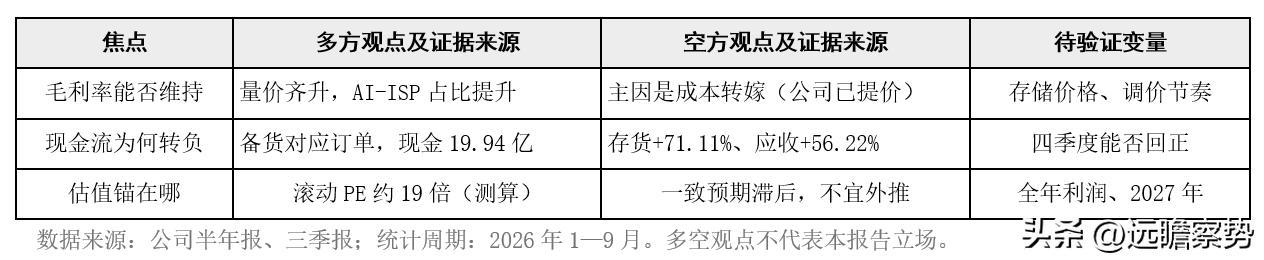
争议|多方认为量价齐升同时成立——AI-ISP、车载与消费AI硬件是结构性需求,提价只是放大器;空方认为毛利率抬升近10个百分点的主因是成本转嫁,公司自述“上游原材料价格上涨,公司同步对产品价格进行了上调”,一旦上游回落,利润会比收入先反应。
风险|最关键的假设是存储价格能否维持高位、公司能否继续按季度传导成本。2026年2月的第二轮全面调价,是这个假设最近一次验证。
一、先看事实:拐点在二季度,不在三季度
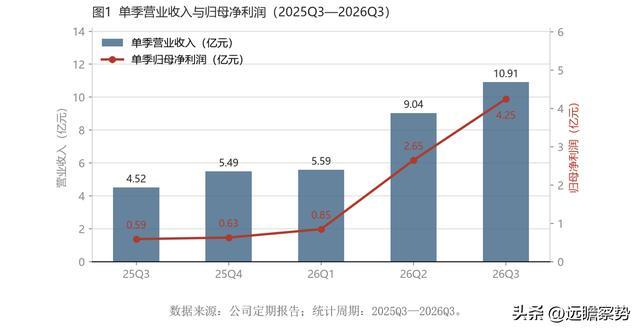
2026年前三季度,营业总收入25.54亿元、同比增长123.94%;归母净利润7.75亿元、增长845.02%;扣非净利润6.69亿元、增长934.65%。(公司三季报)
单季斜率更清楚:2025年三、四季度归母净利润0.59亿元、0.63亿元,2026年一至三季度0.85亿元、2.65亿元、4.25亿元。跳升在二季度,三季度是延续而非起点——单季4.25亿元,是2025年全年1.45亿元的2.9倍。公司口径是“产品销售数量与销售价格均实现提升”,半年报另补充了上游涨价与销量增长两条。
【市场一致预期对比】5家机构给出的2026年全年预测为归母净利润5.22亿元。该预期形成于8月中报前后,未含三季度再上行——截至三季度末,实际利润已达其全年的1.48倍。
二、行业舞台:五年从7710万片到3.647亿片,加速键却是存储
按公司H股上市申请资料引用的弗若斯特沙利文数据,全球视觉AI SoC出货量由2021年7710万片增至2025年3.647亿片,四年复合增速47.5%,2030年预计突破11亿片;公司称2025年在全球端侧智能视觉处理芯片出货量份额超20%、位列第一,车载ISP全球份额超50%。(第三方数据,非公司审计数据)
但2026年的行业加速键是存储,不是渗透率。
据媒体报道转述公司披露口径,公司自2025年下半年起按季度动态调价,2026年2月启动第二轮全面调价;部分含大容量KGD的IPC芯片中,存储成本占比已从20%—40%升至60%—70%。该类表述不等同于公告原文,以公司定期报告为准。
同行可对照:星宸科技选择协商式、分业务线渐进调价;北京君正从2025年三季度起调价,并确认业绩主要受益于存储涨价。国内梯队另有瑞芯微、国科微、晶晨股份,海外为索尼、联咏科技、NEXTCHIP;门槛在客户认证与IP积累,不在单颗算力。
三、业务解构:一块守、一块冲、一块慢
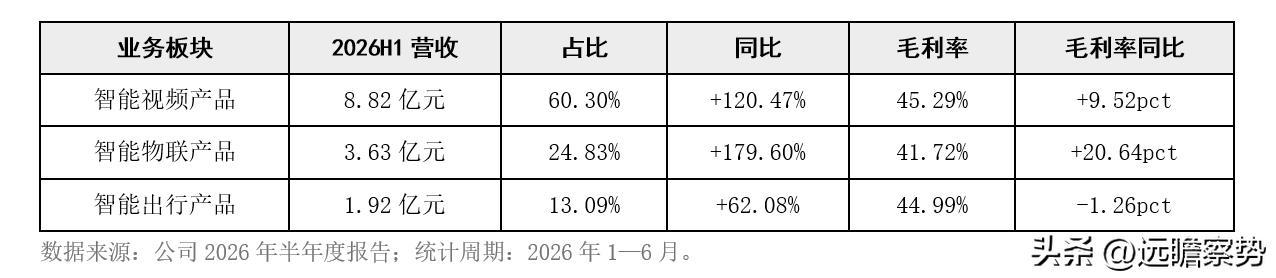
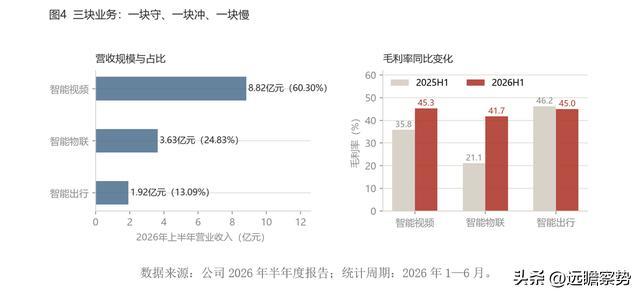
智能视频是基本盘,占六成收入,毛利率抬升9.52个百分点,是综合毛利率上行的主要来源。智能物联弹性最大,同比增179.60%,毛利率从21.08%跳到41.72%,但基数低、终端新。智能出行最慢,同比62.08%,毛利率反降1.26个百分点——前装车规芯片价格在定点装车时已锁定。
公司采用Fabless模式,晶圆与封测外协,成本曲线很大程度由上游报价决定;半年报风险提示原文列示“公司客户集中度较高”。
四、核心产品:壁垒写在IP与车规认证里
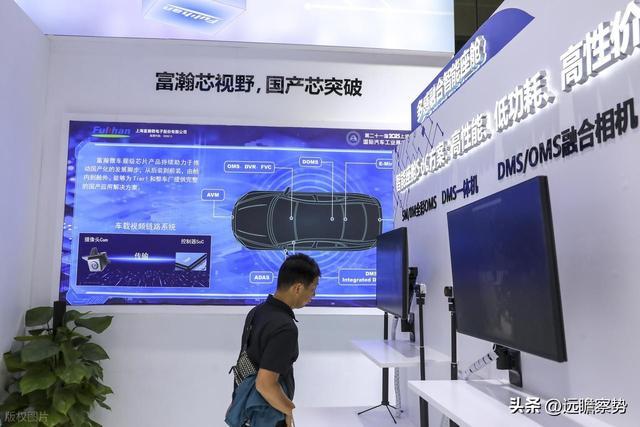
产品矩阵是“前后端协同”:端侧ISP/IPC SoC、边缘侧XVR/NVR SoC,另有视频传输链路与智能显示芯片;客户换供应商须同时替换前后端,切换成本被抬高。
车载是叙事最硬的一块。800万像素电子后视镜芯片已落地头部新势力旗舰车型,德系车企在开展导入验证,公司目标3至5年内把车载营收占比从13%提到20%以上。(媒体报道口径,非公告原文)
在研指向端侧AI,AI-ISP芯片已量产。真正卡住当期毛利率的不是算力,是存储KGD。
五、财务透视:毛利率抬了11个点,现金流退了8.69亿
前三季度毛利率46.60%、同比升10.57个百分点;净利率31.28%、升27.05个百分点;加权平均净资产收益率23.40%、升20.48个百分点。
费用端没有失控。上半年研发投入1.92亿元、同比增12.66%,占营收13.13%。研发增速远低于营收增速112.66%,这是利润弹性的第二个来源——经营杠杆。
前三季度经营活动现金流净额-4.55亿元,上年同期+4.14亿元;净现比-58.69%。按半年报-0.87亿元倒算,三季度单季经营现金流约-3.68亿元,而当季归母净利润4.25亿元。
钱去了两个地方:半年报末存货7.51亿元、较上年末增71.11%,应收账款6.59亿元、增56.22%;公司把现金流转负归因于备货。资产负债表仍稳,资产负债率24.94%,商誉2.51亿元。
争议焦点表
六、管理层与治理:7.48%的实控人,一份刚过会的激励
截至2026年9月30日,杨小奇持股7.48%,任董事长兼总经理,为实际控制人,与陈春梅(13.19%)、龚传军(2.47%)存在一致行动关系,合计约23.14%;第一大股东西藏东方企慧持股15.59%、质押2270万股。实控人直接持股不高、控制权依赖一致行动,属需跟踪的治理变量。
激励有实质进展:深交所信息显示,公司股权激励事项申请于10月30日提交、11月3日办结通过,考核目标待公告。H股发行在途,2026年4月29日更新递交,华泰国际独家保荐。
战略偏“重研发”:2025年营收降5.62%、归母降43.74%的年份,研发投入仍达3.51亿元、占营收20.80%,代价是净利率降到7.12%。
七、盈利预测与估值:一致预期已经被前三季打穿
2026年5家机构预测营收23.65亿元、归母5.22亿元;2027年2家预测5.02亿元。(第三方整合数据,非公司指引)
而前三季实际已7.75亿元,是2026年全年一致预期的1.48倍。一致预期已落在一个被财报证伪的区间里——以它为基础算出的估值会系统性偏高。
以下为情景推演,不是预测。假设四季度不再出现新的提价、销量维持三季度水平:
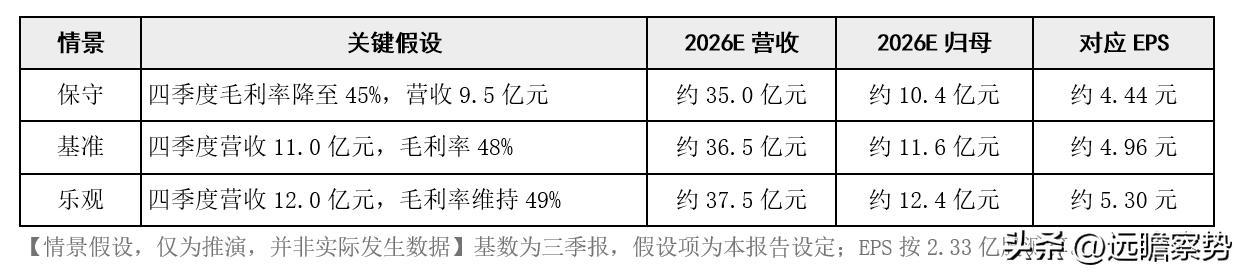
估值口径:以10月27日收盘价计,PE(TTM)约16.79倍、PB(LF)约3.79倍(中证网口径);以11月3日收盘价62.00元、总股本2.33亿股计,总市值约144亿元,按滚动12个月归母净利润约7.56亿元测算,PE约19倍(算术测算)。
弹性来自两处:车载占比能否从13%抬到20%,AI-ISP在端侧AI与机器人场景的放量节奏。任一假设被证伪,三情景的利润落点都要下修。
八、券商评级与目标价:三家机构,一个目标价
卖方覆盖偏薄,集中在2025年底至2026年8月;近三个月可查到的动作主要是申万宏源8月19日维持“增持”。下表仅作陈列。
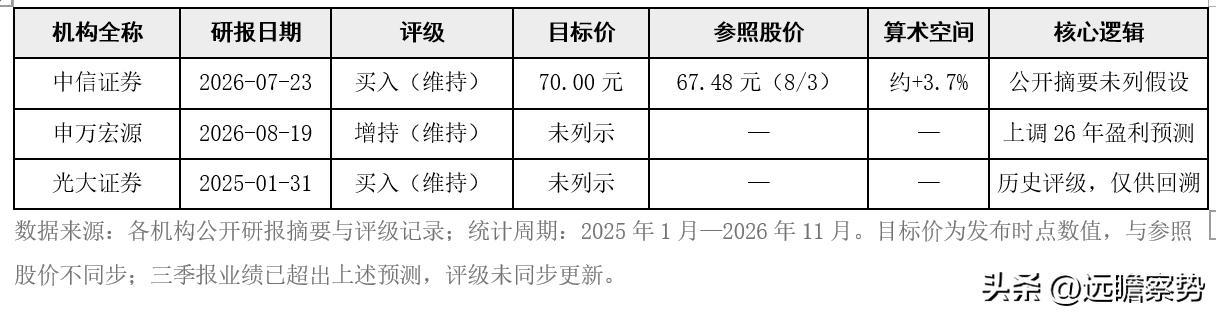
提醒卖方立场:上述机构在公司推进H股、业绩连续超预期的阶段给出偏正面评级,存在与融资节奏同向的可能;其结论与目标价本报告不转述,也不作为判断依据。
风险提示
1. 上游存储价格与供给波动(权重最高)。部分含大容量KGD的IPC芯片中存储成本占比显著上升;若存储价格回落,提价支撑减弱,毛利率存在回落可能。本报告不对价格方向作推测。
2. 现金流与营运资本占用。前三季经营现金流-4.55亿元,半年报末存货7.51亿元、应收6.59亿元,若下游放缓,消化周期将拉长。
3. 客户集中度较高。半年报风险提示原文列示“公司客户集中度较高”,主要客户采购策略变化将直接影响当期业绩。
4. 商誉减值。收购眸芯科技形成商誉2.51亿元,需每年末进行减值测试。
5. 竞争与境外发行不确定性。半年报列示智能安监领域“市场竞争呈现白热化态势”;H股发行尚需多项批准,能否实施及时点均不确定。
信息卡(数据反差卡)
免责声明:
本文基于公开资料整理,不构成任何投资建议。文中数据来自公司公告与定期报告,未经逐一核验,可能存在偏差。市场有风险,投资需谨慎,决策请独立判断。本文中统计的机构评级和目标价仅代表券商观点,不构成投资建议。