
三年亏12亿,芯德半导体首日涨28%

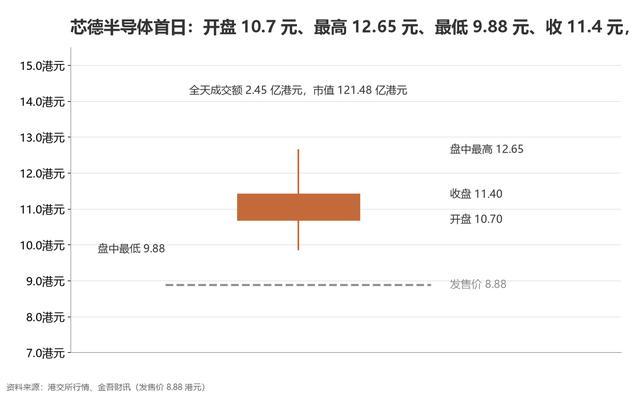
11 月 10 日港交所主板开盘,一家 2023 至 2025 年累计亏损 12.19 亿元、毛损率至今没转正的封测公司——芯德半导体(07672.HK)——开盘 10.7 港元,比 8.88 港元发售价高 20.5%。盘中最高 12.65 港元,收盘 11.4 港元,涨幅 28.38%,全天成交 2.45 亿港元。
它的港股公开发售获 9.84 倍认购,一手中签率 80%;国际发售获 1.13 倍,83 名承配人。广发基金、国惠香港、迈为股份子公司 Maxwell 三家基石合计认购 3.13 亿港元,占全球发售股份约 33%。
一家连年亏损的公司为什么有人抢?它离跨过盈亏平衡点还有多远?答案要从它的收入结构、扬州基地的折旧节奏、客户集中度这三条线里找。
芯德半导体是一家 OSAT——独立委外封测厂。芯片设计公司把晶圆做完之后,交给 OSAT 做封装和测试,芯德做的是这一环。
产品覆盖 QFN、BGA、LGA、WLP 与 2.5D/3D 五种封装形式。公司自称是国内少数集齐上述全部技术能力的先进封装厂商之一,搭建了"晶粒及先进封装技术平台(CAPiC)"。截至 2026 年 4 月 30 日,公司在中国境内累计拥有 225 项专利(39 项发明、186 项实用新型),另有 3 项 PCT 申请。
重点拓展方向是 GPU、光模块、高端 AI 电源管理芯片,客户包括联发科、联咏科技、晶晨半导体、博通集成、集创北方。
按 2025 年半导体先进封装及测试收入计,公司在国内通用 OSAT 公司里排名第七,市场份额 0.6%——同期前五名合计 64%。芯德还处在追赶位置。
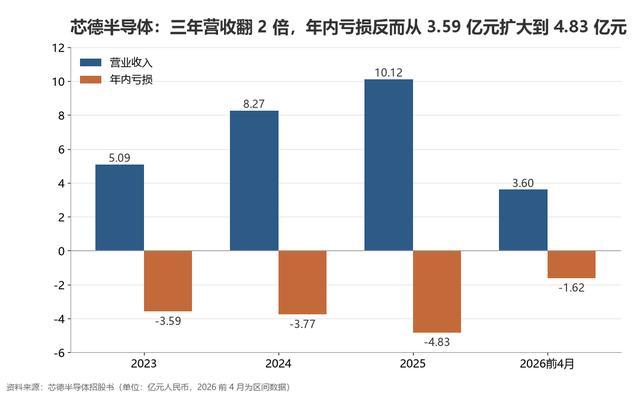
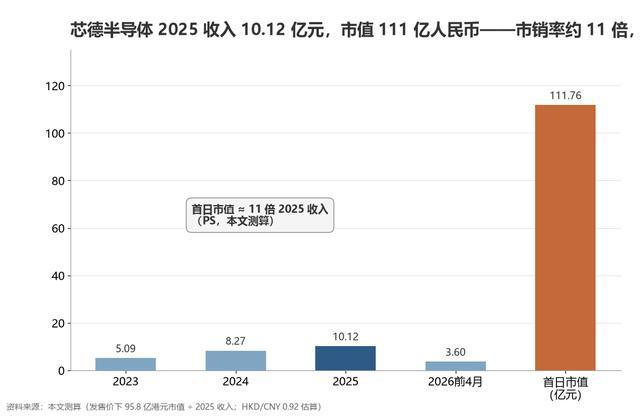
收入:5.09 亿元 → 8.27 亿元 → 10.12 亿元;三年翻近 2 倍,2024 年单年同比 +62.5%,两年复合 41.0%。2026 前 4 个月 3.60 亿元,同比 +17.4%。
年内亏损:-3.59 亿元 → -3.77 亿元 → -4.83 亿元;2026 前 4 个月 -1.62 亿元。
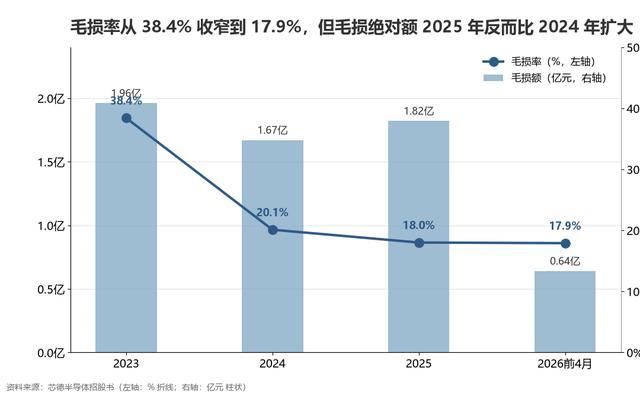
毛损率(负的毛利率):-38.4% → -20.1% → -18.0% → 2026 前 4 月 -17.9%。
经调整净亏损(剔除赎回负债利息、股份支付、上市开支):-2.66 亿元 → -2.38 亿元 → -2.74 亿元。三件事放在一起看:
其一,收入增长真实,但主要来自 QFN、BGA、LGA、WLP 这些成熟量产产品的放量。其二,2025 年毛损绝对额 1.82 亿元,比 2024 年的 1.67 亿元反而扩大——毛损率收窄但分母变大了,绝对金额回潮。其三,2025 年法定亏损扩大到 4.83 亿元,主要多出来 1.54 亿元融资成本、7453 万元股份支付两块,这两项不是经营性亏损,但会挤压实际融资空间和股东权益。
收入结构里最关键的一处反差
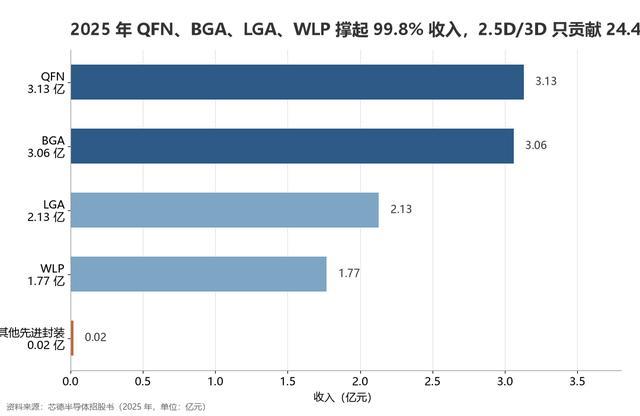
2025 年先进封装收入 7.37 亿元(占 72.8%),传统封装 2.71 亿元(占 26.8%)。问题在被公司反复强调的"2.5D/3D 先进封装"上——2025 年 2.5D/3D 全年收入只有 24.4 万元,占总营收不到 0.03%。
拆开看更直观:QFN 3.13 亿、BGA 3.06 亿、LGA 2.13 亿、WLP 1.77 亿——这四块加总占全年 99% 以上。BGA、LGA、WLP 归入"先进封装",但真正代表下一代工艺方向的 2.5D/3D 集成还没跑通。
公司披露的进展是:FOCT-R 封装 2024 年量产、FOCT-S/FOCT-L 完成内部产线通线、面向光模块客户的部分凸点工艺具备量产条件,2.5D 封装功能样品仍在验证。这些指标离"批量出货、贡献毛利"还有距离。
增长与产能:扬州基地是折旧压力最大的地方
南京基地规划总投资 60 亿元、2021 年批量投产,产能利用率从 2023 年 62.3% 升到 2025 年 84.5%、2026 前 4 月 80.0%。
扬州基地是重头戏:2023 年公司与扬州国资合资设立扬州芯粒集成电路有限公司,项目总投资超 20 亿元、一期 10 亿元聚焦 2.5D/3D 尖端封装工艺,2025 年 5 月通线、7 月运营。2026 前 4 个月扬州基地利用率 68.9%,仍在客户导入和爬坡阶段。
2026 前 4 个月计入销售成本的折旧摊销 1.19 亿元,占同期收入 33.0%,比上一年同期的 29.5% 还要高。即便收入继续增长,扬州基地新设备投运带来的折旧仍可能在短期内抵消规模效应。
分产品看,QFN 是唯一率先转正的:2026 前 4 个月毛利率从 -13.2% 抬到 +2.8%。BGA、LGA、WLP 的毛损率分别还在 -16.3%、-41.2%、-33.9%。单一产品转正不足以推整体盈利拐点已经形成。
需要盯住的地方
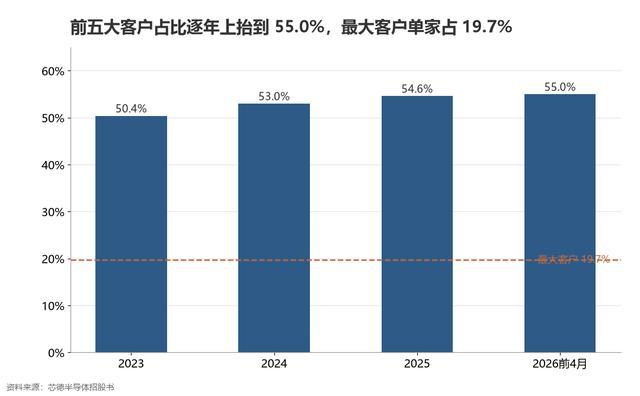
客户集中度三年一路走高
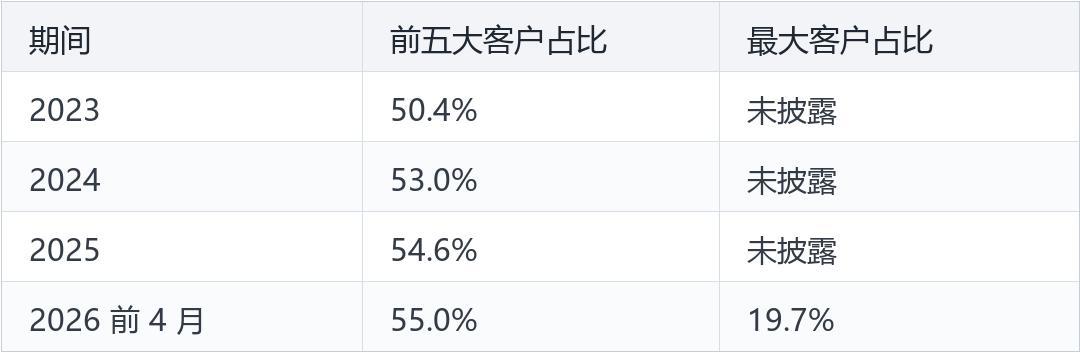
客户数从 2023 年的 127 名增至 2025 年的 161 名,收入却在向头部集中。下游同样集中,2026 前 4 个月消费电子加通信合计贡献封装产品及测试服务收入的 95.6%。半导体周期、消费电子库存调整、通信需求变化,任何一条波动都会直接落到芯德的订单上。
资金压力在扩大
截至 2026 年 4 月末,公司现金及现金等价物 1.13 亿元、计息银行及其他借款 11.84 亿元、流动负债净额 8.80 亿元;截至 2026 年 8 月末借款升至 15.78 亿元、流动负债净额 10.99 亿元。经营现金流 2023 年 -7066 万元、2024 年 +1.35 亿元、2025 年 +3996 万元、2026 前 4 月 -1.08 亿元;同期投资活动现金净流出 2.15 亿元。
股权高度集中,波动被放大
公司在配发结果公告中直接警告:前五大 H 股股东所持股份占已发行 H 股股本总额 42.60%,前 25 大 H 股股东持股占比 83.45%。即使买卖少量 H 股,价格也可能大幅波动。
七宗专利所有权诉讼 + 实体清单往来
公司披露涉及七宗由关键人员前雇主提出的专利所有权法律程序,牵涉六项专利及一项专利申请,并面临商业秘密相关指控——芯德创始团队多来自长电科技体系,这一背景在产业上是加分项,在诉讼上是压力源。往绩期公司曾与被列入美国实体清单的部分客户和供应商发生交易,公司认为出口管制违规风险较低,但这会长期影响海外客户拓展。
首日表现与估值:8.88 元发行、11.4 元收盘意味着什么
发行价 8.88 港元,落在 8.60~9.60 港元区间中间偏上。全球发售 1.0656 亿股 H 股,占发行后总股本 10.0%;发行后总股本约 10.66 亿股;募资总额约 9.46 亿港元、净额约 8.82 亿港元;未设绿鞋。
首日开盘 10.70 港元(+20.5%)、最高 12.65 港元(+42.5%)、最低 9.88 港元、收盘 11.40 港元(+28.38%);成交额 2.45 亿港元;收盘总市值 121.48 亿港元。
公司仍处亏损,无法用 PE 估值。本文测算:
- 首日市值折人民币约 111.76 亿元(121.48 亿港元 × HKD/CNY 0.92)
- 市销率 PS ≈ 11 倍(111.76 亿 ÷ 2025 收入 10.12 亿)
- A 股长电科技、通富微电、华天科技 PS 常在 1.5~3 倍,芯德是它们的 4 倍以上
溢价主要来自两块:"先进封装 + AI 封装"的赛道标签(2.5D/3D 尚未形成规模收入);以及小米长江产业基金、OPPO 关联巡星投资、联发科 Gaintech 等产业股东背书。按 2025 年 9 月最近一轮股权转让价,投前估值约 55 亿元;发行价对应发行后市值折人民币约 97.6 亿元——一二级价差约 77%(本文测算)。
往后跟踪信号
第一,看扬州基地利用率与折旧摊销占比。2026 前 4 月扬州 68.9%、折旧摊销占收入 33.0%。要看到拐点,需要扬州跨过 85%、折旧摊销占比压到 25% 以下。
第二,看2.5D/3D 收入是否真正跑出来。2025 年只有 24.4 万元,2026 年报或 2027 中报里如果这一项跳到亿元级,才能证明"先进封装"不只是概念。
第三,看QFN 之外的产品线能否跟进转正。BGA/LGA/WLP 毛利率能否像 QFN 一样在 2027 年内转正,是整体盈利拐点形成的关键。
第四,看计息借款与流动负债净额能否稳中有降。截至 2026 年 8 月末借款已到 15.78 亿元;港股 IPO 净额 8.82 亿港元(约 8.12 亿元人民币)能否有效置换银行借款,直接影响财务费用曲线。
第五,看七宗专利诉讼的进展——若败诉可能影响部分工艺专利的独占使用权。
结语
芯德半导体是一门正在被折旧压住利润的生意。三年营收翻 2 倍到 10.12 亿元,同期亏损从 3.59 亿元扩大到 4.83 亿元;毛损率从 -38.4% 收窄到 -18.0%,绝对额却没减少。扬州基地一期 10 亿元刚通线、QFN 毛利率已经在改善,2.5D/3D 还在验证。
首日 28.38% 的涨幅和 11 倍 PS,把 AI 封装想象空间和产业资本背书一次性折进价格里。风险也很具体:客户集中度 55.0%、前五大 H 股股东持股 42.60%、扬州基地仍在爬坡、公司仍在毛损。这家封测新贵能不能在 2027 年走出毛损、2028 年走到经营性盈利,是接下来 24 个月最值跟踪的问题。
数据来源与说明
- 芯德半导体股份有限公司港股全球发售招股章程、配发结果公告(2026-11-09)
- 港交所主板上市公告(2026-11-10)
- 中新经纬、财华社、证券之星、智通财经、经济参考报、每日经济新闻关于首日行情的公开报道
- 弗若斯特沙利文行业数据(引用口径以招股书为准)
- Wind 行情数据
本文测算:首日市值折算人民币(汇率 0.92)、市销率 PS、一二级估值差异,算法在正文段落已给出。除标注"本文测算"外,所有数据均引自公司披露文件与市场公开行情。
结尾互动
一家还在毛损的封测厂首日市值干到 121 亿港元,你怎么看这个定价?评论区聊聊。
觉得有用的话,点赞、在看、转发三连。
免责声明
本文为公开信息整理与个人分析,数据引自交易所公告、招股章程、配发结果公告及主流财经媒体公开报道;不构成任何投资建议、要约或承诺。市场有风险,决策需自行判断、自担风险。
(本稿正文合计约 3704 字)