
中签的赚156%,150追的亏72%:皇冠新材同一只票两种命

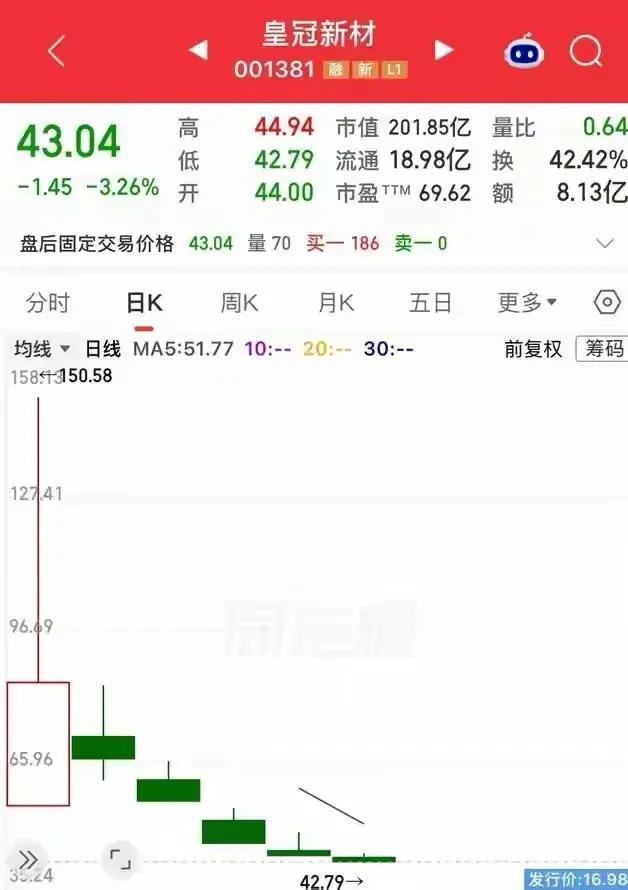
皇冠新材11月10日收43.04,跌3.26%,换手42.42%,成交8.13亿。
从首日最高150.58算起,六个交易日,跌了72%。
但如果你按16.98的发行价算,43块的中签者,仍然赚156%。
同一只股票,中签的在数钱,150追的在站岗。 
先别急着喊“跌到底了”。
67.27倍。这是43块钱对应的动态市盈率。
行业平均多少?不到28倍。
跌了七成,估值还是同行的两倍多。 这不是底,是从“荒谬”回到了“很贵”。
前三季度营收27.79亿,增11.75%。归母净利润2.25亿,降7.89%。
增收不增利。 原材料成本占八成,涨价传导不出去,浙江基地还在产能爬坡。
一家利润在缩的胶粘材料公司,67倍PE,讲不出什么新故事。
筹码结构,比业绩更诚实。
首日换手87.33%。中签的人,一天之内几乎全跑了。
留下来的是谁?150块追进去的散户和热钱。成本全挂在高山上,底下没有底仓托举。 
11月10日换手42.42%,龙虎榜前五大买卖席位全是东方财富拉萨营业部,买入6387万,卖出8132万,净卖出1744万。
拉萨席位对倒,游资互相摸口袋。 这不是抄底,是击鼓传花的第二轮。
首日87%换手把筹码换了一遍,六天42%换手又换了一遍。每一轮换手,都有人觉得自己不是最后一棒。
业务本身,没那么玄。
功能性复合材料,胶粘材料、薄膜材料,客户名单确实漂亮:华为、苹果、特斯拉、宁德时代。
但“进了供应链”和“赚大钱”是两件事。 直接材料占成本80%以上,本质是赚加工费的材料厂,不是芯片设计公司,不是光模块龙头。
给它67倍PE,等于把“华为苹果特斯拉小伙伴”这个标签,按科技股的估值卖了。
标签没错,估值错了。
底在哪里?
不在43,不在40。
行业平均28倍。皇冠现在67倍。如果要回到同行的估值水平,对应价格在18块附近。
巧合的是,发行价是16.98。
市场用六个交易日,完成了一次从16.98到150.58再奔向16.98的叙事闭环。 
不是公司变了。是首日那87%换手的人,替后面所有人把未来几年的估值空间一次性预支完了。
首日涨7倍不是礼物,是债务。皇冠新材用六天在还,还没还完。
中签的人笑,是因为他们卖在了别人贪婪的时候。150追的人哭,是因为他们买在了同一批人卖的时候。
同一只票,两个方向,一个真相:新股首日的涨幅,从来不是它值多少,是情绪愿意烧多少。