
长江存储330亿募资:国资十年陪跑与存储周期高位的账本错位

330 亿元。这是长存控股科创板 IPO 的拟募资额,也是 2026 年科创板迄今最大的一笔上市融资申请。招股书预披露的时间节点值得留意:2025 年全年盈利约 142 亿元,2026 年一季度单季盈利 333.79 亿元,三个月的利润几乎覆盖了整笔募资的规模。
一家账面利润充沛的公司,为什么仍然选择在这个时点向公开市场伸手?
答案不在利润表里,而在两张不同的时间表上。一张是存储芯片的周期表,另一张是国资股东的退出表。长存控股成立于 2016 年,湖北地方国资与国家大基金一期在项目启动阶段进入,到 2026 年启动 IPO,恰好走完十年。而存储行业在 2025 年至 2026 年正处于 AI 驱动的上行区间,NAND 合约价格连续抬升,供需缺口被多家研究机构判断将延续至 2027 年。募资的窗口,落在周期的高位;国资的退出诉求,也落在同一个窗口里。两者看似重合,但驱动它们的逻辑并不相同。
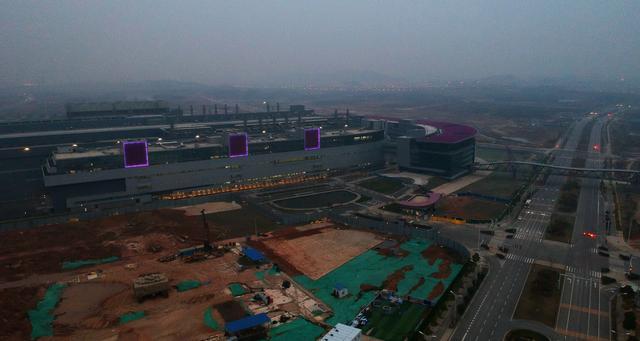
发行人长存控股。 330 亿元募资中,招股书披露的用途指向量产线技术升级与研发投入。扩产与下一代技术之间并非二选一,但资金的边际投向反映优先级。当前长存以 160 层、232 层产品为主,294 层已少量生产,300 层以上处于量产准备阶段。在 NAND 行业,层数攀升直接对应每比特成本的下降,而成本曲线决定了周期下行时谁还能留在牌桌上。但另一方面,技术升级的资本开支强度并不会因为单季利润丰厚而降低,330 亿元放在一座 12 英寸晶圆厂的设备清单面前,并不是一个可以覆盖多轮迭代的数字。
现有股东。 湖北长晟持股 26.54%,大基金一期 11.97%、二期 11.38%,光谷产投 9.25%,国芯基金 5.90%。这些主体的资金属性决定了它们对 “回报” 的定义不是股价涨幅,而是可实现的退出。有市场分析将长线资金的账面预期回报描述为倍数级,但这一表述来自第三方测算而非招股书披露,不宜直接采信为确定收益。值得警惕的是,国资退出与二级市场承接之间存在天然的节奏差:IPO 只是获得了退出的通道,限售期届满后的减持节奏,才是真正检验市场深度的时刻。
下游模组厂。 江波龙、佰维存储等模组厂商大量采购长存的 NAND 晶圆,长存产能释放意味着晶圆供给的稳定性提升和采购来源的分散化。但硬币的反面是,模组厂在存储产业链中处于 “夹心层”:上游晶圆价格由原厂定价,下游终端客户的议价能力同样有限,模组环节的毛利率在正常年份往往只有十几个百分点,利润弹性高度依赖库存时差。当原厂自身也经营自有品牌模组业务时,第三方模组厂在客户覆盖和产品定制化上仍有空间,但在晶圆分配和价格条件上并不具备对等的话语权。
设备与材料供应商。 北方华创 2025 年获长存超 50 亿元订单,中微公司 CCP 刻蚀设备已批量供货 232 层以上产线,国产设备在长存新厂房的采购占比据行业资料约 60%。这是订单落地的真实进展。但另一组数据同样需要并列:国产设备生产的 294 层 NAND 良率约 62%,同档进口线为 81%,国产机台单价高出约 30%。订单的 “落地” 与订单的 “经济性” 之间,隔着良率爬坡和成本摊销的漫长区间。材料端的情况类似,鼎龙股份的 CMP 抛光垫在长存份额据称超过 70%,但材料验证周期以年计,批量复购的节奏不会因为一纸框架协议而加速。
二级市场投资者。 存储芯片是公认的强周期品类。每一轮周期大约持续三到四年,当前的高盈利阶段对应的是 AI 基础设施需求集中释放与前期产能投资不足的叠加。普通投资者在 IPO 时点面对的不是一张 “成长股” 的估值表,而是一张 “周期高位利润” 的定价表。有市场观点明确指出,如果以单季峰值盈利去推算全年乃至未来数年的利润,隐含的假设是涨价具有持续性。这一假设是否成立,不取决于企业的技术叙事,而取决于 2027 年之后新增产能的释放节奏和 AI 需求的斜率。
竞争对手三星与 SK 海力士。 三星 2025 年已与长江存储达成混合键合技术的专利许可协议,从第 10 代 V-NAND 开始获得授权。这一事实本身说明,国际巨头与长存之间并非简单的 “限制与被限制” 关系:在晶圆键合这一关键工艺路线上,技术互赖是客观存在的。与此同时,三星西安工厂和 SK 海力士大连工厂的产线升级,受到设备许可审批节奏的约束,其在华市场份额在 2026 年第二季度已被长存反超。但另一方面,份额的此消彼长发生在一个整体供不应求的市场里,竞争对手当期的策略重心更偏向高附加值的 AI 存储产品,而非在成熟制程 NAND 上发起全面价格竞争。当供需缺口收窄、周期位置改变时,竞争的形式和烈度会以不同的方式重新显现。
存储芯片的周期性,不需要用 “强周期” 这个词来修饰,只需要看一个事实:长存控股 2023 年亏损超过 190 亿元,2025 年转为盈利约 142 亿元,2026 年一季度单季利润超过 330 亿元。同一个生产体系,同一批设备和人员,在三年之内经历如此幅度的利润摆动,原因不在管理效率,而在产品价格。
NAND 的定价机制并不复杂:产能建设需要两到三年,需求变化可以在几个季度内发生。当 AI 数据中心对存储容量的需求以超出线性预期的速度增长,而前一轮下行周期中行业投资收缩、新增产能无法即时投放,供需缺口就会把价格推到远离现金成本的位置。当前阶段正处在这一缺口的顶部区域。Counterpoint Research 的分析亦指出,供应短缺是 2023 年至 2025 年下行周期投资减少的结果,而新增投资转化为实际产能至少要等到 2027 年下半年。
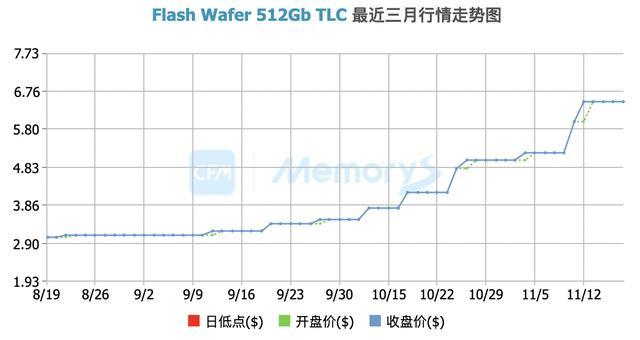
上市融资能不能 “平滑” 这种周期?从财务结构上看,股权资金不需要偿还本息,比债务融资更适合承受周期的底部。但从投资决策上看,一笔在周期高位募集的钱,如果按照高位价格信号去规划扩产节奏,等到产能落地时面对的可能是已经转向的需求。招股书将募资用途定位于 “技术升级” 而非单纯的规模扩张,恰恰反映了这种约束:在周期高位,把钱投向下一代工艺,比投向同代产能的重复建设,在下行情景中拥有更低的沉没风险。但技术升级本身同样有失败的概率,良率爬坡的节奏不会因为资金充裕而自动缩短。
半导体制造是一场没有终点线的资本消耗与技术迭代交替进行的漫长过程。330 亿元募资的意义,不在于让一家公司 “完成” 某种跨越,而在于为下一轮周期中的生存和迭代提供缓冲。国资十年陪跑需要一个可退出的资本市场通道,存储周期的高位盈利需要一个不被误读为 “常态” 的定价框架,设备与材料的国产化需要一个从 “订单落地” 走到 “良率达标” 的时间窗口。这三件事发生在同一个 IPO 时点上,但它们的节奏并不一致。
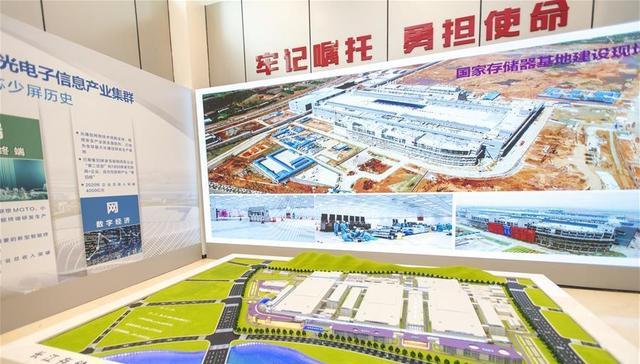
募资如果只能优先投一件事 —— 是先保产能生存,还是死磕下一代技术?你的答案是什么。