
“浓须大面好英雄,壮气高冠何落落。”——粤芯半导体惊艳几分?

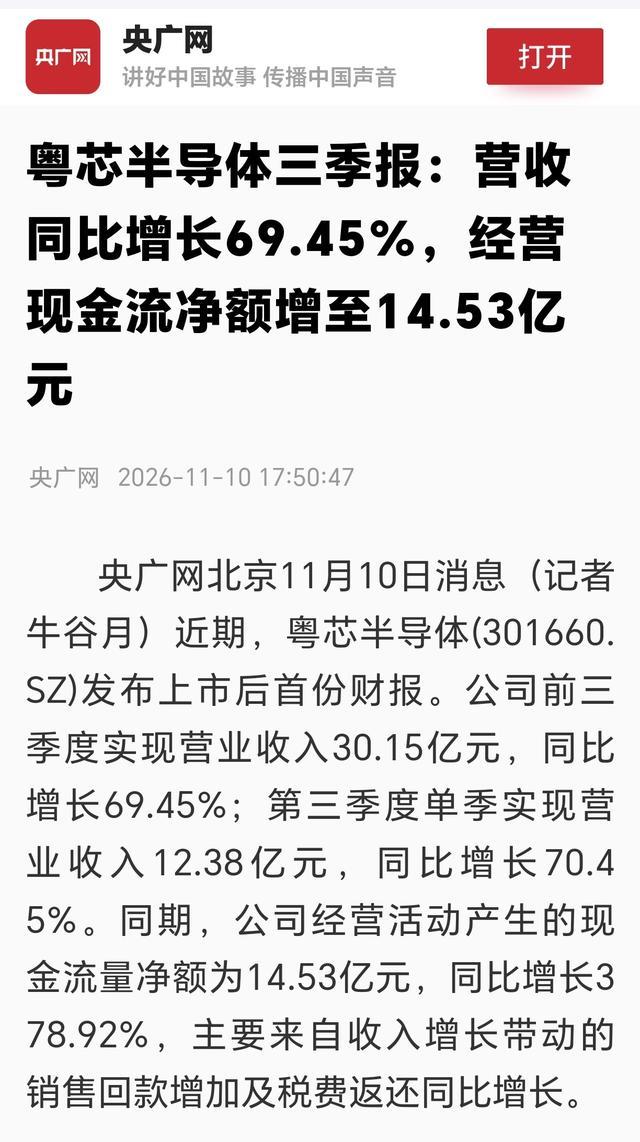
粤芯半导体是2026年10月13日登陆创业板的12英寸特色工艺晶圆代工企业,也是广东本土首家进入量产的12英寸晶圆厂。从产业链视角看,它不是先进制程龙头,而是在成熟制程的模拟、数模混合、功率器件和硅光代工上卡位。上市后的首份三季报显示,公司营收和现金流改善明显,但亏损仍未消除,盈利拐点仍需依赖产能消化、产品结构升级和政府补助。
三季报业绩如何解读?
2026年前三季度,公司实现营业收入30.15亿元,同比增长69.45%;第三季度单季营收12.38亿元,同比增长70.45%。归母净利润为-14.01亿元,扣非净亏损为-15.89亿元,扣非亏损同比收窄20.47%,第三季度单季扣非亏损收窄35.90%。更值得关注的是,经营活动现金流净额达到14.53亿元,同比增长378.92%,主要来自销售回款增加和税费返还。
这说明公司并非单纯放量,而是产能释放、产品结构优化和行业景气回升共同作用。2025年公司产能利用率已达96.38%,产销率99.47%;2026年上半年营收17.77亿元,同比增长68.76%,毛利率从-54.70%改善至-24.46%。但利润表仍未转正,前三季度归母净利润-14.01亿元,其中政府补助约2.12亿元。这意味着当前盈利修复仍部分依赖非经常性损益,真正拐点要看毛利率能否持续回升并覆盖折旧。
盈利拐点确定性有多高?
亏损收窄方向明确,但全面盈利仍偏晚,且依赖多个前提。
公司预计最早2029年合并口径扭亏为盈,该预测包含政府补助收益。招股书测算显示,若2029年收入达到124.70亿元、综合毛利率达到8.32%,才可能实现盈利;若收入或毛利率下降15%,最早盈利年度可能推迟至2031年。
折旧是最大约束。2023年至2025年,公司机器设备折旧分别为15.19亿元、17.02亿元、23.02亿元;2025年固定资产账面价值123.96亿元。四期项目总投资约252亿元,规划新增月产能4万片,预计2029年底建成。这意味着2027年至2030年新增折旧仍会持续压制利润。
因此,盈利拐点的确定性可以概括为:亏损收窄确定性较强,全面盈利确定性中等,时间表偏晚且取决于产能消化、高附加值产品占比提升、行业价格环境和补助持续性。
在国家产业中处于什么地位?
粤芯的产业价值,主要体现在区域空白填补、模拟特色工艺卡位和硅光代工稀缺性。
它是广东省首家进入量产的12英寸晶圆制造企业,也是创业板首家晶圆制造上市公司。截至2025年末,公司两座12英寸工厂已实现月产能6.33万片;四期建成后,总规划产能将达12万片/月。
硅光平台是其最突出的差异化标签。公司90nm SiPho平台截至2026年9月累计投片量已超过7000片,产品覆盖400G、800G、1.6T光模块,并正在导入3.2T NPO工艺。截至2026年4月末,公司是中国大陆唯一具备12英寸硅光晶圆大规模量产能力的企业。客户方面,公司累计合作芯片设计企业超200家,国内前十大模拟芯片上市公司中八成与其有合作。IPO战略配售中,阿里云、华工科技、汇顶科技、思瑞浦、中微公司、晶盛机电、通富微电等产业链企业参与,合计认购约30.79亿元。
但公司仍是追赶者。2025年全球代工市场由台积电主导,国内中芯国际、华虹、晶合集成、芯联集成等规模更大。粤芯的优势不在先进制程,而在模拟、功率、CIS、硅光等特色工艺,以及大湾区终端市场的贴近服务能力。
相比同类竞品,优劣势分别是什么?
优势方面:第一,大湾区唯一12英寸特色工艺代工平台,贴近手机、汽车电子、工业控制客户,本地化协同更强。第二,硅光平台稀缺,90nm SiPho累计投片量已超7000片,覆盖400G/800G/1.6T光模块,并与华工科技签署长期合作协议。第三,产能利用率高,2025年达96.38%;截至2026年5月末在手订单金额15.33亿元。第四,国产化推进较快,硅片、化学品、特气、刻蚀、薄膜沉积、CMP等环节已引入国产供应商。
劣势方面:第一,规模明显偏小。2025年营收25.82亿元,远低于中芯国际673.23亿元、华虹172.91亿元、晶合集成108.85亿元。第二,尚未盈利,2025年毛利率为-55.26%,而可比公司平均为15.61%。第三,折旧和资本开支压力大,2025年折旧23.02亿元,四期项目总投资252亿元。第四,单价和盈利能力偏弱,2024年公司12英寸晶圆单价约3976元/片,低于华虹8英寸折12英寸等效单价。第五,技术成熟度与国际龙头仍有差距,硅光平台在高端CPO、新材料、核心设备和EDA工具上仍依赖进口。
上市以来盘面资金情况怎样?
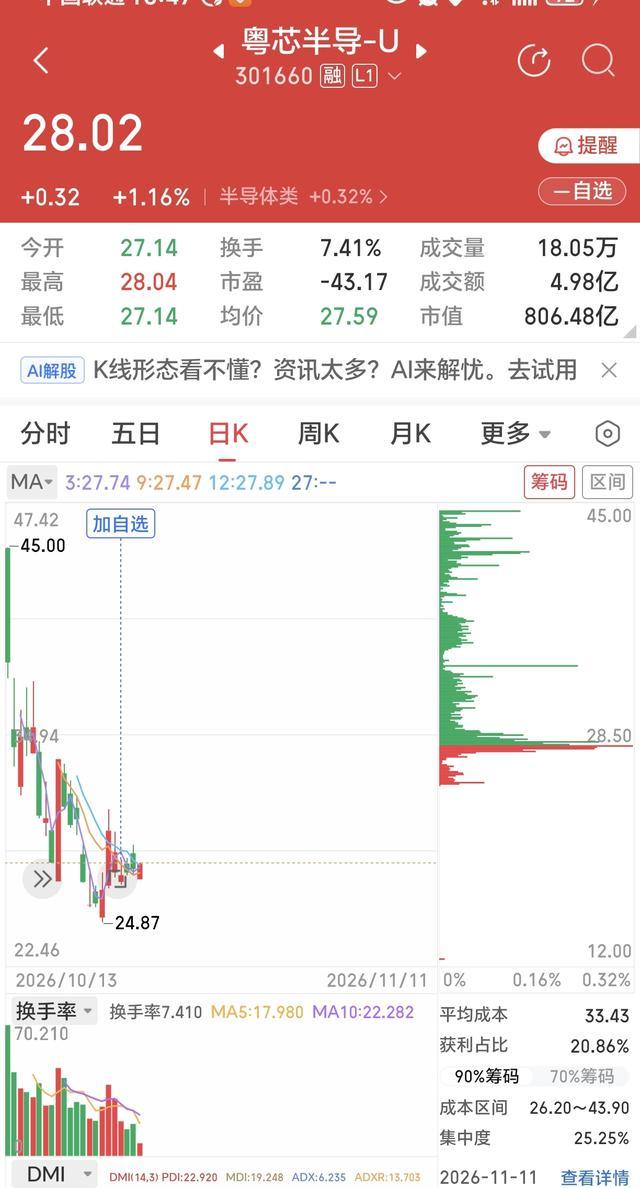
粤芯半导体2026年10月13日上市,首日收盘38.80元,涨幅223.06%,成交额71.40亿元,换手率70.21%。首日龙虎榜前五席位净买入3.82亿元,以国金证券成都双楠路和东方财富拉萨营业部为主,游资特征明显。资金流向数据显示,首日主力资金净流入21.81亿元。
上市后股价明显回落,10月29日收于27.00元,较上市首日高点回落较大。当前流通盘较小,股东户数达到36.55万户。公司仍处于亏损状态,估值不能用市盈率衡量,市场定价主要看产能扩张、硅光平台放量、毛利率修复和后续机构资金是否持续承接。
综合判断
粤芯半导体的核心逻辑不是“已经盈利”,而是“高成长+强现金流+稀缺工艺平台”。确定性在于大湾区12英寸特色工艺卡位、硅光平台放量、产能利用率高、经营现金流改善;不确定性在于2029年扭亏预测依赖收入、毛利率和补助假设,四期项目带来新增折旧,成熟制程竞争加剧,硅光平台仍需与国际龙头缩小差距。
更务实的观察指标是:季度毛利率是否继续回升;高附加值产品收入占比是否提升;硅光平台投片量和订单是否持续扩大;四期项目进度与后续折旧压力;主力资金和机构资金是否重新净流入。