罗博特科冲港股:德国设备苏州造?

本文首发于公众号「光电前瞻」,2026 年 9 月 15 日,文中「今年」指 2026 年,上市进展以当时公开资料为准。
9 月 10 日,香港联交所上市委员会为罗博特科开了上市聆讯,这是一家公司挂牌前要过的最后一道审议。三天后,港交所网站挂出了它的聆讯后资料集,五百多页,繁体中文,封面上写着这是一份草拟本,所载资料并不完整,还可以更改。
这家公司在 A 股待了七年多。2011 年 4 月在苏州成立,2019 年 1 月登陆深交所创业板,主业是光伏电池片的自动化设备。2025 年 5 月,它把德国设备厂 ficonTEC 全资并了进来,业务里多出一块叫「硅光组装与测试设备」的东西。去年这块贡献了公司总收入的 46.3%,已经比做了十几年的光伏那一块(45.6%)还多。
ficonTEC 的机器干的是这样一件事。一根光纤的直径是 125 微米,芯片上那条硅光波导的截面还不到 1 微米,要让光从前者进到后者里去,得把光纤、透镜和激光器以亚微米的精度怼到芯片上、固定住,再通电测一遍光通不通。这道工序叫有源耦合,光模块和光引擎从实验室走进量产线,最难自动化的就是它(详见从光模块到 CPO 都绕不开的有源光耦合:1.5 万字解读这道最难自动化的工序)。
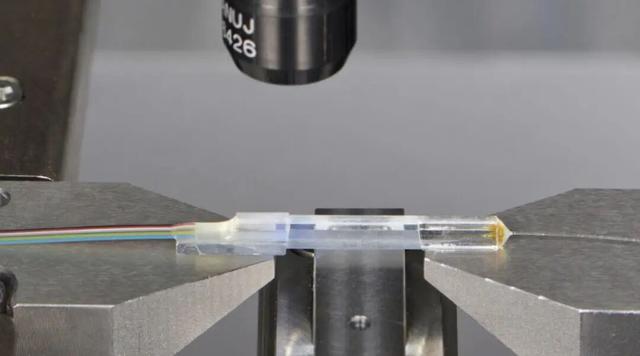
图为有源耦合的工位,一支光纤阵列被夹持在显微物镜下,对准要边送光边找损耗最小的那个位置。图源:ficonTEC 官网。
A 股的定期报告里,这块业务一直只报汇总数:2025 年收入 4.39 亿元,今年上半年 4.88 亿元,毛利率 42.91%,在手订单多少亿。港股的这份资料集把它摊开了,按台数、按生产基地、按交付地点、按客户,一张一张分开列。这些表拼起来,能看到 A 股报告里看不到的一件事:这门生意的机器越来越多地在苏州造,而交货地点几乎全在境外。
前四个月,62.5% 的硅光设备是在苏州造的
资料集在「生产本地化」一节里给了两个数:按产量计,在内地生产的硅光组装与测试设备,2025 年占总产量约 28.1%,今年前四个月占约 62.5%。
后面那张生产数据表把这两个数落到了具体的厂。截至 4 月 30 日,公司有两个德国生产基地专做硅光组装与测试设备;国内的两个基地里,南通主要做光伏,苏州那个则同时承担光伏和一部分硅光设备的生产,所以「内地」这一栏实际上就是苏州一个厂。今年前四个月硅光设备总共产出 40 台,德国出了 15 台,扣掉之后剩下的 25 台在苏州;一年前的比例正好反过来,2025 年全年 121 台里德国占 87 台,苏州 34 台。
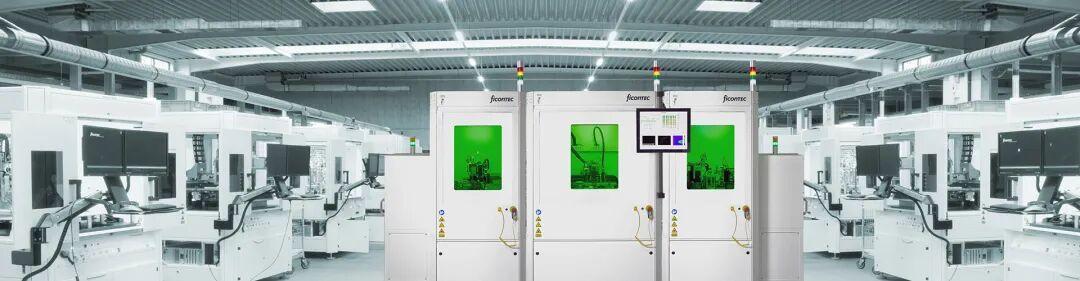
图为 ficonTEC 在德国的装配大厅,两侧是成排的独立工位,中间那几台是串成一条线的在线式系统。图源:ficonTEC 官网。
苏州这个厂的产能是从哪腾出来的,同一份文件里也有账。光伏那一侧的产能从 2023 年的 2,550 台降到 2025 年的 165 台,今年前四个月只剩 55 台;专门负责光伏生产的人员平均人数,从 2023 年的 677 人降到 2024 年的 374 人,再降到 2025 年的 42 人。资料集把产能下降的原因写成「为应对光伏制造解决方案需求持续下滑而对生产资源作出调整」,并且在解释光伏利用率回升时补了一句:这里面包括将人员及资源重新调配至硅光业务。
换句话说,是同一座厂里腾出来的车间面积和同一批调试人手。前几年他们在装光伏电池片产线,现在有一部分在装 ficonTEC 的机器。
这件事对客户的意义,资料集举了一个例子。对于一个与全球电信供应商合作的项目,在苏州进行本地化生产把制造交付周期从约 40 周缩短到了约 16 周,从九个多月压到四个月。
不过有一件事没有跟着挪。两个德国基地仍然专门负责硅光组装与测试设备,而爱沙尼亚的厂房负责这些设备的设计,以及自动化编程、硬件的设置和测试。ficonTEC 带过来的是机器本身,和德国、爱沙尼亚那套设计与调试的班底;罗博特科给这门生意加上去的,是苏州那座腾出来的厂。
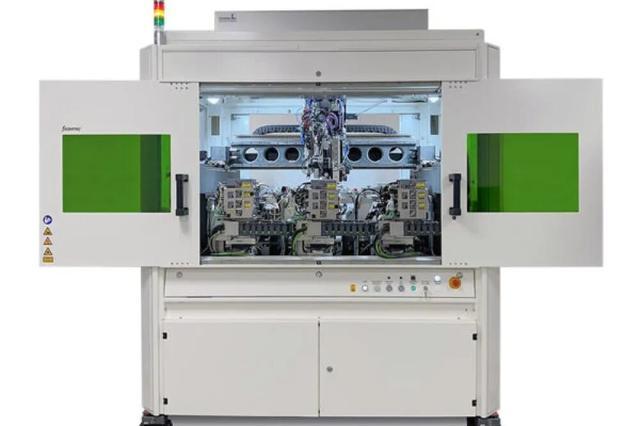
图为一台打开机门的 ficonTEC 设备,机箱里是三组并排的工位和顶上的取放机构,一台这样的机器就是产量表里的一个「台」。图源:ficonTEC 官网。
2025 年这块收入交到内地的只有 4.1%,交到泰国的有 38.4%
资料集里有一张按地理位置分的收入表,附注写明这张表的口径是「根据向客户交付相关设备或解决方案的地点呈列」。也就是说,它记的是设备运到哪里、在哪里交货。
2025 年硅光组装与测试设备这一块收入 4.39 亿元。按交付地点拆开,最大的一块是泰国,1.69 亿元,占这一块的 38.4%;接下来是中国台湾 19.4%、德国 12.1%、以色列 10.4%,马来西亚、阿曼、加拿大合起来的「其他」8.8%,美国 4.7%,波兰 2.1%。交到中国内地的是 1,786 万元,占 4.1%。
今年前四个月排序大换了一轮:波兰一下占到 50.2%,泰国 23.1%,中国台湾 8.3%,以色列 7.3%,中国内地 6.7%,德国 4.5%。境外那一头,还是九成以上。
泰国这一栏最容易让人联想。那里确实是光模块制造的一块高地。做光器件代工的 Fabrinet,主要生产设施就在泰国,今年 5 月它又在 Navanakorn 买下一座 8 英亩的园区,Chonburi 园区里一栋约 200 万平方英尺的新厂房从 2025 年 2 月开始建。国内做光模块的几家也都在那儿落了地,中际旭创的 Terahop Thailand、新易盛的泰国工厂二期、天孚通信在春武里的量产基地,都写在各自的 2025 年年报里。
但资料集没有说设备交给了谁。这家公司对客户名字一向守得很紧。9 月 10 日一天,深交所的互动易平台上就有四条提问被同一句话挡了回去。投资者分别问立讯精密、矽品、剑桥科技是不是公司客户,问 AMD 和 GlobalFoundries 那套 CPO 方案有没有用它的设备,回复都是「相关问题涉及商业秘密,公司未经授权无权单方面答复」。同一天另一个问产能的提问,公司的回答是让投资者去看已经披露的港股上市文件和半年报。
资料集能给的是匿名的画像。今年前四个月的第一大客户代号 N,交易金额 6,550 万元,占公司总收入的 33.0%,买的是硅光组装设备,合作已经八年;附注里写它是「一家先进光学开关产品制造商,总部位于瑞士」。另外三家买硅光设备的大客户,总部分别在美国(一家光学及光子产品制造商)、加拿大(高速连接领域的全球领导者)和美国(半导体自动测试设备制造商)。这四家里有三家的合作年限算的是 ficonTEC 被收购之前就已经有的关系。
苏州造的比例从 2025 年的 28.1% 升到今年前四个月的 62.5%,交到中国内地的比例却一直是个位数:2025 年 4.1%,今年前四个月 6.7%。
还有第三个地理口径。在讲美国关税敞口的那一节,资料集写道:这块业务的客户总部主要位于美国、中国内地,以及德国与瑞士等欧洲国家。中国内地在「客户总部」这一栏里是主要的一档,在「交付地点」那一栏里只有 4.1%。
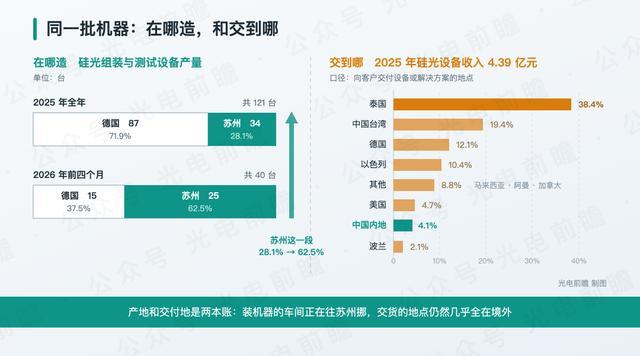
图为罗博特科硅光组装与测试设备的产地占比,和 2025 年这块收入按交付地点的分布。数据来源:港交所聆讯后资料集,2026 年 9 月 13 日刊发。光电前瞻制图。
产能 41 台造了 40 台,测试设备造出 19 台卖出 5 台
今年前四个月,硅光组装与测试设备的产能是 41 台,实际产量 40 台,利用率 97.6%。这条线一路是往上走的:2024 年 87.1%,2025 年 93.1%,到前四个月 97.6%。
这里的产能算的是可用的生产车间面积和可用的人力,产量则以订单为基础计算;资料集自己提醒,设备类型不同,不同期间的台数不完全可比。
更有意思的是另一组数。同一段时期,硅光测试设备的产量是 19 台,销量是 5 台;组装设备的产量和销量都是 21 台。产量按订单计算,而一台机器的收入要认进来,还得走到客户验收那一步。测试设备这一栏,造出来的和卖出去的差了 14 台。
这十几台去了哪,在资产负债表上能看见一部分。到 4 月 30 日,公司的存货是 5.13 亿元,比 2025 年末的 4.10 亿元又涨了一亿,其中在制品 2.75 亿元、制成品 1.57 亿元;存货周转天数从 2025 年的 181 天跳到 411 天。资料集把这笔存货解释为「为支持在手未完成订单而累积存货,而非积压陈旧或滞销存货」,并说大部分存货的账龄仍少于一年。它还给了一个后续的数:到 7 月 31 日,4 月底那批存货已经有 35.4%、也就是 1.82 亿元被动用或者卖掉了。
这一环的代价直接写在分部业绩上。ficonTEC 这块业务在 2025 年并表之后的几个月里盈利 100 万元,今年前四个月亏损 4,720 万元。资料集给了两条原因,两条都落在验收上:一是部分硅光项目仍处于生产及测试阶段,尚未达到确认收入所需的客户验收里程碑,而员工成本、收购确认的无形资产摊销这些固定和半固定开支照样在发生;二是部分项目的交付时间表有所延长,因为硅光设备的需求不断增加、复杂性日益提高,导致生产、测试和客户验收的周期一起拉长。
需求增加把周期拉长,听着有点绕,但对着上面那 19 台和 5 台就不绕了:机器造得出来,签字没跟上。
6 月底还压着 20 亿元订单,是上半年这块收入的四倍多
在「近期发展」一节里,公司给了一个截至 6 月 30 日的数:硅光组装与测试设备的未完成订单达到 20 亿元。
同一节里的中期数字是,今年上半年这块业务收入 4.88 亿元,占公司总收入的 80.3%。两个数放在一起,在手订单大约是上半年收入的 4.1 倍。
收入的分布也不平。前四个月这块只有 1.31 亿元,到上半年是 4.88 亿元,绝大部分落在 5 月和 6 月这两个月里。公司在讲季节性的那一节说得很明白:经营业绩没有重大的季节性波动,但收入会在若干月份或季度出现集中,原因是项目特定的,收入确认主要取决于个别客户采购订单的时间安排,以及项目交付里程碑的达成情况。
上半年这块业务的毛利率是 42.9%,去年同期是 34.8%;拆到组装设备这一项,从 34.6% 升到 43.1%。设备生意放量之后毛利率能不能守住三成多,是这一行的老问题(详见复购率,比首单更重要:CPO「卖铲子」生意的兑现审计框架|以罗博特科为例)。公司对这次上升给的解释是,上半年交付并验收的多是量产机器,它们的单位生产成本低于过往期间交付的首创及验证机器,后者的初始设计、工程和定制成本高,又还没享受到规模效应。
另一面也在同一份文件里。前四个月硅光组装与测试设备的毛利率只有 31.2%,比去年同期的 34.7% 还低,资料集的解释是项目组合变动,其中包括在这四个月里确认了公司第一个大规模光交换机(OCS)组装设备项目,这类项目的毛利率相对较低。设备的均价这几年一直在跳。组装设备的平均售价 2024 年是 418 万元,2025 年掉到 302 万元,今年前四个月又抬到约 513 万元。资料集对这两次变动各给了一个解释:2025 年那次下滑是因为 2024 年卖出的机器里有少量按更复杂的客户特定规格做的高度定制单元,而 2025 年卖的标准规格方案占比更高;今年这次上抬是因为前四个月交付的是大型硅光组装设备,比去年同期交付的独立设备卖得贵。
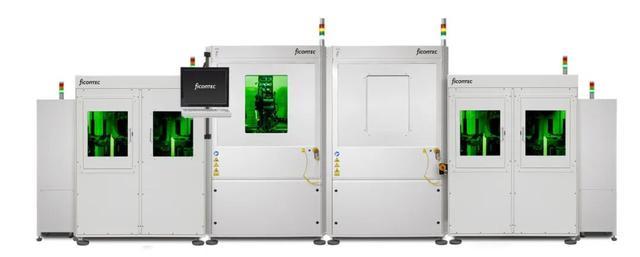
图为 ficonTEC 用于光交换机组件的一条生产系统整线,几台设备按物料流串在一起,中间由传送与上下料模块衔接。图源:ficonTEC 官网。
再看产能。公司说,苏州的硅光设备产能提升很快。主要客户的时间表卡得紧,6 月 30 日前的大批量交付按期完成了。今年剩下的交付,公司认为现有厂房的产能够用。
至于市场最关心的共封装光学 CPO ,资料集写的是:全资子公司 ficonTEC 已与一家世界领先的 AI 基础设施公司展开合作,共同开发为 CPO 及光互连技术优化的制造与测试解决方案,目前这些产品和技术正与客户处于联合开发阶段。今年 6 月 17 日那份 A 股说明公告点了名,是英伟达,同时写明公司暂未就该产品取得在手订单,也未形成相关销售收入。
接下来几个季度,看能造出多少台、什么时候签字
把这几张表放在一起,罗博特科这门生意眼下是这个样子:机器和设计的班底来自德国与爱沙尼亚,产能越来越多地落在苏州,交付地点基本在境外,客户的名字一个都不给。订单这一头目前不紧,6 月底的 20 亿元是上半年收入的四倍多,往绩记录期间也没有一笔硅光设备订单被取消。更吃紧的是后面两步:苏州能造出多少台,以及客户什么时候在验收单上签字。
对做光模块、做光引擎的人来说,这份资料集里最值得记住的一句是产地那一句。同一台耦合和测试设备,现在有六成多在苏州装出来,而不是从德国阿希姆运过来。这件事最直接的读数就是交期,资料集举的那个项目从 40 周压到了 16 周。对投资者来说,接下来几个季度更该盯的是收入和验收的节奏。测试设备那 19 台造出来只卖掉 5 台、存货周转天数从 181 天跳到 411 天,是当下这门生意最实的两张读数。
往后有几件事会陆续给出答案。正式的招股章程刊发时,这几张表里的数会不会改;三季报里硅光设备的收入和毛利率,能看出 5 月和 6 月那波交付之后节奏还在不在;苏州的产能占比会不会继续往上走,测试设备产量和销量之间那道口子有没有收窄;与英伟达那条 CPO 合作什么时候从联合开发挪进在手订单,是最慢也最重的一件。这几条线我们会持续关注,有新的进展再带回来。
欢迎继续阅读:
复购率,比首单更重要:CPO「卖铲子」生意的兑现审计框架|以罗博特科为例
CPO 光引擎测试:四道工位、九家公司,设备价值正往哪一段集中
光模块公司估值逻辑重构:AI 时代 PE 为何失灵、新尺子如何量,以及三个有边界的趋势判断
200G/lane 产业链盈利地图:2000 美元一只的光模块,利润锁在少数公司手里
参考来源:香港交易所披露易「申请版本/聆讯后资料集」栏目刊发的罗博特科智能科技股份有限公司聆讯后资料集(申请编号 108535,2026 年 9 月 13 日);罗博特科《关于香港联交所审议公司发行境外上市外资股(H 股)的公告》(公告编号 2026-051)与《关于合作事项的说明公告》(公告编号 2026-039)、2026 年半年度报告、2025 年年度报告;深圳证券交易所互动易平台相关问答;中际旭创、新易盛、天孚通信 2025 年年度报告;Fabrinet 2026 财年 Form 10-K;插图引自 ficonTEC 官网。