IPO问询复盘|莱普科技:半导体激光设备“小巨人”核心技术来源获关注

周刊价值研究所
本报告基于公司招股书及首轮问询函等公开信息,运用AI分析模型生成,内容仅供参考。
一、成都莱普科技股份有限公司速览
成都莱普科技股份有限公司成立于2003年12月,是国内少数同时为半导体前、后道工序提供激光工艺设备的厂商。公司控股股东为东莞市东骏投资有限公司,实际控制人为叶向明、毛冬,本次拟在上交所科创板上市,由中信建投证券担任保荐人(主承销商)。
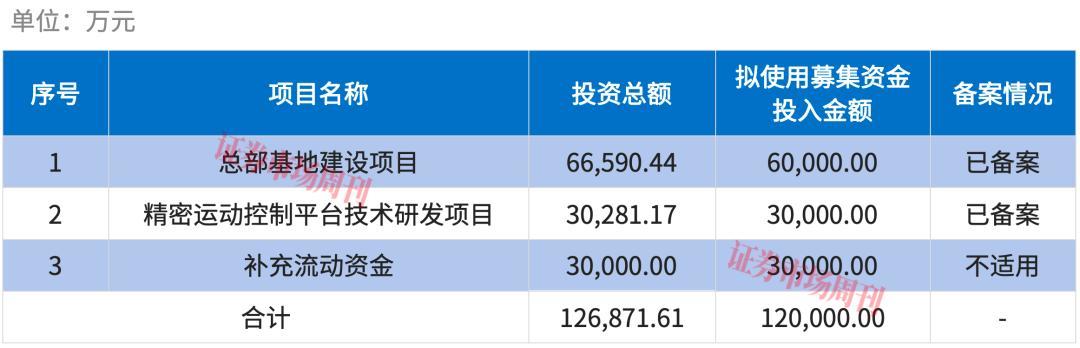
二、募资用途与发展规划
三、主营业务
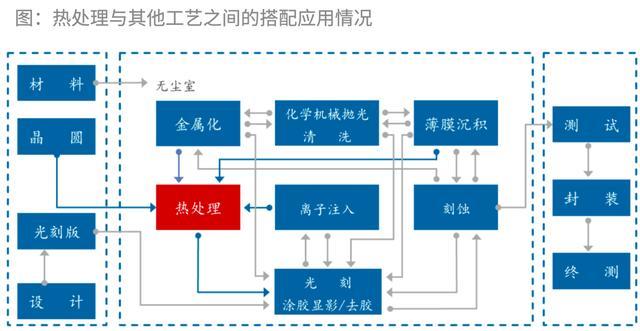
莱普科技以先进精密激光技术及半导体创新工艺开发为核心,主要从事高端半导体专用设备的研发、生产和销售,并提供相关技术服务,产品包括激光热处理设备和专用激光加工设备两大序列,广泛应用于12英寸集成电路产线和先进封装产线,是国内少数同时为半导体前、后道工序提供前沿激光工艺设备的厂商。热处理系半导体前道七大工艺步骤之一,公司设备在离子注入、薄膜沉积、金属化等工序后对材料实施晶格损伤修复、注入杂质激活和材料结晶改性,其与其他工艺的搭配应用如下图所示:
专用激光加工设备覆盖封测、晶圆制造、电子制造及其他领域,利用激光实现标刻、切割、刻蚀、键合及解键合等微纳加工,并提供设备升级改造等技术服务。按2025年度数据,公司主营业务收入中激光热处理设备占81.64%、专用激光加工设备占17.92%,是收入的主要来源。
四、核心财务数据
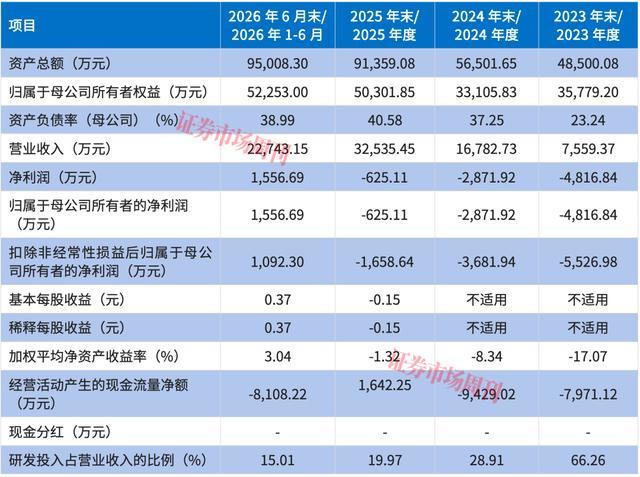
五、竞争格局
公司当前专注于中国大陆市场,在激光热处理领域与应用材料、维易科、住友重工、迪恩士、DIT、伊欧激光等境外厂商及上海微电子、华卓精科等境内厂商竞争;中国大陆激光热处理设备市场仍由境外厂商主导,据招股书援引QY Research等机构数据并结合公司收入测算,公司国内市占率已由2022年约3.5%提升至2025年约16.4%,与华卓精科、上海微电子等境内厂商份额接近;在半导体热处理设备整体市场中公司占有率约3.0%,含快速热处理口径测算约3.8%。激光加工领域的主要竞争者包括迪思科、ASMPT、联动科技、德龙激光、大族激光等。
六、一轮官方问询问题总结
问题1 产品与市场竞争
要求披露报告期各期各类型激光热处理设备和专用激光加工设备的收入、单价、销量、毛利率、应用领域及主要客户,半导体热处理三种技术路线的市场规模、渗透率及相互竞争关系,独创性产品是否仅供应特定客户并存在绑定关系,以及北方华创、屹唐半导体等未纳入背景下可比公司选取是否完整、合理。
重点关注:技术路线与竞争格局、市场地位表述、可比公司选取完整性。
问题2 核心技术来源与先进性
要求结合与竞品关键技术指标比较,说明“国际先进”“打破国际厂商垄断局面”等表述是否依据充分;激光器等关键零部件的作用及采购占比,核心工艺是否主要体现在结构设计和系统集成、技术壁垒是否较高;并结合历史沿革和核心技术人员变动说明技术来源,离职程序、竞业禁止及潜在技术纠纷。
重点关注:先进性表述依据、技术来源与人员纠纷。
问题3 合作研发
要求披露与外部机构合作研发的背景、协议约定、技术成果与核心技术及产品的对应关系,支付研发费用与所获服务是否匹配;共有技术对外限制、收益分配安排及纠纷风险;合作研发是否涉及定制化和受托研发,是否存在对合作方的重大依赖,发行人是否具备完整知识产权及独立研发迭代能力。
重点关注:共有专利权属与限制、自主研发独立性。
问题4 单一客户重大依赖
要求补充披露向客户A及其同一控制下主体销售的毛利占比;说明单一客户重大依赖的原因及合理性,股东A入股价格公允性及客户入股与产品销售是否属于一揽子安排,未比照关联交易披露是否合理;区分产品说明与客户A交易价格是否公允、LIC及USJLA是否仅能用于客户A,并说明合作稳定性及依赖能否改善。
重点关注:客户入股与一揽子安排、价格公允性、依赖改善。
问题5 实控人大额担保
要求披露实际控制人叶向明、毛冬对外担保的背景、债务内容及款项最终流向,承担担保责任的可能性;东骏电器、汉邦能源的主要情况及汉邦能源债务违约原因;东骏广场房产出售进展及回款能否专款覆盖担保债务;增信资产价值确认依据;担保实现是否影响控制权稳定,相关安排是否为上市相关对赌协议。
重点关注:担保违约传导、资产覆盖能力、控制权稳定。
问题6 历史沿革
要求使用图表等方式概要说明历史沿革中控股股东、实际控制人及股权变化;东骏集团产业分割的背景、决策程序、是否清晰彻底并完成交付登记,相关资产未履行审计评估程序下如何确保作价公允,另行支付5,000万元现金的原因及合理性;何剑雄两次刑事处罚的具体情况,其是否仍实际控制发行人或对公司存在重大影响、有关情况是否构成本次发行上市的实质障碍。
重点关注:产业分割彻底性、前实控人刑事处罚影响。
问题7 实控人及股权变动
要求说明东骏投资能否仅通过一致行动安排实际控制66.94%表决权,无法达成一致时以叶向明意见为准与共同控制认定是否矛盾,控制权是否稳定;股东出资来源于借款的认定依据、是否存在未披露股份代持;鸿丰投资、润和微光等主体持股任职及申报前集中注销4家企业的考虑;毛冬刑事处罚情况是否影响董事任职资格。
重点关注:共同控制认定、出资来源与代持、董监高资格。
问题8 收入
要求披露收入确认政策及前五大客户中其他客户销售情况,说明客户变动频繁的原因及收入快速增长的驱动因素与行业趋势是否相符;在手订单构成及收入增长可持续性;第四季度收入占比较高且逐年增长的合理性、是否存在提前确认收入;应收账款占收入比例较高的合理性及与可比公司差异;各期退换货情况。
重点关注:收入季节性与提前确认、应收账款回款。
问题9 成本和毛利率
要求说明产品定价原则及不同类产品、同类产品对不同客户价格和毛利率差异的原因,量化分析综合毛利率快速提升的合理性及可持续性;先进制程设备毛利率高于同行业的原因;IGBT、SiC退火设备2023年毛利率下降的具体所指;专用激光加工设备毛利率持续下滑的原因;光学类原材料采购变动与收入不匹配的合理性。
重点关注:高毛利率可持续性、分产品毛利率差异。
问题10 研发费用
要求披露各研发项目内容、人员、成果及费用构成,研发费用大幅增长的原因及与成果转化是否匹配;折旧摊销相关资产情况及研发与生产共用设备的分摊方式,2024年摊销金额大幅增加的原因;已售研发样机的成本构成与去向,研发投入未确认存货的合理性及是否符合《监管规则适用指引——发行类第9号》。
重点关注:研发样机会计处理、折旧摊销明细。
问题11 存货
要求区分业务类型说明存货构成、库龄、在手订单支持率、期后结转及跌价准备计提情况,说明存货余额快速增长的原因及合理性;分类型列示发出商品的存放地、发出及期后验收结转时间,能否形成有效控制;结合以销定产说明跌价准备计提比例低于可比公司的原因及减值计提是否充分。
重点关注:发出商品管控、跌价计提充分性。
问题12 资金及相关内部控制
要求补充披露报告期内通过关联方取得贷款、转贷、票据不规范使用、个人账户收付款、关联方资金拆借及第三方代收货款等财务内控不规范情形的成因、流向及是否构成重大缺陷、整改情况;说明大额定期存单与新增大额借款并存的合理性,购建长期资产及投资支付现金的对象与价格,资金是否最终流向关联方或存在无商业实质往来。
重点关注:财务内控整改、存贷双高合理性。
问题13 股东及关联方
要求披露东骏投资等关联方资金池业务的参与主体、账户及转入转出金额,资金是否最终流向前控股股东、供应商及客户;监事刘辉涛配偶控制主体与发行人的关联交易、现金结算及人员入职情况;与兄弟公司东骏激光重叠客户、供应商是否构成同业竞争,发行人客户为东骏激光供应商是否存在体外资金循环等利益安排。
重点关注:资金池流向、同业竞争与体外循环。
问题14 股份支付
要求披露王晓峰、潘岭峰借款偿还情况,其认购股份资金来源于控股股东借款是否构成一致行动关系,借款金额与现值差额计入2021年损益的会计处理是否符合准则;东莞聚慧与东莞天戈股份支付会计处理差异的原因及与可比案例的比较;结合估值变动量化分析历次股份支付公允价值确定的合理性。
重点关注:股份支付会计处理、公允价值依据。
问题15 募投项目及房产
要求披露各募投项目投入明细及价格公允性,建设营销网络的必要性及是否符合行业惯例,募集资金是否主要投向科技创新领域;两个制造中心项目的内容、新增产能及消化情况,项目名称是否存在误导性;“全国总部暨集成电路装备研发制造基地项目”与募投项目的关系及总体布局;结合可支配资金说明募资规模合理性及补流必要性。
重点关注:募投明细公允性、产能消化与募资规模。
结语
本轮问询核心关注产品与技术路线下的市场地位、核心技术来源与研发独立性、单一客户重大依赖,实控人担保、历史沿革与股权变动对控制权稳定的影响,收入、毛利率、费用、存货及资金内控等财务真实性事项,以及募投项目的必要性与合理性。
资料来源:交易所官方首轮问询材料
注:上述内容由AI根据官方一轮问询材料归纳,具体问题以官方原文为准。