上市大涨超110%!新荷花正式登陆港交所,中药饮片国内排名第二

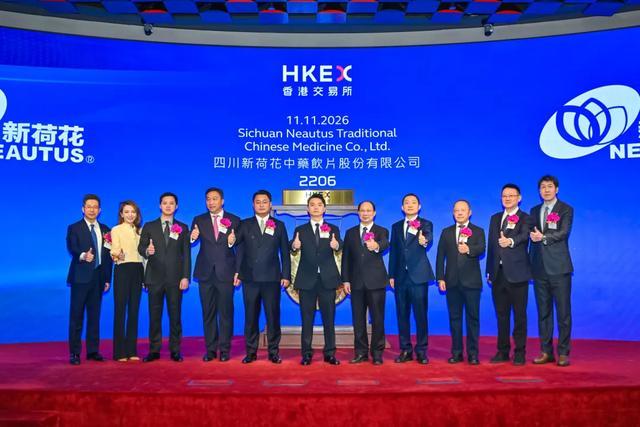
11月11日,四川新荷花中药饮片股份有限公司(02206.HK)正式在港交所主板挂牌,广发证券及农银国际为联席保荐人。
公司全球发售651.73万股H股,香港公开发售占10%,国际发售占90%,最终发售价为每股40.2港元,全球发售募资2.62亿港元。其中,香港公开发售获2190.99倍认购,国际发售获1.25倍认购。
今日开盘,新荷花(02206.HK)涨43.78%,报57.80港元/股,市值37.67亿港元。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

按2025年中药饮片产品收入计,新荷花在中国排名第二,但市场份额仅为0.4%;前五大参与者合计份额不足3%,这是一个典型的“散沙市场”,头部企业的绝对优势有限,行业长期面临标准化程度低、质量参差不齐的痛点。
新荷花的差异化抓手是标准化:公司是国内首家获得GMP认证的中药饮片企业,自主研发的DNA条形码系统已被《中国药典》和《英国药典》采用,并深度绑定GAP认证种植基地,试图在“非标”的行业里建立可复制的质量体系。
在上游,公司深度绑定GAP(良好农业规范)认证种植基地。截至2026年4月30日,委聘了20名GAP认证供应商,涉及23个基地,总面积约29.7平方公里。从道地药材种植到终端炮制的全链条可追溯体系,构成了新荷花在“散沙市场”中维持质量溢价的基础。
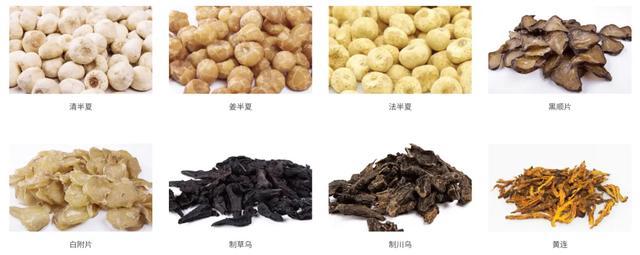
公司的产品矩阵覆盖770余种、4900个品规,其中毒性饮片是早期的高壁垒品类,《医疗用毒性药品管理办法》仅收录28种毒性饮片,新荷花生产其中主要的10种,包括法半夏、清半夏、姜半夏等。全品类供给能力,使得医院和医疗贸易公司可以从同一供应商处完成多品类采购,降低采购复杂度,这是公司能够承接集采放量的产品基础。
但真正驱动近期业绩变化的,是一场渠道的结构性切换。
受2024年10月医保局收紧外配处方管理政策影响,患者更倾向于直接在医院配药,零售药店的处方量显著下降。新荷花的药店渠道收入从2023年的2.38亿元一路下滑至2024年的2.11亿元、2025年的1.79亿元。
对冲药店失血的,是全国中药饮片集采带来的医院端放量,2025年2月第一轮集采中,新荷花中标29个品种、55种规格,1302家公立医院选择其产品,其中1217家为全新客户;2026年第二轮集采中,公司41个品种中有40个中标。
从财务数据看,这一切换的成效是清晰的。2023年至2025年,营收从11.46亿元增至12.49亿元和13.35亿元;归母净利润分别为1.04亿元、0.89亿元和1.06亿元。2026年前四个月,营收4.32亿元,同比增长12.9%;净利润3390万元,同比大增63.8%;毛利率从2024年的17.1%修复至21.8%。利润增速远超营收增速,核心来自黄连、川贝母、法半夏等核心原材料成本的下行,以及集采放量带来的规模效应。
但集采的“以量换价”逻辑,同时也意味着中标量的增长需要覆盖单价的下降,公司第二轮集采的40个中标品种,截至招股阶段尚未产生任何收入,收入贡献存在明确的时滞。而药店渠道的萎缩、集采品种的价格压力,以及原材料成本的周期性波动,共同构成了利润修复可持续性的三个变量。
在利润表修复的同时,资产负债表和现金流量表提供了另一个视角的审视。
贸易应收款项从2023年末的5.08亿元升至2026年4月末的6.39亿元,周转天数从146天延长至174天。2024年经营活动现金流曾转负,此后虽有所改善,但应收账款的持续膨胀意味着收入的现金回收节奏慢于利润的确认节奏。对于一家下游以医院和医疗贸易公司为主的企业而言,账期本身有其行业属性,但接近营收一半的应收规模,构成了对营运资金的持续占用。
新荷花此前曾因对赌失败回购、员工举报等事项引发关注,欠缴社保公积金约2210万元的合规瑕疵亦在招股书中有所披露。这些历史遗留问题不构成实质性的上市障碍,但会影响公开市场对治理质量的定价。
从成都一间中药饮片厂,到全国市占率0.4%的“行业第二”,再到以2190倍超购、无基石“裸奔”的姿态登陆港交所,新荷花用二十余年时间在极度分散的中药饮片市场里,建立了一个以标准化为底座的头部身位。
DNA条形码被两国药典收录、两轮集采累计中标近70个品种、1300余家医院的新增覆盖,构成了公司在“散沙市场”中区别于小作坊对手的核心壁垒。
但0.4%的市占率也诚实地标注了这门生意的现实:在一个前五名合计不足3%的市场里,“第二名”的定价权和规模效应都是有限的,新荷花的IPO,本质上是在为“标准化能力能否转化为持续的现金回报”这一命题寻求公开市场的定价。
上市首日开盘的涨幅只是情绪的注脚,募资投向中产能扩张、销售网络和C端平台的推进节奏,以及集采中标品种从“合同”到“回款”的兑现速度,才是这家传统中药企业走向公众公司需要跨越的真正门槛。