5500 台人形机器人背后,宇树科技卡在关节与模型之间

8 月 19 日,宇树科技以 150.80 元 / 股的发行价登陆科创板,成为 A 股首家以人形机器人整机为主业的上市公司;10 月末三季报披露,前三季度营收 18.17 亿元,同比增长 55.71%,第三季度单季营收 6.65 亿元,同比增速进一步抬升至 69.93%,收入端保持高速扩张,前三季度归母净利润 3.87 亿元、同比大增 270.54%。这家从四足机器狗起步的杭州公司,正把技术优势转化为真实交付能力。
营收保持快速增长,主动让利换规模,毛利率阶段性回落约六个百分点
据三季报,公司前三季度营业收入 18.17 亿元,同比增长 55.71%;归母净利润 3.87 亿元,同比增长 270.54%;扣非归母净利润 3.49 亿元。第三季度单季营收 6.65 亿元,同比增长 69.93%,延续高增态势;归母净利润约 1.13 亿元。对比二季度 7.29 亿元营收、2.24 亿元归母净利润,营收、利润环比有所波动,叠加非经常性损益扰动,单季利润不宜直接线性对比。整体累计利润增速显著跑赢营收,处在人形机器人商业化放量阶段的动态调整过程中。
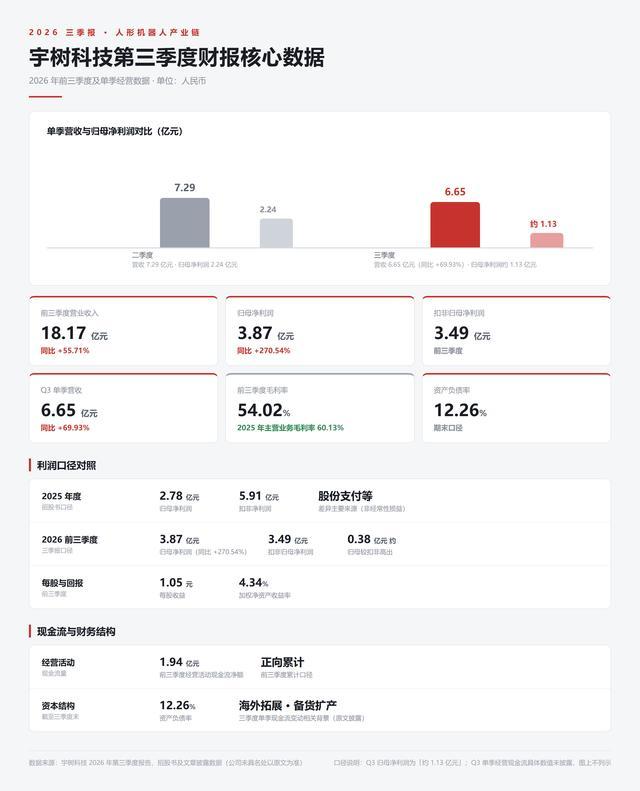
亮眼增长背后,需要区分报表扰动因素,回归经营基本面观察。结合招股书信息,2025 年扣非净利润 5.91 亿元高于归母净利润 2.78 亿元,差异主要来自股份支付等非经常性损益;2026 年前三季度归母净利润较扣非小幅高出约 0.38 亿元,衡量主业经营质量,扣非指标更具参考价值。三季报显示,前三季度毛利率 54.02%,相较 2025 年主营业务毛利率 60.13% 阶段性下行;每股收益 1.05 元,加权净资产收益率 4.34%。经营活动现金流净额 1.94 亿元,保持正向累计水平,三季度单季现金流短期承压,属于拓展海外市场、备货扩产阶段的阶段性现象;资产负债率 12.26%,公司财务结构稳健,低负债为持续研发、产能出海布局打下充足安全垫。
人形接棒,以价格换规模
营收近五成的增长,直接推手来自产品结构切换。据招股书,2025 年人形机器人收入 8.68 亿元,同比增长 708.81%,占主营业务收入比重由 27.68% 提升至 51.78%,人形机器人收入占比首次超过四足机器人,全年人形机器人出货超过 5500 台。据中商产业研究院统计口径,2025 年在全球人形机器人出货当中,宇树科技占有约 25% 市场份额。
综合毛利率回落六个百分点,可以拆解成几层现实因素:R1 双臂版起售价 2.69 万元,低价机型放量拉低整机平均售价;据高工咨询行业白皮书,人形机器人行业平均整机单价从 2023 年 59.34 万元,下滑至 2026 年一季度 10 万元,降幅超过 95%;2026 年关节模组市场售价同比下降约 30%。公司选择以自研硬件为根基,主动用规模换取市场空间。
放到产业视角看,关节模组(电机、减速器、编码器、驱动器)约占整机成本一半,减速器又占到关节成本三到四成。行业传统模式下核心零部件大量外购,价格、交付周期受制于上游供应商,新机型验证迭代往往以季度为单位。宇树选择全栈自研路线,电机、编码器、激光雷达到运控算法实现自研,同步自建产线,把 “设计 — 试制 — 量产” 迭代周期压缩到以月为单位。当前行业整机售价快速下行、低价型号放量带来的收入端让利压力,超过现阶段自研带来的成本节约红利,带动整体综合毛利率回落;但自研体系形成的成本缓冲,让其人形机器人业务毛利率从 2023 年 87.7% 回落至 2025 年前三季度 62.9%,在整机价格三年大幅下探的环境下,依然守住六成以上的盈利底盘。
产能铺开八城,出口贡献接近半壁江山
产能建设是面向未来的纵深布局。招股书披露,42.02 亿元募投计划里面,6.24 亿元投向制造基地项目;宁波产业园一期总投资 12.42 亿元,建筑面积 23.3 万平方米,2026 年 6 月开工,计划 2028 年 6 月建成,备案要求建设至少一条月产能 500 套机器人组装产线。
组织和渠道网络同步铺开。天眼查显示,截止目前公司对外投资 10 家企业,参与招投标项目 469 次;境内已经落子杭州、北京、上海、深圳、宁波、重庆、天津、成都共 8 座城市,部分子公司从签约到工商落地周期压缩至两至三个月。出海业务是重要收入来源,据公司联合创始人公开访谈表述,约 40%‑50% 销售额来自出口;海关公开数据显示,上半年国内机器人品类整体出口额 248.5 亿元,同比增长 359%,产品销往 141 个国家和地区,海外市场需求持续活跃,为公司人形机器人出海提供外部环境支撑。
万台级出货浪潮已至,商业化场景仍存落地约束
当前人形机器人行业正迈入万台级交付的关键拐点,但不同机构的市场预测存在明显分化,根源在于统计口径并不统一:有的计入样机、研发机,有的仅统计面向终端客户的商用整机交付。从趋势共识来看,行业普遍确认出货量正在高速扩容、产品价格中枢持续下行。
参考多家第三方机构观测:IDC 统计 2026 上半年全球人形机器人出货接近 2.5 万台,同比大增 432.1%,是已经兑现的真实交付数据;高工咨询对全年国内出货预期自年初有所下修,最新预计 2026 年国内整机出货超 5 万台;中商产业研究院则采用更保守的商用落地口径,预计国内全年出货约 3.8 万台。尽管绝对值有差异,但多家机构共同印证行业从样机阶段走向批量交付的大趋势。
政策端持续为产业落地铺路。2025 年 3 月具身智能首次写入《政府工作报告》;2026 年 2 月《人形机器人与具身智能标准体系(2026 版)》出台,覆盖 80 余项细分标准;6 月工信部、国资委联合启动实景实训专项行动,目标年内沉淀百个以上示范场景,支撑万台级规模落地。产业竞争格局上,国内头部集中效应显著,高工咨询测算 2026 年国内人形机器人 CR3 约 70%,核心零部件国产化率达到 75%-90%。
规模增长的另一面,是商业化结构仍处于早期阶段。IDC 数据显示,上半年出货结构里,科研教育、展演展示、政务数据采集场景合计占比接近 69%,高价值的工业常态化产线落地占比仍然有限。落到宇树科技自身,公司依靠 40%-50% 的出口占比、持续参与各地招投标、布局 8 城子公司搭建市场触达网络;而宁波新产线建设节奏、募投资金在研发与制造端的落地效率,将决定公司能否抓住这一轮行业扩容窗口,承接规模化的真实订单需求,这也是本次 IPO 大额募资的核心用意。
六十亿募资,股权治理与行业淘汰赛
资本动作是观察企业的另一条主线。根据上交所及公司公告,IPO3 月受理,6 月过会,8 月 19 日正式登陆科创板;发行价 150.80 元 / 股,发行 4044.6434 万股,占发行后总股本 10%,对应发行市值 609.93 亿元,发行市盈率 219.23 倍,同期行业平均静态市盈率为 38.56 倍。按发行价计算募资约 60.99 亿元,对比 42.02 亿元原计划募投,超募约 18.97 亿元;战略配售 808.9286 万股,社保基金、深度求索、中国石油集团昆仑资本等机构位列其中。募投四大方向分别为机器人模型研发 20.22 亿元、本体研发 11.10 亿元、新产品开发 4.45 亿元、制造基地 6.24 亿元。
股权治理层面:据三季报,王兴兴直接持股 21.44%,员工持股平台上海宇翼持股 9.85%。公司 IPO 前设置特别表决权安排,对应发行前合计控制比例 68.78%;IPO 完成后股本扩张,对应控制权比例随之稀释,特别表决权架构持续稳定运行。上市后公司估值显著高于行业均值,市场对其人形机器人长期成长空间给予较高定价,同时发行公告已充分提示股价波动风险。
整个行业正从 “样机能不能站起来”,迈向 “能不能稳定批量交付” 的阶段。据高工咨询年会公开观点,2026 年四季度行业融资已经转冷,预计未来三年有 15% 以上企业会倒闭或者被并购;整机价格从数十万元级别下探到十万元级别,行业目标是将设备回本周期由过去的 48 个月逐步压缩至 12 个月区间,这也是打开工业大规模落地的关键门槛。评判行业的标尺也在发生变化,不再只看重发布会的空翻演示,更看重单台制造成本、交付节拍、场景复用率。
宇树科技的标签依旧清晰:从四足机器狗起步,依靠全栈自研下压关节硬件成本,再以整机量产推动价格下行的杭州机器人企业。硬件技术底座已经兑现成营收与毛利,接下来需要持续兑现的,除了产能落地、海外收入稳固,更要推动具身智能能力落地,带动工业场景从实训演示走向常态化部署。
免责声明:本文所引数据均来自公司公告及公开报道,文中分析仅基于公开信息客观解读,不构成任何投资建议。