市值再次冲上3000亿!先腰斩再翻倍,谁在宇树科技狂欢里发大财?

【本文仅在今日头条发布,谢绝转载】
本文作者——李戴夫|资深媒体人
毫无疑问,在过去的几个月里,整个A股,最刺激的新上市公司,宇树科技的走势,绝对名列前茅,暴涨暴跌中,财富就实现了乾坤大挪移。
8月19日宇树科技在科创板挂牌,开盘1100元,较发行价150.80元暴涨逾600%,市值一度冲到4449亿元。
谁曾想,巅峰只在一瞬间,剩下的都是漫漫下跌路。10月15日,其股价最低探至404.03元,较高点回撤超过63%。
很多人以为,神话就此翻篇。出人意料,紧接着,它又用不到20个交易日翻倍,11月重回800元附近,市值重回3000亿元以上。
腰斩,翻倍,再腰斩,再翻倍,这不是一家成熟公司的估值波动,而是一场关于“叙事定价权”的公开教学。
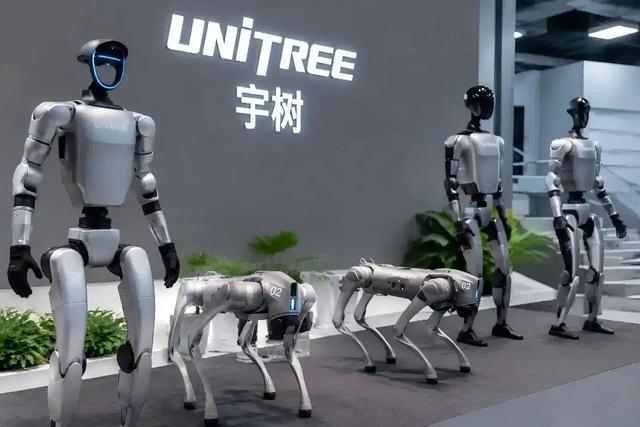
宇树科技的腰斩再翻倍行情,背后究竟发生了什么?
最值得玩味的一幕发生在评级机构身上。
9月底,摩根大通首次覆盖宇树,给出“减持”评级,目标价300元,理由是当前估值对应2027年市销率46倍,“已反映完美执行及持续领先的预期”。
仅仅不到一个月后,同一家机构,却将评级直接上调两级至“增持”,目标价从300元拉到995元。
触发这次转向的,不是宇树的财报,而是创始人王兴兴在杭州物理AI大会上把具身智能的突破时间表从“最长10年”提前到了“2至3年,甚至1至2年”。
基本面在几周内没有发生变化,变化的是一句关于未来的判断,以及市场愿意为这句话支付的价格。
这,就是宇树过山车的第一层真相:在早期产业里,股价定价的不是“现在赚多少”,而是“人们相信它未来能赚多少”。
当叙事足够强,估值可以脱离地心引力;当叙事出现裂缝,回归也同样毫不留情。
透过过山车行情,我们必须看透三件事。
首先来说,产业趋势为真,不等于当前价格合理。
宇树2025年营收16.99亿元,扣非净利润5.91亿元,主营业务毛利率60.13%,人形机器人收入占比首次超过四足机器人达到51.78%,全年出货超过5500台。
这是一份在整个人形机器人赛道里极为罕见的盈利成绩单,毕竟,绝大多数同行仍在亏损线上挣扎。
但是,即便以这样一份基本面为锚,上市首日1100元所对应的,仍然是一个需要数年完美执行才能消化的估值。
产业在向前走,价格跑得更快,两者之间的缺口,就是过山车的轨道。
再就是,增速的“拐点”远比亏损更值得警惕。
宇树招股书披露了一个容易被亢奋情绪淹没的信号,这就是,2026年一季度,其营收同比增速从上年度的332.64%骤降至68.49%,扣非净利润同比下降52.55%,公司归因于研发和销售费用的大幅增加。
作为一家刚上市的公司,收入增速放缓与费用刚性上升同时出现,意味着利润率的压力不是一次性扰动,而是商业化爬坡期的结构性成本。
市场可以接受一家公司“暂时不赚钱”,但很难长期容忍一家公司“增速在降、费用在涨、估值在天上”。
而且,其出货量第一的宝座并不稳固。2026年上半年,智元机器人以8400台出货超越宇树,宇树以5900台退居第二,第三季度,宇树进一步被优必选反超,落到第三位。
竞争对手的放量本身是行业走向成熟的积极信号,但是,对于享受“龙头溢价”的宇树来说,竞争格局的松动会直接侵蚀叙事中最脆弱的那一块基石:不可替代性。
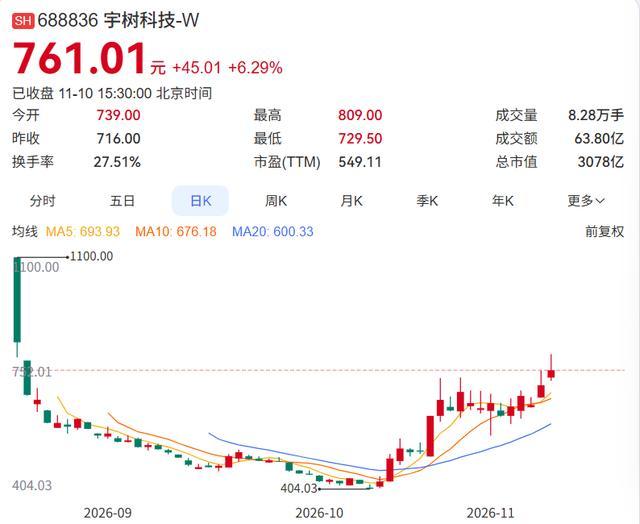
先暴跌、再暴涨,谁在宇树科技行情中大发其财?
这轮行情,给投资者最昂贵的教训,可以用一句话概括,永远不要在叙事的最高潮买入,也不要在叙事的冰点恐慌。
宇树在404元时,摩根大通给的是300元目标价;在624元时,同一家机构把目标价改到了995元。
跟随评级做决策的人,会在底部附近卖出,在反弹半程“追入”,两头挨打。
真正值得跟踪的不是目标价的数字,而是数字背后的假设:物理AI的落地节奏是否真的在加速,订单是否开始从“示范”走向“重复采购”,毛利率能否在放量中守住。
更深一层的经验是,早期产业的正确参与方式,不是押注单一“信仰标的”的估值方向,而是用仓位纪律去对冲叙事的不确定性。
对于宇树这样叙事弹性极大、业绩兑现节奏尚未收敛的标的,任何一次性重仓本质上都是在赌一个时间表的精确性,而时间表恰恰是早期产业里最不可靠的变量。
对于机器人板块近期的火热,不能简单归结为概念炒作。
优必选2025年人形机器人订单总额接近14亿元,全年交付超1000台,80%以上进入工业场景;Figure AI的机器人,在客户站点累计运行超过6.5万小时,搬移超过10万个货箱,并获得了多年期订单。
瑞银证券在2025年底的判断也是,“2026年量产的积极信号正在逐步显现”。
订单和运行时长在增加,说明产业正在从“能不能做出来”过渡到“能不能用起来”。
但是,“用起来”和“算得过来账”之间,还隔着一道硬墙。
灵巧手的市场价从十几万到上百万元不等,工业场景连续作业的寿命却只有数周至两三个月;续航普遍困在2到4小时;高自由度灵巧手缺乏触觉反馈,距离人手的27个自由度仍有显著差距。
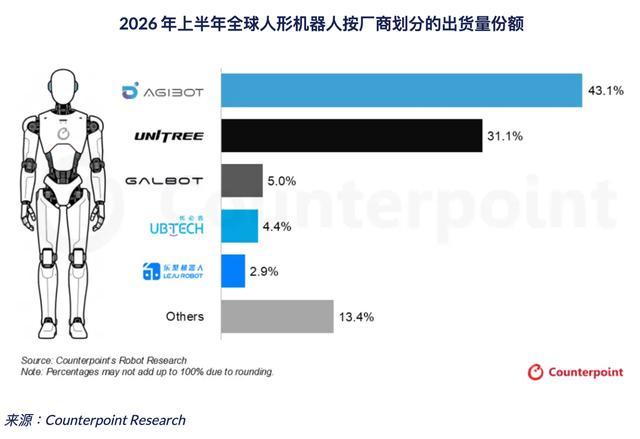
宇树科技未来真正的机遇和不得不面对的挑战
王兴兴本人也承认,机器人在工厂的效率和泛化能力仍不如真人,大规模推广的前提是技术能力再上一个台阶。
当前阶段的商业模式是真实的,但是,它是一个“项目制、高毛利、低复购”的早期商业模式,距离“标准化、可复制、规模效应”的成熟商业模式,中间还隔着数轮产品迭代和成本曲线的下移。
宇树手里最扎实的牌,是它在四足机器人上的现金流底盘和人形机器人上已经跑通的毛利率。
四足机器人2025年仍贡献7亿元收入,56%以上的毛利率,为宇树提供了大多数同行不具备的“自我造血”能力。
如果,物理AI的“大脑”瓶颈在未来2到3年出现实质性突破,宇树作为少数同时具备硬件量产能力、运动控制积累和盈利记录的整机平台,有真实机会成为行业整合中的留存者。
但是风险同样清晰。如今,竞争烈度在上升,智元和优必选在出货量上已经形成追赶甚至反超。而费用结构也在恶化,研发和销售的刚性投入会持续压制短期利润。
再加上,地缘约束在收紧,美国FCC对外国先进机器人设备的限制可能影响海外市场拓展。
上面这些因素中的任何一个,都足以让当前建立在“完美执行”假设之上的估值出现又一次剧烈重估。
所以,对于愿意参与的投资者来说,更务实的姿势或许是把宇树当作一个“产业趋势的观察仓”,而非“信仰仓”。
可以预见,接下来的一段时间,过山车还会继续,但能从中赚到钱的人,不是判断对了每一次拐点的人,而是在拐点之间守住了仓位纪律的人。