
替公募海外调研买单,国盛证券踩中连环雷



监管半月前点名的境外调研违规名单,终于揭开第二张底牌。
11月6日,江西证监局一纸警示函,坐实了G2的身份——国盛证券。
违规事实查得很清楚:公司存在为公募基金管理人承担境外调研期间门票、调研中介等费用的情形。
处罚不算重,只是警示函、记入诚信档案,但信号足够刺眼。
这不是偶然的一次操作,而是卖方研究在佣金收缩之下,越来越普遍的费用腾挪套路。
1
监管名单对上号,国盛证券坐实买单
10月16日监管向机构下发《机构监管情况通报》,一共揪出5家机构,包括3家券商、2家基金。
其中G1券商因为高管拒不配合核查,被从严约谈;H券商和G2券商只收到警示。
时隔二十多天,江西证监局发出警示函,G2身份曝光,刚好对应国盛证券这起境外调研付费事件。
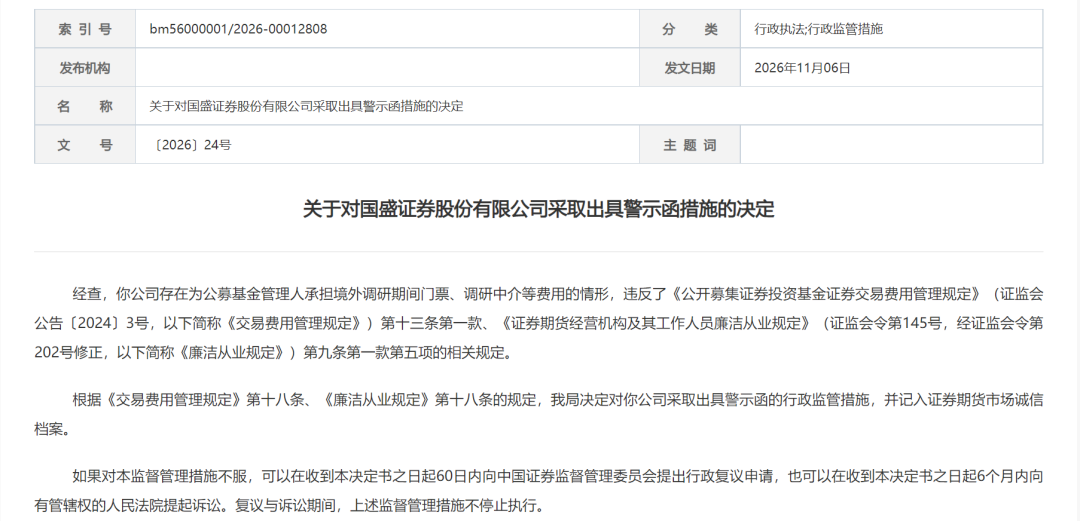
国盛证券没有对抗检查,只是在调研费用上踩了红线,处罚层级较低。
但本质问题不容忽视:把境外调研当成维系公募客户的人情筹码。
正常产业调研无可厚非,可券商主动包揽买方的调研开支,早已超出投研服务边界。
业内都心知肚明,今天券商垫付门票与中介费,未来就要靠公募提高分仓派点、抬高交易佣金把钱赚回来,这就是典型的佣金变相补偿,直接触碰廉洁从业红线。
2
自营拖累利润,收入高度绑定经纪业务
国盛证券之所以铤而走险,根源藏在财报里。
前三季度,公司总营收13.27亿元,同比下滑6.1%;归母净利润2.49亿元,小幅微增3.06%,可扣非净利润只有2.29亿元,反而下滑4.51%。
对比去年同期归母净利润大增191.21%、扣非狂飙210.57%的“高光时刻”,今年的业绩不仅呈现出增速断崖式失速,其盈利的真实含金量也大打折扣。
业绩暴跌的“罪魁祸首”是自营业务。
从账面上看,前三季度投资收益虽然赚了6549.57万,但同比暴跌了近七成;而公允价值变动更是惨不忍睹,直接亏掉1.12亿。
去年这个时候,自营业务还能给公司赚回2个多亿的利润;到了今年,不仅没赚,反而倒贴了4000多万。仅仅一年时间,自营盘子就蒸发了约2.57亿元。
国盛证券自营业务由盈转亏,根源是子公司国盛(香港)2016年以3.75亿元收购趣店(后更名为HTT)约5%的股权(约1508.83万股),为其第二大股东。这也导致国盛证券成了43家上市券商中,唯一一家“前三季度自营亏损”的券商。
这笔投资是江西国资入主前的历史存续项目,并非自营团队主动建仓,但会计变更后其波动被完全暴露在利润表上。
2025年9月,公司决议将该股权从长期股权投资转换为交易性金融资产,股价波动自此直接计入当期损益。
HTT股价从2025年12月起断崖式下跌,2025年当年已产生8301.42万元公允价值损失。今年以来股价进一步腰斩,据2026年三季报披露,前三季度受HTT股价波动影响,公司合并净利润直接减少0.83亿元。
公司虽于2025年9月公告拟择机出售,但此后进展缓慢,截至2026年三季报仍持有1090.62万股,三季度一股未抛。
而在HTT密集回购导致总股本大幅缩水的背景下,国盛这笔“卖不出去”的持股,占比已被动推高至约7%。
与此同时,投行收入萎缩,前三季度投资银行业务手续费净收入为3398.04万元,同比下降9.90%。
这种情况下,全公司大半利润都要靠经纪业务撑场面。
3
经纪零售端遭“断供”,研究端卷向违规深渊
券商经纪业务分两块:一是面向个人的零售经纪;二是面向公募基金等机构的研究业务,对应分仓佣金。
前三季度,公司经纪业务手续费净收入8.84亿元,占总营收比例高达57.68%。
而在上半年,经纪业务手续费净收入占总营收比重更高,高达65.15%,在75家可比券商中位列第一,而上市券商同期均值仅27%左右,依赖度是行业平均水平的两倍以上。
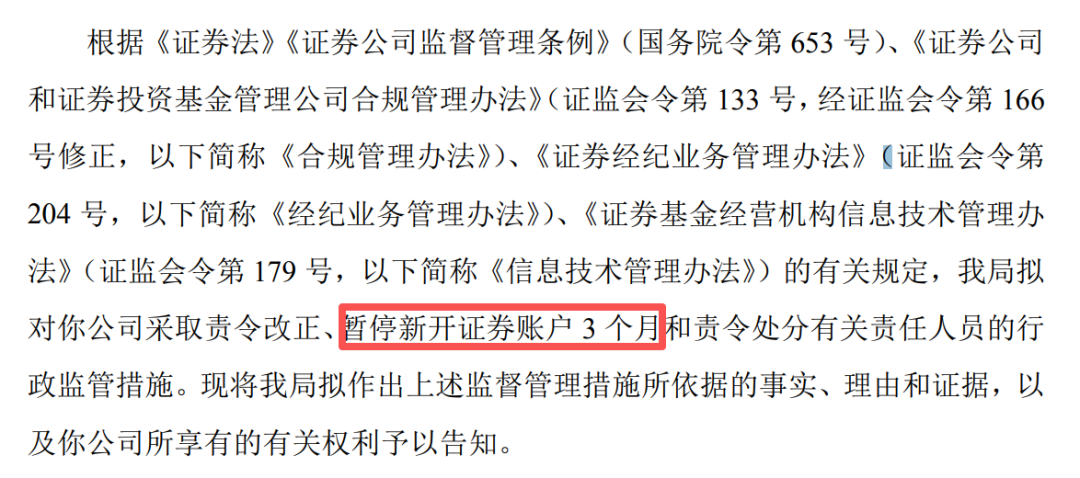
雪上加霜的是,2026年9月24日,一纸《行政监管措施事先告知书》直接砸向国盛的“基本盘”。
因经纪业务管控重大缺陷、账户实名制落实存在重大过错、严重违反信息安全规定,公司拟被罚29万元,6名相关责任人也连带被罚81万元。罚款事小,真正要命的是随之而来的“暂停新开证券账户3个月”。这一刀,精准砍在了其高度依赖的经纪大动脉上。
研究所的日子同样不好过。
2025年9月以来,不完全统计已有20余位分析师出走,覆盖计算机、医药、传媒等核心赛道,刘高畅、张金洋等明星首席相继带队转投他处,联席所长郑震湘也同期离开。公司一边人才失血、一边补员,今年招聘清单中,研究岗放出14个名额,覆盖计算机、宏观、金融工程等核心赛道。
团队越招越大,人力成本水涨船高,可分仓佣金的天花板却越来越低。
今年新规把单一基金佣金上限从30%砍到15%,整个行业分仓增长集体遇冷。Wind数据显示,国盛证券交易佣金2024年2.39 亿,2025年下滑至2.18 亿,行业排名持续后移,2026上半年虽有小幅反弹,但排名已经掉到25位。
排名下滑的背后,是中小卖方绕不开的同质化痛点。
拼深度研究、拼顶尖首席,国盛拼不过头部;要想抢下公募的派点,能打的牌,只剩下调研服务、专家对接、行程安排这类附加项。出海调研全包费用,就是这套竞争逻辑里最直接的手段。
监管这次出手,就是要斩断这条灰色利益链条。
合规压力之下,内控与人事层面的问题也随之显现。
翻看近两个月人事变动,公司高管接连出现调整:9 月,合规总监唐文峰突然辞职,风控工作只能由总经理临时代管。而根据9月24日监管事先告知书,时任首席信息官陆修然因信息安全相关违规问题,被监管拟认定为不适当人选,随后在10月被董事会解聘。
4
结语
国盛并非没有尝试转型。上半年力推“U投顾”体系,投顾业务净收入同比增长近50%;参股的江信基金也在持续整合。
但问题在于,这些布局短期内很难接棒。江信基金2026年上半年营收仅114.11万元,同比暴跌77.83%,净亏损1113.27万元,仍处在“母公司输血续命”的阶段;基金代销同样停留在中小梯队。
如今,国盛证券面临的,不是某一项业务的周期波动,而是收入结构单一化在监管收紧和人才流失双重压力下的集中暴露。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”