
传音控股闷声发大财:在非洲卖四卡四待,年赚50亿

先问大家一个问题,中国的手机品牌有哪些?
华为、小米、OPPO、vivo····
但很少有人会提传音。
传音控股,巅峰期一年净赚55.49亿元(2024年),近四年累计分红超过125亿元,上市以来分红是融资额的5.4倍。
它的创始人竺兆江,53岁,波导手机出身,低调到大家几乎叫不出他的名字。
竺兆江当年从波导出来,没选国内红海,直接扎去非洲——这步棋走了二十年,熬成了"非洲之王"。
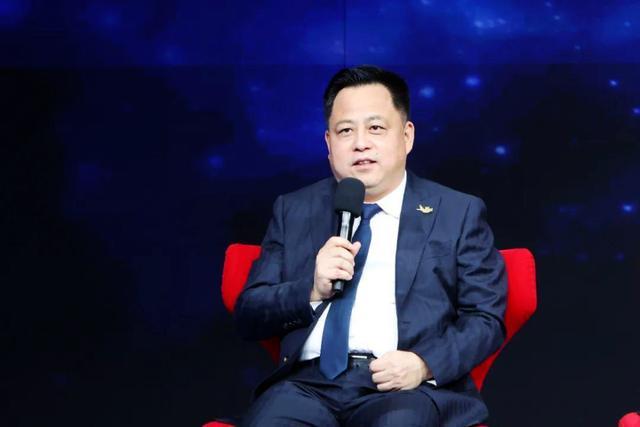
传音董事长兼总经理竺兆江
2026年第二季度,传音在非洲智能手机市场的出货量830万部,市场份额47%(因存储芯片成本暴涨等原因,已有下滑)。
发家:在国内打不过,就去没人看得上的地方
2006年,时任波导海外总经理的竺兆江做了一个当时没人理解的决定:离开国内市场,去非洲卖手机。
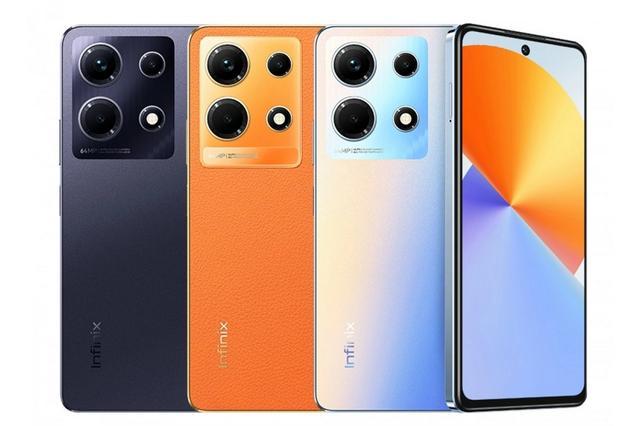
为什么是去非洲?因为那里是全球手机巨头看不上的市场——基础设施差、客单价低、被认为"没有商业价值"。但竺兆江看到了巨头们看不到的需求,用一整套本地化技术逐个填上:
非洲运营商多、资费乱,用户随身揣好几张SIM卡——传音做出四卡四待;
深肤色人群普通相机拍出来一团黑——专门研发深肤色影像算法;
电力不稳定——上大电池、超长待机;
语言复杂——做多语言操作系统。
用"技术成本钱"拆这个阶段:
技术角:没有一项是黑科技,全是针对本地痛点的工程适配——这是"技术适配成本远低于品牌溢价"的典型案例。
成本角:避开了国内的红海,等于用深圳供应链的成熟成本,去打一个没有对手的空白市场。
钱角:2024年登顶——营收687亿元,净利55.49亿,非洲市场份额超50%,全球手机出货量第三。
转折:2025年,围剿来了
闷声发财的问题在于:你发财的样子,迟早被同行看见。
2025年起,荣耀、小米、OV先后大举进军非洲——荣耀当年在非洲增速144%。叠加存储芯片等上游涨价,传音的财报瞬间变脸:2025年营收655.68亿微降4.58%,净利却从55.49亿暴跌到25.46亿,腰斩还不止,非洲份额跌破50%,净利率从8%砍到不足4%。
这就是三角框架的第四条规律在现实里的验证:技术适配建立的优势,本质上是"时间差"优势——当对手的供应链和技术追平,蓝海就变成了内卷外溢的红海。 传音没有护城河,只有先发身位。
2026:回血进行时,但牌桌越来越险
今年三季报是理解这家公司现在状态的最好窗口。
表面看是利好:前三季度营收502.8亿、同比+1.49%,归母净利26.3亿、同比+22.44%——前三季度利润已经超过去年全年,毛利率回升到22.64%。
但拆开看,三个信号都不轻松:
一是Q3单季营收148.49亿,同比暴跌27.45%;扣非净利4.36亿,下滑47.72%——归母净利8.57亿里,有4.65亿来自金融资产公允价值变动,主业实际在收缩;
二是公司解释毛利率回升靠的是"提价+前期低价原材料库存结转"——低价库存吃完了,高价存储芯片计入成本后,毛利还能不能守住,是接下来的考题;
三是最有魄力的动作:前三季度经营现金流-98.73亿,存货从年初89亿飙到173亿——在存储芯片涨价周期里逆势天价囤货。这手"抄底备货"赌对了,明年的成本优势就是它;赌错了,就是库存减值。同时,公司正在推进港股上市,搭建A+H平台备战。
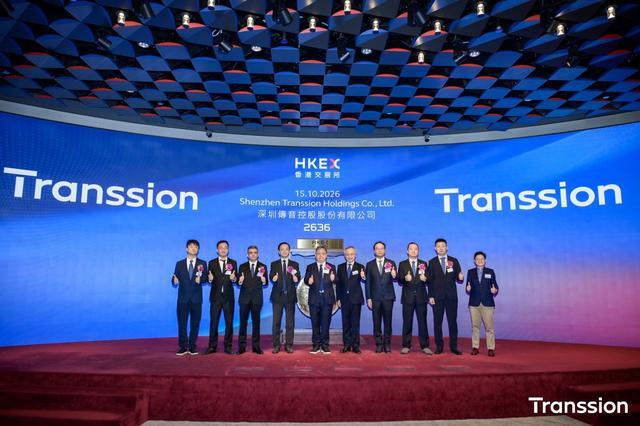
10月15日,传音控股在香港交易所成功上市
闷声发财的下半场。
回看传音的二十年,三个阶段清清楚楚:用本地化技术吃下无人竞争的非洲(技术适配红利)→被出海同行围猎、利润腰斩(时间差到期)→靠提价、囤货、融资重新组织防线(成本战的下半场)。
它依然是家好公司——全球手机份额第三,巴基斯坦、孟加拉第一,近四年分红125亿的现金牛不是谁都能当的。
但"年赚50亿"的巅峰期已经过去,现在的传音要回答的问题变了:非洲已经从"没人看得上的市场",变成了"中国手机厂集体外溢的战场"。当所有人都学会了闷声发财,闷声就再也保护不了任何人。
数据来源:传音控股2026年三季报、港股招股书及公开报道,不构成投资建议。