
广合科技2026年前三季度表现极为优秀,正在加快上马几大新项目

再来更新一家我们以前看过的主营PCB业务的上市公司,上次看是其在A股新上市,本次正好又是在港股上市不久。广州广合科技股份有限公司(股票简称:广合科技)成立于2002年,2024年4月在深交所主板上市,2026年3月在港交所主板上市。广合科技一直致力于以高速、高频为主的高端PCB制造。
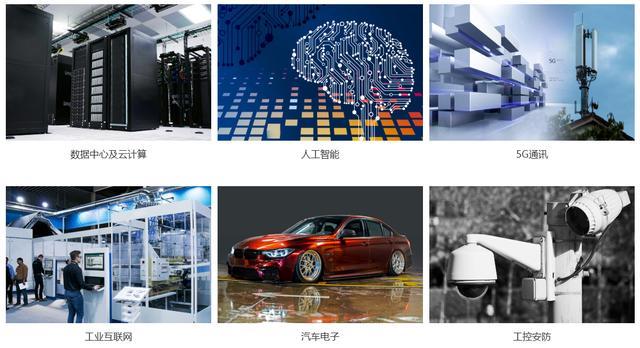
广合科技总部位于广州,生产基地主要分布在广州、黄石、东莞和泰国巴真府,产品主要应用于数据中心、云计算、工业互联网、人工智能、5G通讯、汽车电子、安防和打印等终端领域,长期服务于国内外知名客户。
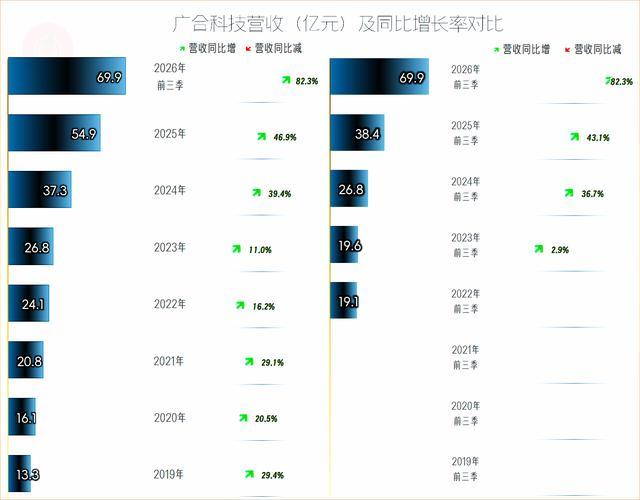
2026年前三季度,广合科技的营收同比增长超八成。前几年行业下行,广合科技借着新上市的光环,以及在优势赛道的较强竞争力,并没有受到太大的影响;现在行业回暖,再加上港股新上市的光环效应,营收增长加速就不让人意外了。
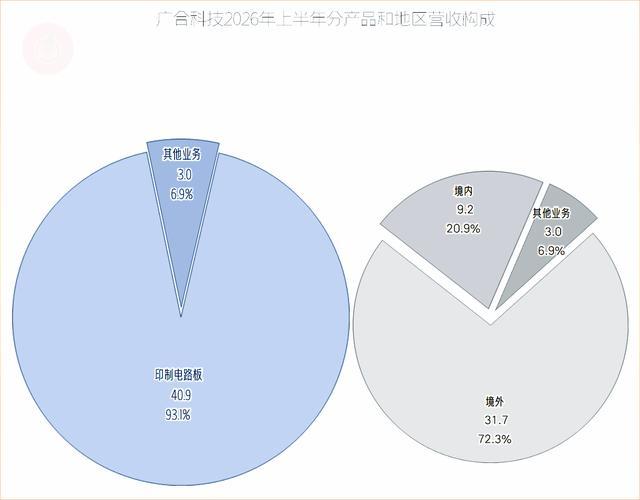
印制电路板是广合科技占比超九成的核心业务,以前我们还看过其适用的服务器和消费电子等下游行业占比情况,本次没有查到这方面的信息。超七成的收入来自境外市场,在现在的环境下,可能会受到“汇兑损益”的较大影响。
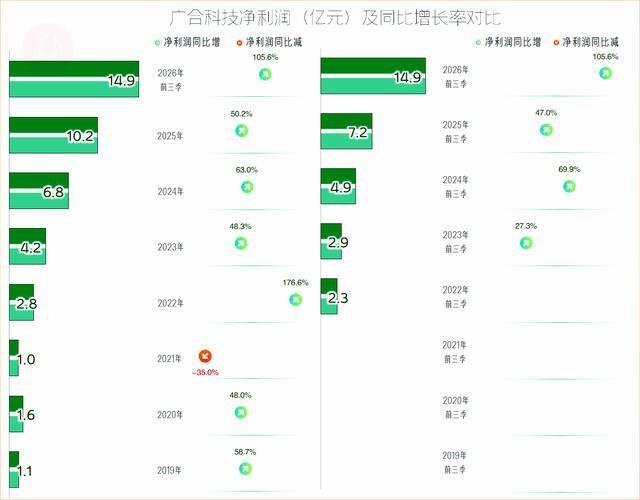
2026年前三季度的净利润同比增长1.1倍,无可争议地再创新纪录,也比当期的营收增速要高一些。
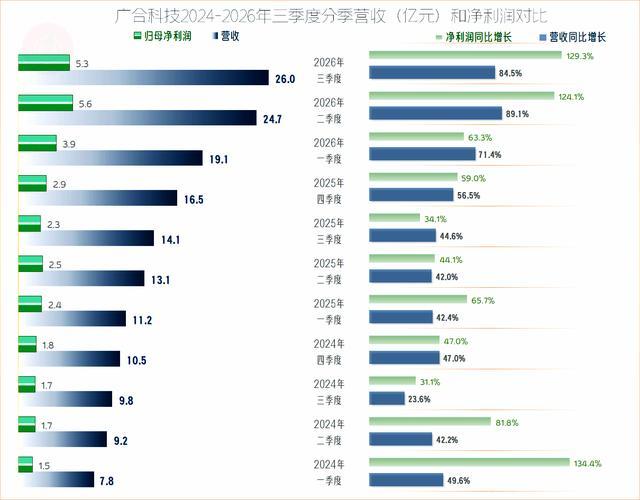
分季度来看,每个季度的营收都是同比增长的状态,而且增速一直都很高,不过表现最好的还是2026年以来的三个季度,在高位仍维持着七八成的同比增速,这是相当夸张的。
单季净利润也一直维持着同比增长的状态,大多数的季度都比营收增速要高。2026年只有一季度的增速略低于当期营收,最近两个季度都是1.2倍以上的同比增速,远高于当期营收增速。
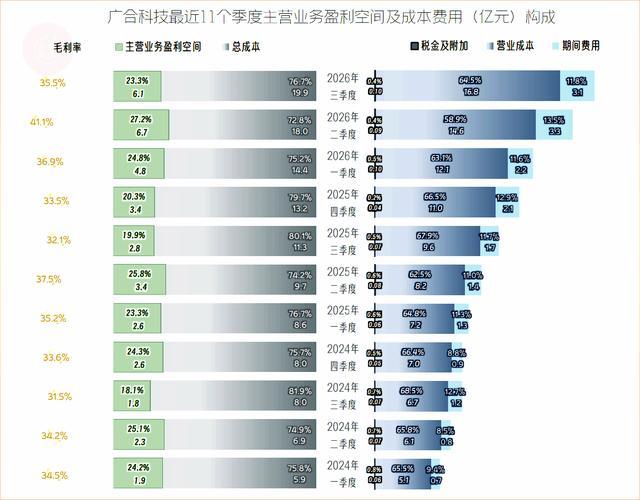
毛利率的季度间波动还是比较大的,在波动中增长的趋势隐约可见。主营业务盈利空间一直都是比较高的,在2026年中,除二季度较高之外,其他两个季度的盈利空间与前两年差异并不显著。
期间费用占营收比相对比较稳定,规模效应带来的影响似乎并不明显。对于持续增长的企业来说,维持盈利能力等比例膨胀就已经很不容易了,这一般要在快速增长的行业中才能办到。跨行业去抢客户和市场,往往就会拉低平均的盈利水平。
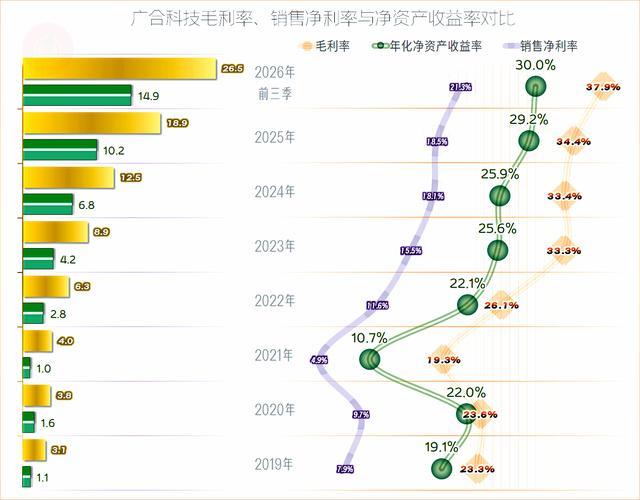
在2021年的毛利率触底后,广合科技的毛利率持续提升了好几年,不过2023~2025年算是在33%出头的平台上基本稳定。2026年前三季度似乎有走出这一平台,再上新台阶的趋势。
销售净利率和净资产收益率也在持续提升,哪怕2026年在港股上市融资,有一定的“稀释作用”。2026年前三季度的年化净资产收益率也是在提升的,而且首次达到了30%的高位。
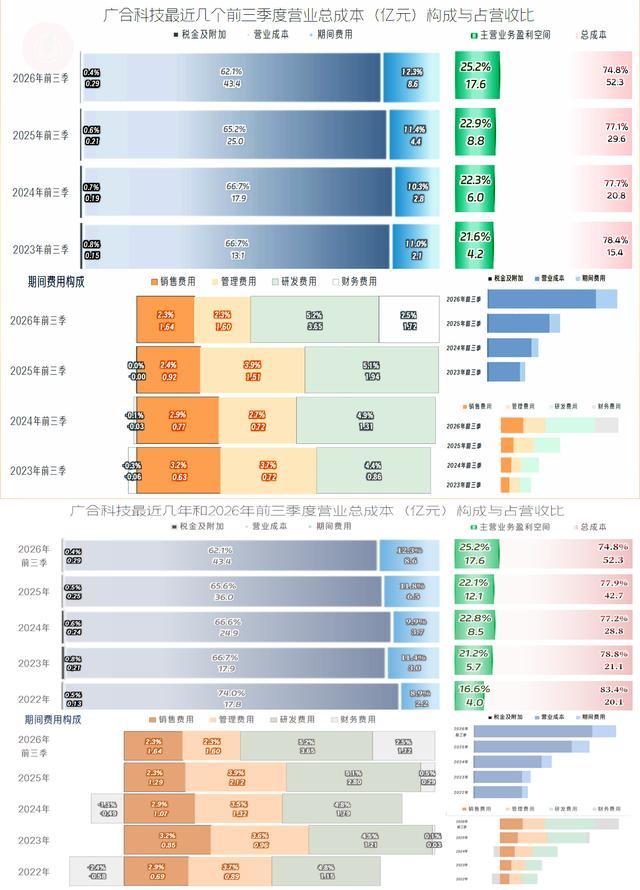
2026年前三季度的主营业务盈利空间,同比又提升了2.3个百分点,超过了25%。提升的主要原因来自于毛利率的增长,税金及附加占营收比也有少量的贡献;期间费用占营收比上升,抵消掉了一部分利好因素。
营收同比增长超80%,怎么还会有期间费用占营收比上升这样情况呢?我们仔细对比一下,销售费用和管理费用占营收比都在下降,研发费用占比只上升了0.1个百分点,主要的差异来自于财务费用占营收比的上升。
你没有猜错,以境外市场为主的广合科技也受到了“汇兑损益”的较大影响。我们只能参照有会计报表附注的半年报,仅上半年的汇兑损失的同比差异就达到了1.24亿元,占上半年营收的比例高达2.8%。就算三季度的差异,占营收比有可能会下降一些,但得出,主要是汇率波动导致的期间费用占营收比上升,这个结论依然是没有问题的。
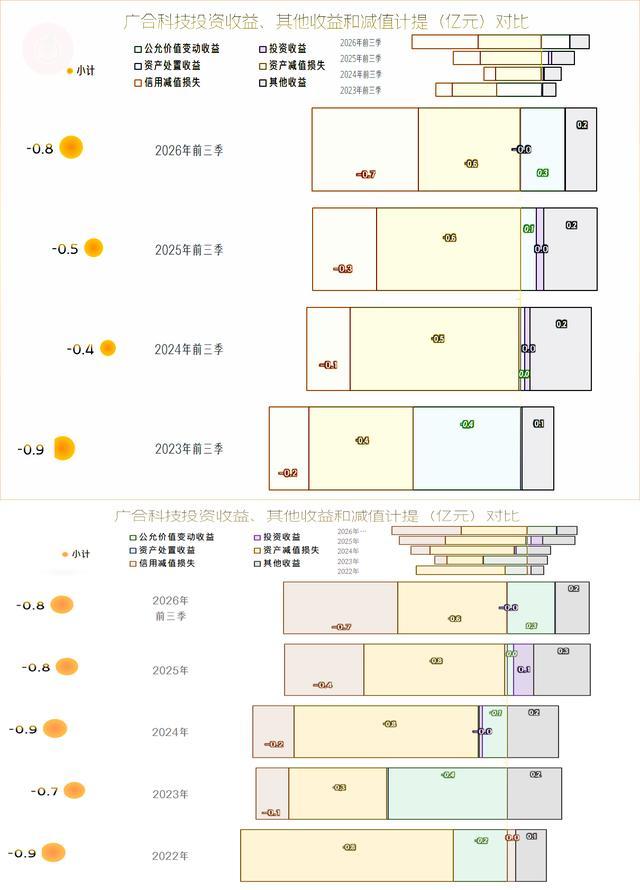
在非主营业务的收益和损失方面,2026年前三季度的净损失增加了0.3亿元,主要是“信用减值损失”增长导致的。
就算有这些拖后腿的因素,2026年前三季度的净利润增速仍然大大高于营收,这说明广和科技的营收增长,质量是比较高的。如果相关因素的影响逐步消退的话,在业绩提升方面,相较于营收的优势,仍有更大的潜力。
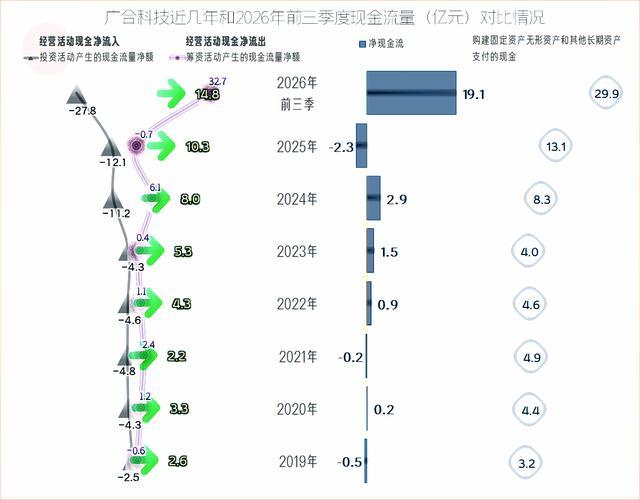
经营活动的净现金流是大额净流入的状态,2026年前三季度进行了较大额度的净融资,主要是在港股上市。之所以再融资,是因为广合科技把2025年就已经超过10亿元的固定资产类投资规模继续扩大,前三个季度就接近30亿元。看来,有了机会就要加油上产能,化工企业如此,电子元器件企业也是如此。
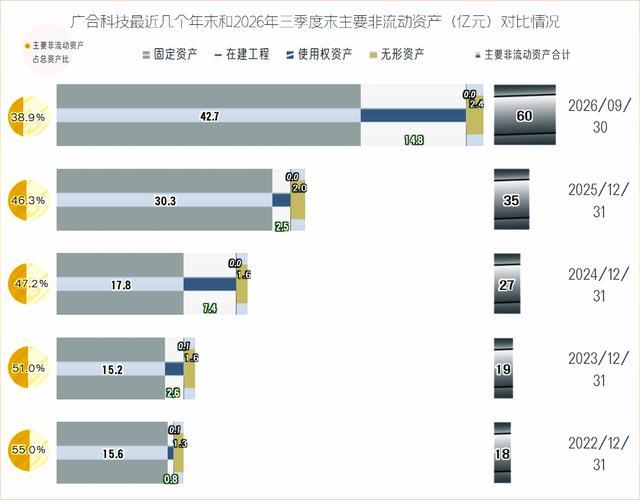
从2024年末以来,“主要经营性长期资产”和固定资产的规模增长速度较快,而且增长还在提速。这当然是其营收增长的产能基础。虽然产能并非营收增长的决定性因素,但产能等基础还是要打好的。
我们还是要看一下其高达近15亿元的在建工程项目具体构成,仍然只能参照半年报的情况。重要的在建项目有6项,其中3项接近或已经建成。两项预算较高的项目是投资16.4亿元的泰国工程,以及投资25.6亿元的云擎智造基地项目,这两个项目的完工进度分别为73.1%和12%,仍需要后期期间继续投入。
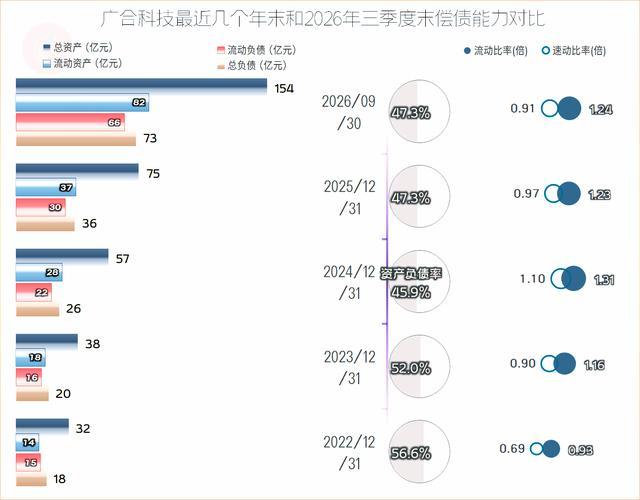
广合科技的资产负债率在50%左右,长期偿债能力很强。流动比率和速动比率都在一倍左右,短期偿债能力一般。之所以产生长短期偿债能力的分化,主要是其资产结构偏重,从现在的情况看,似乎还要继续加重。
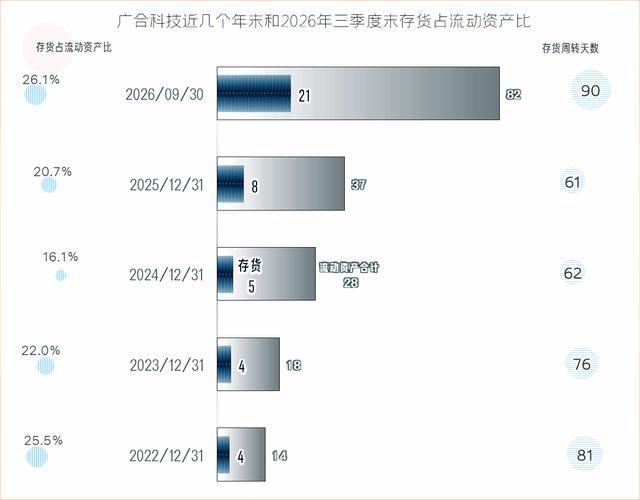
2026年三季度末的存货规模有翻倍不止的增长,就算营收增长较快,存货周转天数也有明显拉长。虽然仍在合理的范围内,但这方面确实是要加强管理才行,不然不仅会多占用营运资金,也会增加与“存货低价损失”相关的风险。
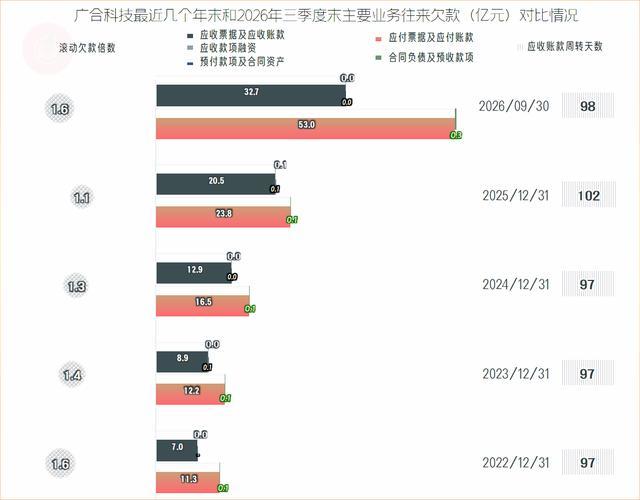
“应收票据及应收账款”增长了10多亿元,这当然会导致多占用营运资金,还会导致坏账损失风险的上升,其实我们在前面已经看到了其“信用减值损失”已经扩大了。不过,应收账款周转天数在下降,整个管理效率其实是有所提升的。
“应付票据及应付账款”增长了30亿元,应收项目和存货的增长都被其完全给覆盖了,甚至还有所富余。不管供应商们的感受如何,至少广合科技把现金流这边摆平了。
预收性质的“合同负债”也略有增长,但其金额较低,这应该与行业的交易习惯有关,总体上仍然是后续期间的营收,可能会保持增长的积极信号。
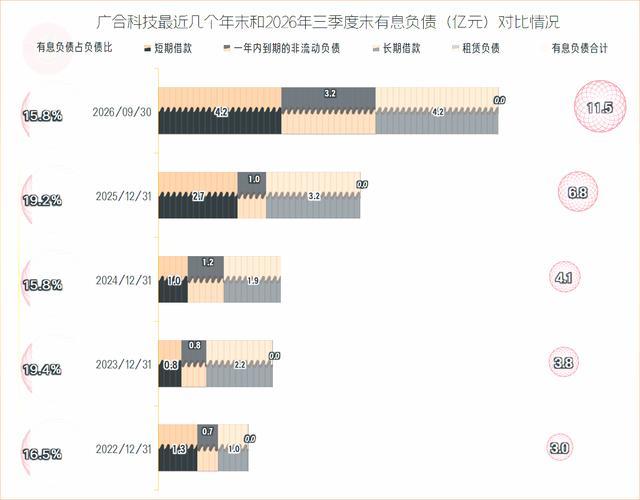
有息负债的规模前几年在温和增长,2026年三季度末增速加快,超过了10亿元,但占总负债的比例仍然较低,再融资的空间还是很大的。
广合科技2026年前三季度的营收和业绩表现都很好,毛利率提升、预收款增长,预示着后续期间的营收增长态势仍将延续。
至于说存货增长过快,过度依赖供应链融资,以及建设规模过于庞大,这类问题还需要后续期间继续保持观察。
数据来源:本文数据均来自上市公司公开披露信息。
风险提示:本文仅为财报解析,不构成投资建议,市场有风险,投资需独立决策、风险自担。
欢迎关注看更多文章,如需解读个股财报,请留言注明股票简称或代码。