
领益智造前三季度营收406.7亿,前三季度净利微降,Q3为何爆发?

消费电子精密制造赛道,领益智造是一家业务布局非常广的平台型厂商。不只是简单的零部件代工,产品横跨手机、折叠屏、AI终端、服务器散热、汽车零部件,同时押注人形机器人硬件。2026年三季报出现非常强烈的季度分化,三季度业绩爆发,但前三季度整体利润小幅下滑,很多读者疑惑,这份业绩反弹,究竟是长期反转,还是新品带来的短期脉冲行情。
我们先把2026三季报核心财务数据摆出来,基于公开财报客观拆解。2026年前三季度,领益智造营收406.71亿元,同比增长8.20%;归母净利润19.17亿元,同比下降1.27%;扣非净利润14.47亿元,同比下滑3.77%;综合毛利率同比提升1.7个百分点,产品结构优化初见成效。
单第三季度:营收155.22亿元,同比+11.15%;归母净利润11.53亿元,同比+14.00%,环比大幅增长210%;扣非净利润10.58亿元,同比+17.88%,营收利润创公司单季历史新高。
本报告期计提各类资产减值准备5.14亿元;汇兑损失带来财务费用大增,是拖累前三季度整体净利润的核心因素。
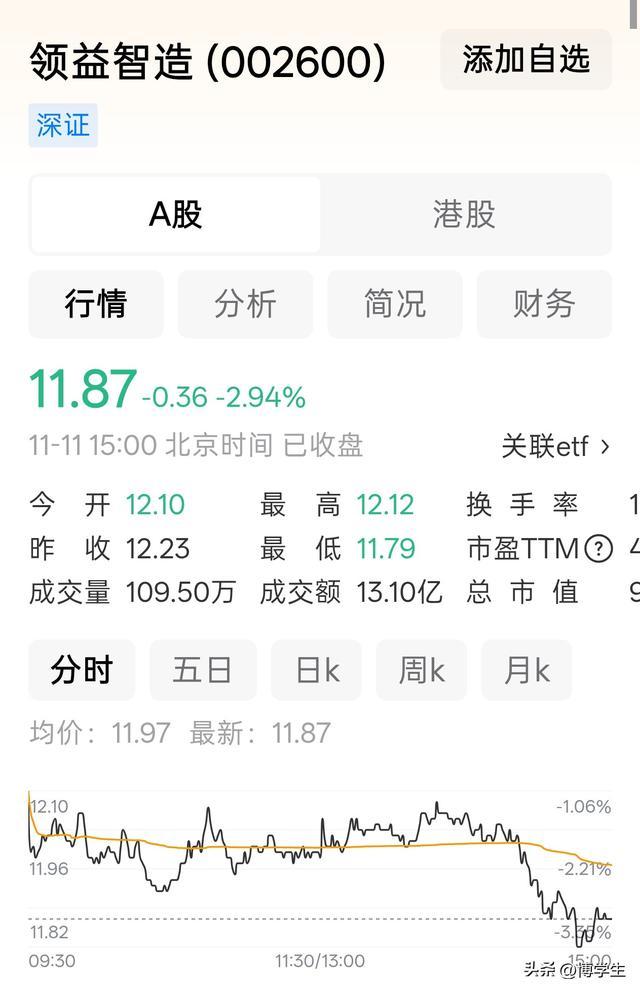
很多读者第一个疑问:为什么前三季度利润微降,Q3单季业绩突然大幅反弹?
一句话总结:大客户折叠屏新品集中出货带来订单脉冲,高附加值结构件、散热模组放量抬升毛利;但汇兑损失吃掉了上半年的盈利,拉低前三季度整体净利润。
三季度刚好覆盖海外大客户折叠屏新机上市初期的供货周期,折叠屏手机的超薄支撑件、VC散热模组等精密零件附加值更高,毛利率优于普通手机配件,带动单季营收和利润大幅走高。
但要客观区分,折叠屏目前属于高端小众机型,整体出货量有限。这笔订单属于新品上市阶段性放量,属于脉冲式需求,很难持续维持Q3这么高的环比增速。
另外公司海外业务占比高,外币结算,汇率波动产生大额汇兑损失,属于财务端扰动,不是制造经营本身亏损,拖累了前三季度整体利润表现。
下面分业务板块,拆解领益智造业务矩阵。
第一,消费电子精密功能件与模组(基本盘),折叠屏是本季度最大增量。
这是公司营收体量最大的板块,包含手机、平板、AI终端的结构件、散热模组、电源、传感器。过去主要服务普通智能手机;现在重心转向折叠屏、AI手机、AI眼镜等高附加值产品。
折叠屏手机需要特殊超薄高强度支撑结构件、铰链配套零件、VC均热板散热,这类零部件技术门槛更高,毛利率显著高于普通手机零件,也是Q3业绩反弹的核心来源。
优势在于垂直一体化,材料、结构件、散热模组自研自产,不需要外采,相比纯组装代工,盈利韧性更强。短板:业务高度绑定海外大客户,新品周期决定订单强弱,淡季订单回落,业绩就容易承压。
第二,AI算力硬件业务:AI服务器散热、电源模组。
这条业务是脱离手机周期的重要布局,为AI服务器提供电源、液冷/风冷散热模组,已经进入海外算力头部客户供应链。算力硬件需求跟随AI资本开支,和手机消费周期错位,可以对冲消费电子的淡季。
目前业务已经实现批量供货,收入增速不错,但整体营收体量还不算很大,属于正在成长的第二支线。算力行业资本开支波动大,如果客户资本开支收缩,订单同样会受影响。
第三,汽车及低空经济零部件业务,高增长板块。
公司通过收购标的切入汽车零部件赛道,产品覆盖传统燃油车、新能源汽车传动件、内外饰、电池组件,客户覆盖多家主流车企。前三季度汽车板块保持高速增长,毛利率持续提升。
汽车零部件验证周期长,一旦定点,订单稳定性强,客户结构分散,不像消费电子集中单一客户。长期来看,汽车业务有望平滑消费电子的周期波动,是重点发力方向。
第四,人形机器人硬件业务,远期战略赛道。
布局电机、减速器、灵巧手、关节模组、整机ODM组装,目标做具身智能硬件核心供应商。已经下线样机,规划产能。
客观现状:机器人行业整体还处在商业化早期,当前营收贡献很小,研发、产线投入大,短期消耗资金,很难贡献利润。属于长期布局,兑现周期较长。
梳理完业务,下面客观梳理财报里面的风险点。多赛道布局,机会和隐患并存。
第一个风险:大客户集中依赖。消费电子主业高度依赖单一海外大客户,订单随新品发布呈现脉冲式波动。新品发布季度业绩大增,产品销售淡季订单回落,业绩波动会非常明显。
第二个风险:汇率波动风险。大量营收以美元结算,人民币汇率波动带来汇兑损益,直接影响财务费用,扰动净利润,本季度已经体现出冲击。
第三个风险:新业务落地不及预期。人形机器人、AI服务器硬件、汽车零部件都需要客户长期认证,项目落地周期长。如果下游行业需求放缓,定点、量产进度慢于预期,投入产出不及规划。
第四个风险:存货与应收减值压力。前三季度计提5.14亿资产减值,包含存货、应收账款。消费电子产品迭代快,存货贬值风险持续存在,大额应收占用运营资金。
第五个风险:资本开支压力。多条新赛道扩产,港股IPO募资也是为了机器人、算力硬件扩产,持续资本开支消耗现金流。如果新业务放量不及预期,投入回报周期拉长。
跟踪领益智造,后续重点盯住这四个核心指标,持续跟踪基本面变化。
第一个指标:折叠屏相关零部件出货量。区分新品短期脉冲,看折叠产品能不能持续稳定出货;跟踪AI终端、AI眼镜配套零件订单。
第二个指标:汽车业务、AI服务器散热模组营收增速。看这两条非消费电子赛道,能不能持续高增长,对冲手机业务周期。
第三个指标:综合毛利率。观察高附加值产品(折叠件、散热、汽车件)营收占比,判断产品结构升级是否持续落地。
第四个指标:汇兑损益、存货与应收账款变化。评估汇率带来的扰动,存货减值风险是否持续出清。
读到这里,就能看懂领益智造这份三季报的核心逻辑。很多投资者最容易踩坑:把Q3单季爆发,直接当成长期基本面反转。
领益现在的特点,就是消费电子主业看大客户新品周期,多条新赛道并行培育。Q3高增长,核心驱动力来自折叠屏新机阶段性订单红利,叠加高毛利零件占比提升;但汇兑损失拖累前三季度整体利润,证明盈利依然容易受到外部变量干扰。
公司相比普通组装代工厂的优势,是具备精密结构件、散热模组自研能力,零部件自产,毛利率更高;同时布局汽车、算力硬件、人形机器人,试图摆脱单一手机赛道依赖。但短板很明确:消费电子基本盘,客户集中,业绩脉冲化;机器人等前沿赛道,商业化落地尚早,短期很难贡献大额利润。
解读这份财报,最重要就是分清两件事:新品短期订单红利,和长期业务结构升级。Q3属于红利兑现;长期价值,要看汽车、算力硬件业务能不能持续放量,逐步降低对海外大客户手机订单的依赖。
财报拆解,不是预判股价涨跌,而是看懂平台型精密制造企业的生意模式。消费电子赛道最大特点就是跟着新品周期起伏,脉冲式业绩不等于长期增长。新赛道布局能不能落地,还要持续跟踪后续季度订单、定点、营收数据,不能仅凭单季度爆发下定论。
风险提示:本文仅为上市公司财报基本面客观解读,全部信息来源于公开披露财报,不构成任何投资建议。文中内容仅用于财经知识学习交流,不推荐任何交易操作。股市存在较高风险,入市需谨慎。
评论区互动
你认为折叠屏订单带来的业绩反弹能否延续?汽车、算力硬件哪条业务线会率先成长为第二增长曲线?欢迎在评论区留言交流。