钶锐锶:销量国产第一,自研数控系统,国产高端机床的直驱突围

机床被称为“工业母机”,是“造机器的机器”。
在机床向高端演进的路径中,全直驱数控机床是颇具代表性的技术方向,它取消了丝杠、蜗轮蜗杆等全部中间传动环节,将旋转电机重新解构,线圈沿直线排列形成直线结构的电机,驱动磁性部件进行直线运动,无需传动件。
全直驱数控机床从原理上根除了弹性变形与磨损等固有缺陷,速度更快、精度更高、响应更强,是日、德、瑞士品牌长期占据高端机床市场的重要技术路线,而国内发展起步较晚,能做全直驱数控机床的企业尚少。
11月10日,钶锐锶(688827.SH)登陆科创板。公司发行价45.37元/股,上市首日开盘大涨298.94%,盘中最高触及188元,收盘报129.20元/股,全天上涨184.77%,总市值88.5亿元,成为近期A股最抢眼的“大肉签”之一,市场称其为“全直驱数控机床第一股”。
钶锐锶是全直驱数控机床行业国内龙头,2024年全直驱数控机床销量在国产厂商中排名第一,也是国内少数能够自主研发并向机床企业规模销售PWM型数控系统的厂商,打破了德国海德汉的长期垄断。
业绩同样硬气,2022年至2025年公司营业收入和利润均保持每年快速增长,而2026年前三季度营业收入继续走高,同比增长32.10%,扣非归母净利润增速更快,达到53.48%,其中Q3扣非归母净利润增速亮眼,同比增长91.25%,业绩高速增长态势持续强化。
客户方面,公司累计服务客户超700家,涵盖富士康、长盈精密、安费诺、立讯精密、华勤技术等制造业领域知名头部企业。值得一提的是,公司已在AI服务器、半导体、机器人三大新兴领域加速布局,2025年收入规模快速跃升,对应收入占数控机床收入的比例已达17.54%。
那么,这家“全直驱第一股”成色究竟如何?
以下是我们的解读——
一、业务情况
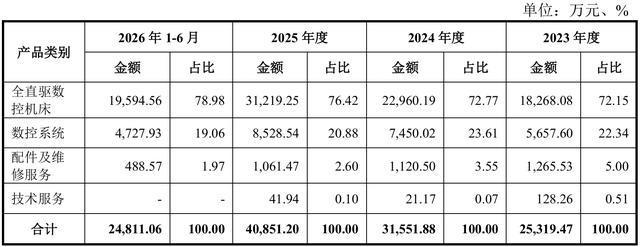
公司是一家数控机床供应商,主要产品是全直驱数控机床和数控系统,收入占比76.42%和20.88%。
具体收入构成如下:
资料来源:公司招股书
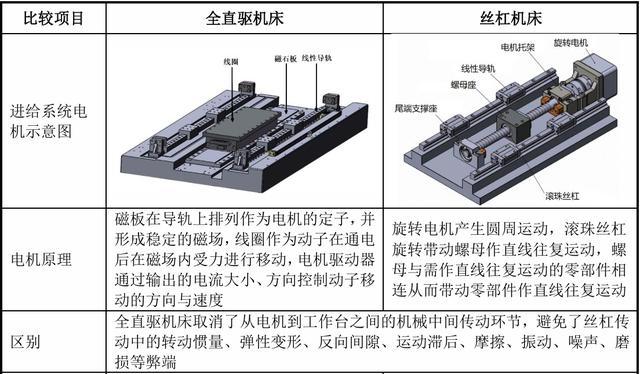
全直驱数控机床属于新兴技术路线。
传统机床靠旋转电机配合丝杠、蜗轮蜗杆等传动机构实现直线驱动;而全直驱数控机床将旋转电机重新解构,线圈沿直线排列形成直线结构的电机,通过控制电能产生行波磁场,驱动磁性部件进行直线运动,无需传动件。
资料来源:公司招股书
传统丝杠数控机床早在20世纪50年代即已推出,占据当前主要市场份额。全直驱数控机床作为新型数控机床,具有精度更高、响应速度快、传动损耗小、效率高等优势。
客户优先选择全直驱数控机床的场景,通常是高精度、高速、高响应、微进给及轻载/中载加工需求,且预算相对充足。
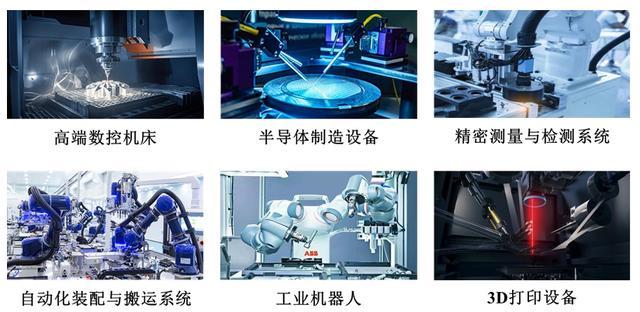
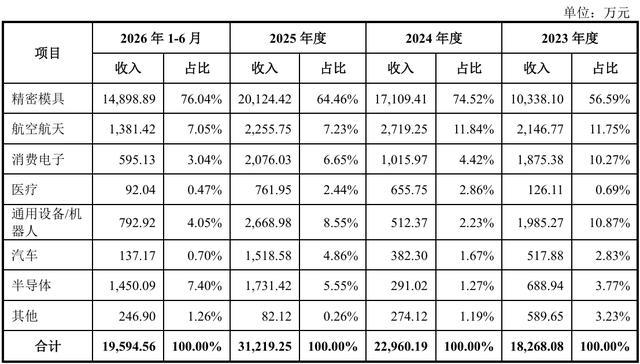
公司全直驱数控机床六成以上用于精密模具领域,其他领域还包括通用设备/机器人、航空航天、消费电子、AI服务器、半导体、汽车等。具体收入构成如下:
资料来源:公司招股书
公司主要做机床设计开发,生产工艺流程主要包括组件分装、机械总装、电气总装、设备调试等。
其中数控机床中多类核心部件公司已实现自研自产,包括数控系统、驱动器、直线电机、运动规划算法(GACC)及CAM软件。
公司第二大收入是对外销售的数控系统,这是数控机床最核心的部件,扮演“大脑”的角色。
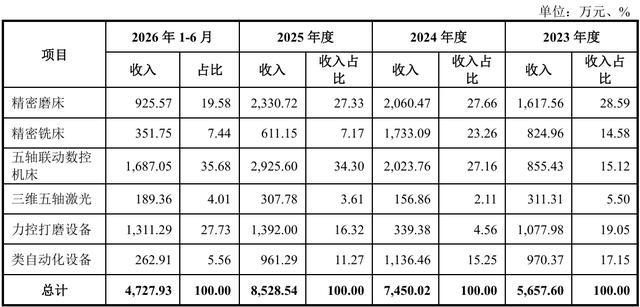
公司数控系统产品主要应用于精密铣床、精密磨床、五轴联动机床、三维五轴激光、力控打磨设备、类自动化设备等机床之中。具体收入构成如下:
资料来源:公司招股书
公司的数控系统覆盖了总线型和PWM型两种路线。
总线型是驱控分离架构,控制器经总线下发指令,由驱动器转为PWM信号驱动电机,通用性好,目前应用最广泛。
PWM型是驱控一体架构,控制器直接输出同步PWM信号至功率单元驱动电机,省去总线传递环节,响应更快、多轴同步性更优,更适配全直驱机床的场景。
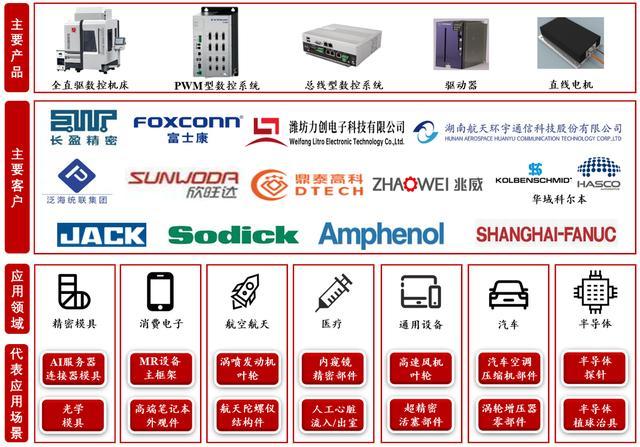
公司客户主要是制造业企业,代表客户包括富士康、长盈精密、统联精密、潍坊力创、欣旺达、安泰科技、安费诺、华域科尔本、和林微纳、航天环宇、立讯精密、晋拓股份、兆威机电、华勤技术、鼎泰高科、杰克装备、发那科机器人等。
资料来源:公司招股书
二、财务情况
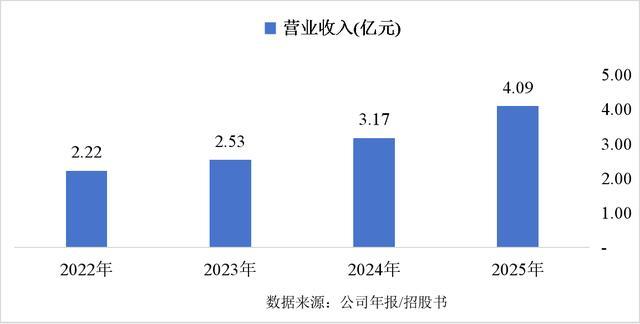
2022年至2025年,公司营业收入持续增长,期间年复合增长率为22.61%,从2.22亿元迅速提升至4.09亿元。
同期,扣非归母净利润增速明显更快,期间年复合增长率达48.45%。
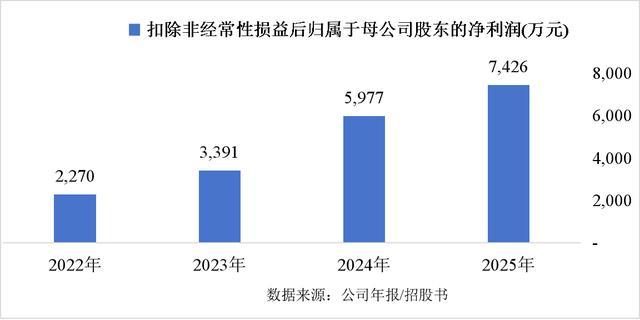
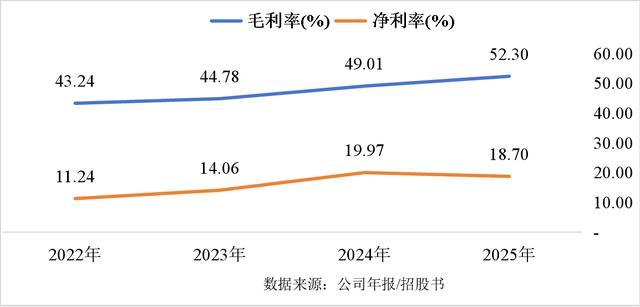
利润增长显著快于营收增长,主要因为毛利率和净利率的持续提升,2022年公司毛利率为43.24%,净利率为11.24%,到2025年,已有显著提升,毛利率达到52.30%,而净利率提升至18.70%。
近几年公司业绩增长主要因为:
(1)下游对高端数控机床的需求扩容:国内制造业产业升级持续推进,机床加工向高精度、高效率方向演进,全直驱机床凭借其响应速度快、定位精度高、结构简化等性能优势,应用场景逐步拓宽,市场需求相应增长;
(2)国产产品对进口替代加速:公司产品在精度、稳定性及加工效率等方面持续提升,获得精密模具行业大量客户认可,并实现对进口机床企业的份额替代,该领域客户订单量增加,贡献较多收入增量;
(3)公司数控系统业务持续放量:随着整机销售规模扩大及自制数控系统装机率提升,公司数控系统收入逐年提升,其中五轴机床系统受益于下游对高端机床需求的增长,收入增长贡献最大。
综上,在需求增长、进口替代加速以及数控系统业务放量的共同作用下,公司近几年的业绩实现了较快增长。
三、主要关注点
1、钶锐锶是全直驱数控机床领域龙头企业,份额位居国产厂商中第一位
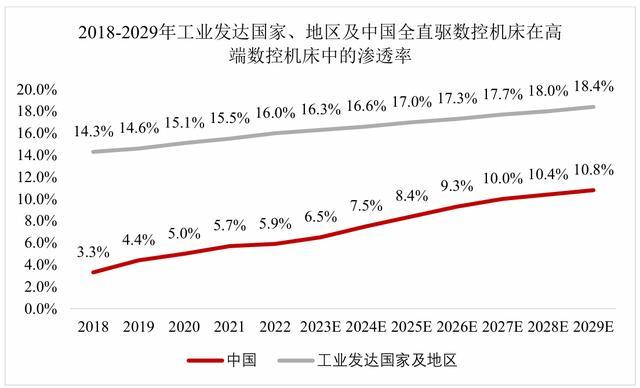
长期以来,丝杠数控机床是市场的主流方案。1998年之后,全直驱数控机床开始进入规模化商用阶段,日本、德国的数控机床企业纷纷开始布局,并把全直驱数控机床定位于高端产品。随着制造业持续向高精度、高效率、低损耗加工升级,全直驱数控机床的渗透率持续提升。
我国全直驱行业起步较晚,目前渗透率显著低于工业发达国家及地区的水平。在中国市场,日本沙迪克、日本牧野、日本安田、日本碌碌、瑞士UMS、瑞士斯图特、德国罗德斯、中国台湾大前等厂商的全直驱数控机床销售额较大,占据了主要市场份额。
资料来源:公司招股书
国产全直驱数控机床市场中,代表性厂商主要有钶锐锶、北京精雕、北平机床、佳时特、巨冈精工、杰克机床等。其中,钶锐锶位居国产厂商份额排名第一位:2024年,公司全直驱数控机床销量在国产厂商中排名第一。
在高端数控铣床这一行业细分领域,公司在国内企业中份额优势尤为突出,2025年公司在国产高端数控铣床的市场占有率为11.61%,在中国高端数控铣床的市场占有率为2.21%。
2、钶锐锶是国内少数具备高端数控系统自主能力的厂商,并在PWM型数控系统方面打破德国企业的长期垄断
数控系统是数控机床的“大脑”,直接决定机床的加工精度、效率与可靠性,是数控机床价值含量最高的核心功能部件。
长期以来,全球高端数控系统市场由德国、日本企业主导,德国海德汉、德国西门子、日本发那科等厂商占据主要市场份额,我国高端数控系统长期依赖进口,自主化程度不足成为制约国产机床向高端升级的关键瓶颈。
数控系统全球市场呈现高度集中化特征,日本发那科、日本三菱、德国西门子、德国海德汉四大跨国企业依托数十年技术积淀占据市场主要份额,合计份额超70%。
面向国内市场,低端数控系统领域已经实现国产化,国产厂商已经占据了较高比例的市场份额,但在中高端数控系统领域,由于技术难度大,功能、性能和可靠性要求高,国内大多数企业不具备研发及制造能力。
钶锐锶是国内少数同时具备高端数控机床和数控系统自主研发能力且数控机床和数控系统均实现规模销售的企业。招股书数据显示,2025年钶锐锶在我国高端数控系统市场份额为1.94%,在国产高端数控系统市场份额为19.41%,是主要供应商之一。
同时,钶锐锶也是国内少数同时拥有PWM型数控系统和总线型数控系统、且两类数控系统均已形成规模销售的企业。
公司的总线型数控系统已被全球数控系统领先企业日本发那科旗下的发那科机器人、工业自动化巨头A客户等批量采用。
而在PWM型数控系统领域,公司通过自研PWM伺服控制技术和运动规划算法(GACC),实现了技术突破,并自主研发了PWM驱动器、直驱电机等关键零部件,成功打破了德国海德汉对中国机床市场的长期垄断,实现了PWM型数控系统的国产替代,并成为国内该领域主要的本土供应商。
公司全直驱数控机床搭载自研PWM型数控系统,在实现自主可控的基础上,更将这一系统规模化销售给其他机床企业,赢得了行业的广泛认可。
3、全直驱数控机床受益于制造业高端化转型及高端机床国产化提速
精密模具是全直驱数控机床最具代表性的应用场景之一。模具被誉为“工业之母”,是航空航天、汽车、消费电子、医疗等众多行业的基础配套,模具精度直接决定下游产品的加工精度。
随着消费电子金属结构件精密化、航空航天零部件复杂化程度提升,模具型腔日趋复杂、加工公差要求不断收紧,对高速高精、镜面加工和精度保持性的要求随之提高,精密模具需求持续提升。
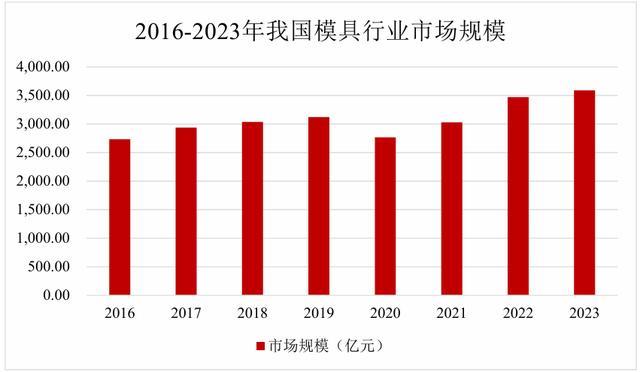
根据中国模具工业协会数据,2024年,中国模具行业产值已达3,633亿元人民币,2025年中国模具行业产值约3,800亿元。
资料来源:公司招股书
钶锐锶数控机床主要应用于精密模具、航空航天、消费电子、机器人、半导体等领域,累计服务精密模具企业超300家,机床产品批量替代德国罗德斯、日本牧野、日本安田等海外高端品牌机床,对于推动精密模具加工装备的国产化升级贡献了重要力量。
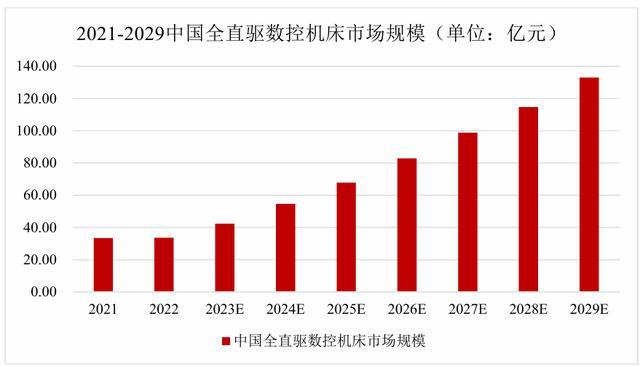
资料来源:公司招股书
4、钶锐锶大力布局AI服务器、半导体、机器人等新兴领域,并实现高速发展
公司积极向AI服务器、半导体、机器人等新兴应用领域拓展,新兴产业收入实现快速增长。根据公司问询函回复披露,2025年来源于上述三大领域的数控机床的收入实现数倍收入增长,对应收入占比已达机床业务收入的17.54%。
AI服务器领域,受益于算力基础设施建设的持续推进,高精密连接器、液冷结构件等加工需求快速提升,2025年公司新增AI服务器领域收入1,423.30万元,主要向富士康供应数控机床,用于AI服务器精密结构件加工,公司依托在消费电子领域积累的头部客户资源实现了对该供应链的快速切入。
半导体领域,受益于半导体设备国产化率提升,精密结构件、腔体及配套模具的加工需求持续增长,2025年公司半导体领域收入为1,731.42万元,较2024年的291.02万元实现数倍增长,主要客户包括和林微纳、百仕杰、科微奈特等半导体设备零部件厂商。
机器人领域,随着人形机器人产业化进程推进,关节丝杠、谐波减速器构件、关节壳体等精密零部件加工需求快速释放。2025年公司来自通用设备/机器人领域的收入为2,668.98万元,同比增长421%,主要客户包括长盈精密、领地精密、晋拓股份、兆威机电等机器人零部件制造商。
四、写在最后
中国高端机床的每一次突围,都始于有人敢啃硬骨头。钶锐锶用自研伺服控制技术与GACC算法,把机床的“大脑”握进了自己手里;以直线电机替代丝杠传动,把加工精度与响应速度推向新的量级。从AI服务器结构件,到半导体设备的精密腔体,再到人形机器人的关节零部件,钶锐锶的机床正在为中国最前沿的产业提供装备底座。
新质生产力从来不是喊出来的,而是由无数个像钶锐锶这样的企业,在一次次技术突破中,一微米一微米干出来的。