
上市捷报 沙利文助力深圳宏芯宇电子股份有限公司赴港上市2681.HK

Frost & Sullivan
深圳宏芯宇电子股份有限公司(股票代码:2681.HK)于2026年11月12日成功登陆香港联交所主板。公司是一家存储器厂商,凭借涵盖主控芯片设计与开发、固件算法开发、测试系统开发及存储介质特性分析的技术平台,开发、制造及销售存储产品,产品组合覆盖嵌入式存储、固态硬盘、DRAM、移动存储及存储颗粒。弗若斯特沙利文(Frost & Sullivan,以下简称“沙利文”)为深圳宏芯宇电子股份有限公司上市提供独家行业顾问服务,特此热烈祝贺其成功上市。
深圳宏芯宇电子股份有限公司(股票代码:2681.HK)于2026年11月12日成功登陆香港联交所主板
深圳宏芯宇电子股份有限公司(以下简称"宏芯宇")于2026年11月12日在香港联交所主板成功上市。根据最终发售价及配发结果公告,公司全球发售14,717,200股H股,其中香港公开发售1,471,800股,国际发售13,245,400股,分别约占全球发售总数的10%及90%。每股最终发售价为72.83港元。按最终发售价、发售量调整权未获行使,且假设超额配股权未获行使计算,本次全球发售所得款项总额约10.72亿港元,经扣除估计上市开支后,募集资金净额约9.94亿港元。
在本次赴港上市过程中,沙利文公司主要承担以下任务:帮助发行人准确客观地认识其在目标市场中的定位,用客观的市场数据发掘、支撑和凸显发行人的竞争优势,配合发行人、投行以及其他中介完成招股书相关部分(如概览、竞争优势与战略、行业概览、业务等重要章节)的撰写,协助发行人完成与联交所和投资者的沟通,帮助投资者快速理解市场生态和竞争格局,辅助发行人完成联交所关于行业方面的各种问题的反馈等。
沙利文一直是助力企业赴港上市的领导者。根据LiveReport大数据(统计数据截至2026年9月30日),2026年1—9月的统计期间,以及过去12个月和36个月,弗若斯特沙利文分别为76家(市占率66%)、111家(市占率68%)、223家(市占率69%)港股IPO提供了上市行业顾问服务,按数量计排名第一,拥有丰富的行业经验沉淀以及与监管机构、交易所、投融资机构及各相关机构的沟通经验。
PART/1
投资亮点
公司凭借覆盖主控芯片、固件算法、测试系统及存储介质特性分析的技术平台,形成软硬件协同的存储产品开发能力;
公司拥有多元化产品组合,以嵌入式存储为核心,覆盖固态硬盘、DRAM、移动存储及存储颗粒,满足不同终端的存储需求;
公司已在消费级应用场景中积累客户及产品经验,并进入汽车制造商的Tier 1供应商供应链,实现企业级应用场景存储产品量产;
公司采用轻资产无晶圆厂模式,依托全球化供应链,将资源集中于研发、产品开发及核心技术能力建设;
公司拥有覆盖行业头部企业的客商生态系统,与客户开展技术需求对接及联合验证,并由经验丰富的管理团队推动业务发展。
公司持续投入底层技术研发。2023年、2024年及2025年的研发开支分别为人民币2.826亿元、3.922亿元及4.932亿元;截至2026年4月30日,研发人员占员工总数超过60.0%,公司在国内外拥有416项授权专利,其中包括320项发明专利。除已进入量产阶段的主控芯片外,截至招股书最后实际可行日期,公司另有八款自主设计研发的主控芯片型号处于送样、流片、后端设计或前端设计等不同阶段。
根据沙利文报告,按2025年收入计,公司在全球所有存储器厂商中排名第12位,在整个全球存储产品市场中占有约0.6%的市场份额。
PART/2
全球半导体行业市场概览
AI的发展带动数据生成、存储与调用需求持续提升。根据沙利文报告,2025年全球生成的数据总量已接近200ZB。存储承担AI训练所需海量数据的保存、管理及调度,其容量、吞吐量与可靠性直接影响数据供给效率,并与算力及数据传输能力共同支撑AI应用。
从端侧看,AI手机、AI个人电脑等消费设备的普及,以及智能驾驶、智能座舱的发展,推动存储产品扩容和性能升级;从云侧看,大规模数据中心及云端服务器需要为模型训练、企业数字化及海量数据处理提供稳定的数据存储支持,带动高性能企业级存储需求增长。
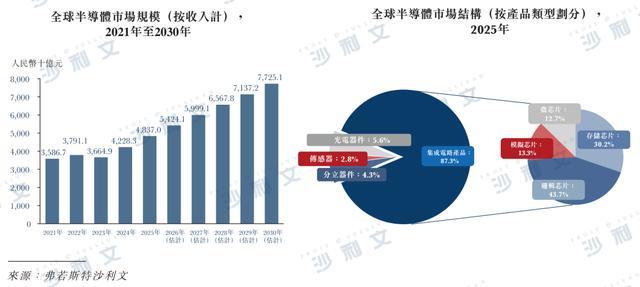
人工智能、消费电子、汽车电子及企业数字化的发展,持续推动半导体市场扩张。根据弗若斯特沙利文报告,按收入计,全球半导体市场规模由2021年的人民币3,586.7十亿元增至2025年的人民币4,837.0十亿元,期间复合年增长率为7.8%;预计由2026年的人民币5,424.1十亿元增至2030年的人民币7,725.1十亿元,期间复合年增长率为9.2%。
从产品结构看,根据沙利文报告,2025年集成电路产品占全球半导体市场的87.3%;在集成电路产品中,存储芯片占30.2%。存储芯片作为电子设备保存及调用数据的重要基础,在半导体产业中占据重要地位。
资料来源:弗若斯特沙利文
PART/3
全球存储产品行业市场概览
存储产品是实现临时或永久数据存储及访问的硬件组件,主要涵盖嵌入式存储、固态硬盘、DRAM及移动存储等形态。作为数据存储与处理的关键载体,存储产品广泛应用于消费电子、企业服务器及汽车电子等领域,为人工智能训练、推理及终端应用提供数据存储与调用支持。
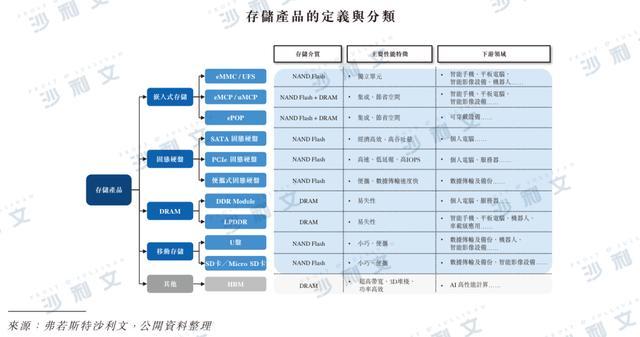
嵌入式存储包括eMMC、UFS、eMCP、uMCP及ePOP等形态,适配智能手机、平板电脑及可穿戴设备等终端;固态硬盘主要包括SATA及PCIe产品,服务于个人电脑、服务器等场景。DRAM产品涵盖DDR模组、LPDDR及HBM等,移动存储则包括U盘、存储卡及便携式固态硬盘。不同产品在集成度、带宽、延迟、功耗与便携性方面各有侧重。
资料来源:弗若斯特沙利文、公开资料整理
不同应用场景赋予存储产品不同的价值。消费终端中的eMMC、UFS等嵌入式存储支持数据保存及快速加载,ePOP等高集成度产品适配智能手表、AI眼镜等空间受限的设备。车载级嵌入式存储需在复杂环境下保障数据安全与稳定运行,支撑智能座舱及智能驾驶;企业级存储则通过高容量、高带宽和低延迟,满足云计算、大数据分析等业务的数据访问需求。
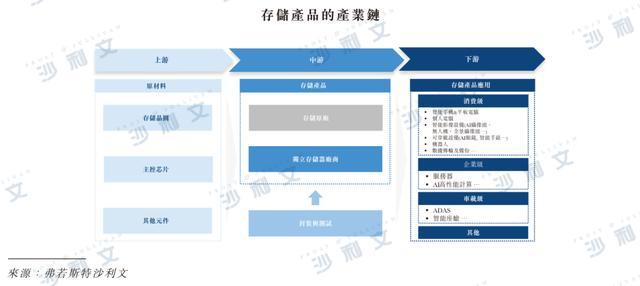
存储产品产业链主要包括上游存储晶圆及主控芯片的设计与制造、中游存储器厂商以及下游终端应用。中游厂商通过主控芯片、固件算法、存储介质及封装测试的协同,将上游资源转化为满足不同场景需求的存储产品。
资料来源:弗若斯特沙利文
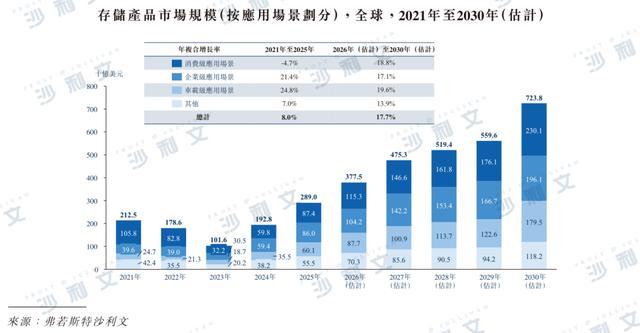
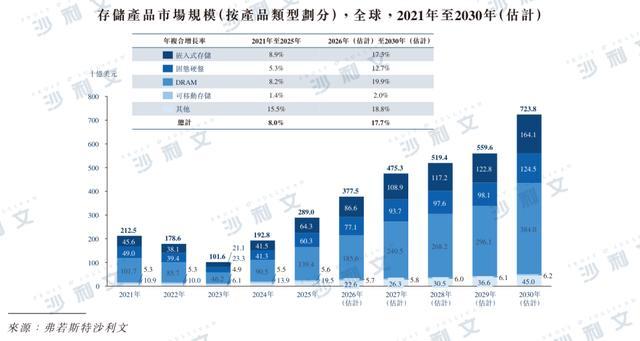
根据弗若斯特沙利文报告,全球存储产品市场规模由2021年的2,125亿美元增至2025年的2,890亿美元,期间复合年增长率为8.0%。受人工智能相关需求增长及供给结构调整等因素推动,预计该市场由2026年的3,775亿美元增至2030年的7,238亿美元,期间复合年增长率为17.7%。
从应用场景看,消费级为2025年全球存储产品市场中规模最大的应用场景类别,市场规模为874亿美元。随着消费电子需求复苏及端侧AI应用发展,该市场规模预计由2026年的1,153亿美元增至2030年的2,301亿美元,期间复合年增长率为18.8%。AI手机、AI个人电脑及智能影像设备的发展,持续提高对存储容量、传输带宽和功耗效率的要求。
企业级应用场景的存储产品市场规模于2025年达到860亿美元,预计由2026年的1,042亿美元增至2030年的1,961亿美元,期间复合年增长率为17.1%。云计算、数据中心及AI训练和推理的发展,带动高吞吐量、低延迟及高可靠性存储产品需求。
车载级应用场景的存储产品市场规模由2021年的247亿美元增至2025年的601亿美元,期间复合年增长率为24.8%;预计由2026年的877亿美元进一步增至2030年的1,795亿美元,期间复合年增长率为19.6%。随着智能驾驶及智能座舱功能增加,车载数据规模持续扩大,存储产品需要满足容量、实时响应及可靠性等要求。
资料来源:弗若斯特沙利文
从产品类型看,嵌入式存储市场规模由2021年的456亿美元增至2025年的643亿美元,期间复合年增长率为8.9%;预计由2026年的866亿美元增至2030年的1,641亿美元,期间复合年增长率为17.3%。智能汽车及工业物联网终端等对高集成度存储的需求,为嵌入式存储的持续发展提供支持。
固态硬盘市场规模由2021年的490亿美元增至2025年的603亿美元,期间复合年增长率为5.3%;预计由2026年的771亿美元增至2030年的1,245亿美元,期间复合年增长率为12.7%。DRAM市场规模于2025年达到1,394亿美元,预计2026年至2030年的复合年增长率为19.9%。不同产品类型在终端升级及高性能计算需求带动下,呈现差异化增长。
资料来源:弗若斯特沙利文
PART/4
中国存储产品行业市场概览
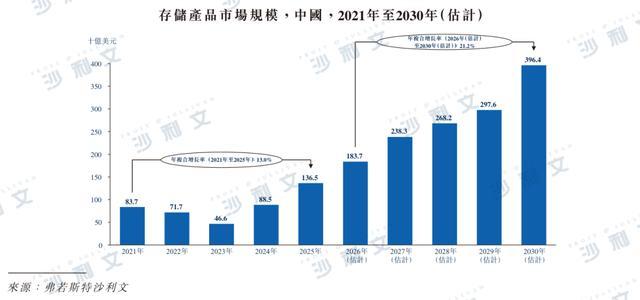
在下游需求及数字化转型的推动下,中国内地已成为全球存储产品的关键市场。根据弗若斯特沙利文报告,中国存储产品市场规模由2021年的837亿美元增至2025年的1,365亿美元,期间复合年增长率为13.0%;预计由2026年的1,837亿美元增至2030年的3,964亿美元,期间复合年增长率为21.2%。
资料来源:弗若斯特沙利文
PART/5
存储产品下游应用及需求展望
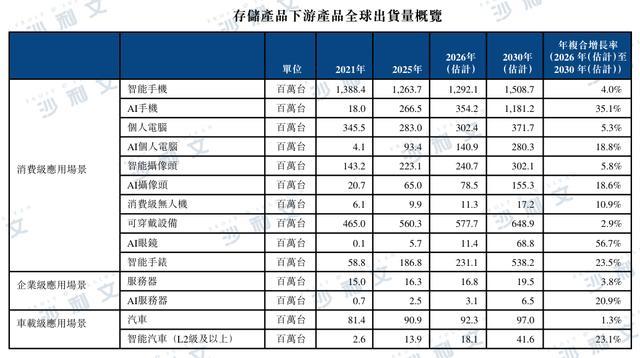
消费级应用方面,AI能力逐步进入手机、个人电脑及可穿戴终端。根据沙利文报告,全球AI手机出货量预计由2026年的354.2百万台增至2030年的1,181.2百万台,期间复合年增长率为35.1%;AI个人电脑出货量预计由140.9百万台增至280.3百万台,期间复合年增长率为18.8%。同期,AI眼镜出货量预计由11.4百万台增至68.8百万台,期间复合年增长率为56.7%。终端AI应用的扩展,对小型化、低功耗及高性能存储提出进一步要求。
企业级及车载级应用方面,全球AI服务器出货量预计由2026年的3.1百万台增至2030年的6.5百万台,期间复合年增长率为20.9%;L2级及以上智能汽车出货量预计由18.1百万台增至41.6百万台,期间复合年增长率为23.1%。服务器及智能汽车的增长,与单台设备存储能力的提升共同推动相关存储需求。
资料来源:弗若斯特沙利文
PART/6
存储产品主控芯片的核心价值及技术演进
主控芯片是存储产品的核心逻辑单元,负责协调主机与存储介质之间的数据交互,实现读写调度、存储单元管理及协议转换。通过逻辑映射、磨损均衡和错误管理等机制,主控芯片弥补NAND Flash在使用寿命及错误率等方面的物理限制,支持存储产品稳定运行。主控芯片主要包括嵌入式存储主控芯片、固态硬盘主控芯片及移动存储主控芯片。
在AI场景中,高吞吐量和低延迟是存储产品的重要性能要求。主控芯片通过优化内部算法及数据读写调度,改善数据传输路径,减少拥堵与延迟,提升整体吞吐量,支撑AI应用对海量数据存取及快速响应的需求。
在接口升级方面,嵌入式存储从eMMC向UFS演进,固态硬盘从SATA向高速PCIe演进,推动主控芯片提升数据传输带宽。在算法及架构方面,先进纠错算法与硬件、固件协同优化,提升数据处理的可靠性与效率。在制程方面,主控芯片通过工艺优化,在性能、功耗、面积与成本之间实现平衡,以适应人工智能及高性能计算场景。
PART/7
存储产品行业驱动因素
数字化转型与数据增长。云计算、大数据及物联网的广泛应用,推动消费及企业场景的数据规模扩大,对存储容量、性能及可靠性提出更高要求,构成存储产品市场增长的基础。
新兴应用场景拓展。人工智能、智能驾驶等应用产生多样化存储需求。AI训练及推理需要高带宽、低延迟的存储产品;智能驾驶及智能座舱对车载存储的可靠性和实时性能提出更高要求;AI手机、AI个人电脑及AI眼镜等终端的发展,进一步拓展存储产品的应用空间。
技术创新释放市场需求。3D NAND堆叠技术提升存储密度,主控芯片算法及架构升级提高读写效率,PCIe及UFS等高速接口降低传输延迟。存储介质与主控技术的协同进步,帮助突破性能和容量瓶颈,并通过成本优化拓展存储产品的应用范围。
数据安全与绿色发展要求。数据安全需求推动存储产品加强加密、安全固件、访问控制及可靠备份能力;节能及绿色发展要求则提高了低功耗芯片和节能架构的重要性,推动安全性及能效更高的存储产品获得应用。
PART/8
存储产品行业发展趋势
性能、容量与能效协同提升。随着AI模型及终端应用复杂度提高,存储产品需要在更高容量和更快数据访问速度的基础上兼顾功耗、体积与成本。存储介质密度提升和低功耗设计将共同推动产品升级,适配数据中心及空间、能耗受限的智能终端。
产品向场景化及定制化发展。消费级、企业级与车载级应用对产品的要求存在差异:消费终端关注集成度和功耗,企业级应用强调数据吞吐及可靠性,车载级应用注重稳定运行和实时响应。厂商需要结合不同终端的接口、兼容性及验证要求,开发更具针对性的存储产品。
软硬件协同及系统能力日益重要。随着存储介质密度和应用复杂度提升,单一硬件性能难以覆盖全部需求。主控芯片、固件算法、测试系统及存储介质特性分析的协同,有助于提升产品可靠性、缩短适配周期并加快商业化。安全固件、数据保护及低功耗设计也将成为产品升级的重要方向。
PART/9
存储产品行业周期性及价格变化
存储产品行业具有明显周期性,受供需关系、产能变化及技术迭代共同影响。2020年至2022年,远程办公、在线学习及云服务需求增长,与上游供应受限共同推动行业进入上升周期;2022年至2023年,终端需求放缓、下游客户去库存与前期新增产能释放叠加,行业转入下行阶段。2024年,库存逐步正常化及供应管理支持市场初步复苏,但终端需求恢复仍较温和,全年呈现不均衡复苏。
2025年下半年,尤其自第四季度起,AI服务器、AI个人电脑、AI手机及智能汽车等带来的增量需求,与存储原厂向HBM、高端DDR5等高价值产品分配晶圆及封装资源相互作用,推动行业进入更明显的上升周期。成熟存储产品的供给亦受到资源重新分配的影响,供需结构趋紧。
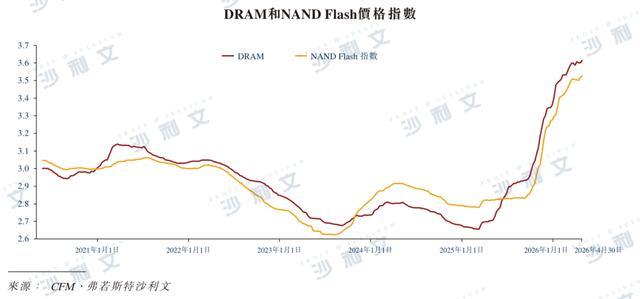
DRAM及NAND Flash晶圆是存储产品的重要上游投入,其价格变化会影响厂商采购成本,并向下游产品价格传导。根据招股书所载价格指数,二者自2025年第三季度起逐步回升,并于2025年第四季度至2026年首四个月显著上涨,其中DRAM价格指数升幅更为明显。不同产品的价格传导幅度及时间存在差异。
资料来源:CFM、弗若斯特沙利文
展望未来,根据招股书所载沙利文分析,AI及服务器相关应用的持续需求,以及产能短期调整能力有限,预计将支持存储产品价格于2027年及2028年维持上升趋势;随着下游客户逐步调整采购量及库存水平,价格上涨速度预计有所放缓。
PART/10
存储产品行业市场面临挑战
需求及价格波动。行业周期会影响客户采购、产品定价及盈利能力。下行阶段的需求疲软和价格走弱可能对销售及利润形成压力,厂商需要在采购、库存及交付安排之间保持协调,并及时应对下游客户的需求调整。
上游供应及成本约束。独立存储器厂商依赖外部晶圆供应,对上游产能和供给分配的直接控制能力相对有限。供给紧张或结构性产能重新分配期间,晶圆供应及采购成本的波动可能加大,对供应链稳定性和资源协调能力提出更高要求。
持续研发及产品验证要求。下游应用快速演变,要求厂商持续提升主控技术、接口带宽、读写性能、功耗效率、可靠性及安全性,同时缩短开发、验证和客户认证周期。厂商需要持续投入研发和测试能力,以适配消费级、企业级及车载级等不同应用需求。
PART/11
存储产品行业市场进入壁垒
技术壁垒。存储产品开发涉及主控芯片、固件算法、存储介质适配及系统集成等多个环节,需要长期技术积累。软硬件协同设计及架构优化,以及不同应用场景下的性能验证,使新进入者难以在短期内建立完整的研发与产品能力。
供应链壁垒。上游存储晶圆供应集中,中游产品开发需要主控芯片、固件与存储颗粒紧密配合,封装及测试环节亦依赖专用设备和质量体系。稳定的原材料供应、生产协同及交付能力,需要长期资源投入与合作关系积累。
客户维系壁垒。存储产品直接影响终端设备的可靠性及使用体验,更换供应商通常需要全面测试和验证,可能增加产品推出时间及质量风险。成熟供应商积累的品牌信任、技术服务及稳定供应能力,有助于维系长期客户关系。
政策及监管壁垒。不同市场对信息安全认证及本地化适配提出要求,国际技术出口管制亦可能限制先进设备及技术的获取。新进入者需要具备相应合规能力,并承担持续的适配与认证成本。
关于沙利文
全球增长咨询公司,弗若斯特沙利文(Frost & Sullivan,简称“沙利文”)融合全球65年的咨询经验,28年来竭诚服务蓬勃发展的中国市场,以全球化的视野,帮助超10,000家客户加速企业成长步伐,助力客户在行业内取得增长、科创、领先的标杆地位,实现融资及上市等资本运作目标。
沙利文深耕全球资本市场及企业咨询服务,创新性提出"全域投资管理"(Total Investment Management, TIM)、"开放行业研究格式"(Open Industry Research Format, OIRF)、"可信知识网络"(Knowledge Network of Integrity & Trust, KNIT)与"韧性三角"(Mission使命、Innovation创新、Trust信任,MIT),并始终坚持"事实、分析先于观点"(Facts & Analytics before Opinions, FAO)的方法论,为企业提供全方位的投融资及其他各类专业咨询服务,包括投融资CDD、估值服务、技术顾问、财务顾问、ESG、募投可研、债券发行行业顾问、行业顾问、评估服务、奖项服务、行业白皮书、战略及管理咨询、规划咨询、技术洞察等。
沙利文中国的投融资业务实现了对中国国民经济的全行业覆盖,包括对新经济、新基建等所有经济热点的高度关注,涵盖数字基础设施、消费电子、双碳新能源、医疗与生命科学、餐饮与新零售、半导体与集成电路、智能家居、汽车与出行、康养服务、食品与饮料、信息通信技术、金融科技、地产与物业、矿业冶炼、美容时尚、大数据与人工智能、物流与供应链、建筑科技与装饰装潢、特种新材料、文化娱乐、企业级服务、跨境电商贸易、基础设施建设、环保节能科技、教育与培训等。
沙利文团队为企业领袖及其管理团队开展投融资顾问咨询服务以来,已帮助近三千家公司成功在香港及境外上市,是国内投融资战略咨询领域的领军企业。近10年来,沙利文连年蝉联中国企业赴香港及境外上市专业行业顾问市场份额的领导地位;且近年来,沙利文报告也被广泛引用于业内领先的A股、科创板等上市公司的招股文件、一级和二级市场研究报告及其他资本市场公示文件中。
65年以来,沙利文通过其遍布全球的近50个办公室,利用强大的数据库和专家库、运用丰富的专业知识和咨询工具,帮助大量客户(包括全球1,000强公司、国内外顶级金融机构以及其他各类领先企业等)完成了包括但不限于尽职调查、估值分析和第三方评估工作等工作,达成了战略目标;创立一系列市场地位研究工具及方法论,创新性提出“FSBV沙利文品牌价值模型”,已向超1,000家企业提供市场地位研究及品牌价值评估服务,持续助力大量中国品牌实现国内与出海增长战略。