李宁、阿迪达斯代工厂龙行天下IPO过会,计划募资超11亿元扩产,押注海外降本能否破局?

为李宁、迪卡侬、阿迪达斯等运动品牌代工的龙行天下,计划募资超11亿元扩大国内外产能。
11月9日,广东龙行天下科技股份有限公司通过上交所上市委审议,拟登陆上交所主板。
公开资料显示,龙行天下总部位于广东东莞,主要从事运动鞋履的开发设计、生产及销售,以OEM代工为主、ODM为辅,产品涵盖跑鞋、篮球鞋、运动休闲鞋等。2025年,龙行天下运动鞋产量约5000万双,运动鞋业务贡献超过九成收入。
招股书显示,2025年,龙行天下实现营业收入58.34亿元,同比增长4.41%,较上一年的32.71%大幅回落。
值得注意的是,进入2026年,龙行天下前三季度实现营业收入45.20亿元,同比增长3.58%;其中,第三季度,其营业收入13.43亿元,同比下降6.23%。
业绩增长陷入瓶颈之际,龙行天下募资扩大生产规模,能否实现降本,重新打通增长通道?
三季度扣非净利降近三成
2026年三季度,龙行天下利润降幅,明显超过收入端。
招股书显示,2026年三季度,龙行天下扣非归母净利润2196.83万元,同比下降28.17%。
“运动鞋代工业务对订单规模、产品结构及成本费用变化较为敏感。” 据盘古智库高级研究员江瀚介绍,运动鞋代工企业具有一定的经营杠杆效应,当订单减少时,原有固定成本难以同步下降,单位产品成本可能上升。
这不是龙行天下利润首次出现波动。
2023年至2025年,龙行天下综合毛利率分别为19.1%、17.61%和18.48%,同期同行业可比公司均值分别为20.23%、21.94%和19.3%,其连续三年低于行业平均水平。
龙行天下在招股书中指出,毛利率差异与产能布局、生产规模及产品结构有关。
从产品结构来看,2026年上半年,龙行天下跑鞋及专业运动鞋合计贡献约60%的收入,但毛利率均不足20%;毛利率达到24.23%的户外鞋,收入占比仅14.2%。
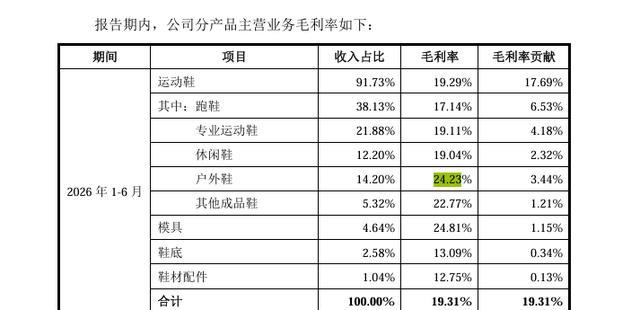
图:2026年上半年,龙行天下分产品主营业务毛利率截图。
江瀚认为,龙行天下的毛利率受到品牌议价能力和产品结构双重制约,应逐步提高高附加值专业鞋款的比重,同时争取更多原材料采购自主权。
拟5.21亿元投向东南亚建厂
除产品结构外,龙行天下在招股书中指出,其生产能力主要集中于国内,相较于东南亚地区,劳动力成本优势有限。
招股书披露,本次 IPO 募投就包含两处海外新建产能,印尼二厂一期项目总投资约 3.11 亿元,越南玉乐鞋底基地总投资约 2.10 亿元。两处海外项目合计计划投入约 5.21 亿元。项目达产后,预计分别新增600万双成品鞋和3000万双鞋底的年产能。
另据招股书数据显示,2023年至2025年,龙行天下运动鞋产能利用率分别为79.12%、89.39%和91.65%,2026年上半年进一步升至93.14%。
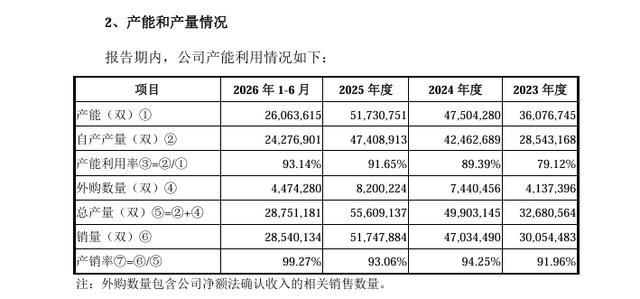
图:2023年至2026年上半年,龙行天下运动鞋产能和产量情况截图。
晶捷品牌咨询创始人陈晶晶认为,较高的产能利用率并不意味着企业必须立即大规模扩产。如果产能扩张快于订单增长,反而可能拉低利用率,增加折旧和运营成本。
“海外扩产面临关税及贸易政策变化、当地供应链配套不足、汇率波动及跨国经营成本上升等风险。”陈晶晶指出,产能出海关键在于能否以更低的综合成本、更高的生产效率获得稳定订单,并将新增产能转化为持续的利润和经营现金流。
江瀚称,龙行天下海外扩产并非单纯为了降低人工成本,更重要的是适应国际运动品牌供应链转移趋势,满足品牌方全球化布局需求。在营收增长放缓的情况下,扩产规模仍应以已确定的长期订单为依据。
五大客户贡献近九成收入
从现有业务来看,龙行天下的收入高度集中于少数头部运动品牌,且部分主要客户的采购规模已经出现下降。
招股书显示,2023年至2025年及2026年上半年,龙行天下前五大客户收入占比分别为86.74%、88.86%、86.25%和88.33%。
其中,2026年上半年,李宁、迪卡侬和阿迪达斯分别贡献24.42%、20.87%和20.48%的营业收入,三家客户合计占比达到65.77%。
尽管龙行天下认为,不存在对单一客户的重大依赖,但部分主要客户的采购规模已经发生变化。
2024年至2025年,来自李宁的销售收入由13.83亿元降至13.2亿元;来自安德玛的销售收入则在2024年达到13.23亿元后,于2025年降至9.7亿元,同比下降约26.7%。
客户相对集中,也影响了龙行天下的资金周转效率。
招股书显示,2023年至2025年,龙行天下应收账款账面价值分别为7.52亿元、11.90亿元和12.53亿元,2026年6月末进一步增至12.66亿元,占流动资产的45.45%。
与此同时,龙行天下应收账款周转率从2024年的4.54次下降至2025年的3.98次,平均回款周期在延长。
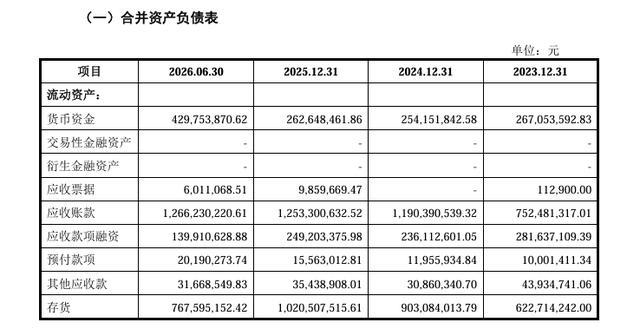
图:2023年至2026年上半年,龙行天下招股书中合并资产负债表截图。
对此,龙行天下解释,应收账款周转率下降,主要与阿迪达斯、迪卡侬销售规模增长,以及相关客户回款账期较长有关。
“与头部运动品牌长期合作,有利于代工企业获得相对稳定的订单和规模优势。但品牌方通常拥有多个供应商,可以灵活调整采购份额。”陈晶晶表示,当代工企业高度依赖少数客户时,其议价能力和经营稳定性容易受到制约。