
黄仁勋离场,AI算力周期迎来剧烈重定价?



11月12日晚间,英伟达董事会重磅官宣,执掌公司33年的黄仁勋辞去总裁、CEO及董事职务,即刻生效。
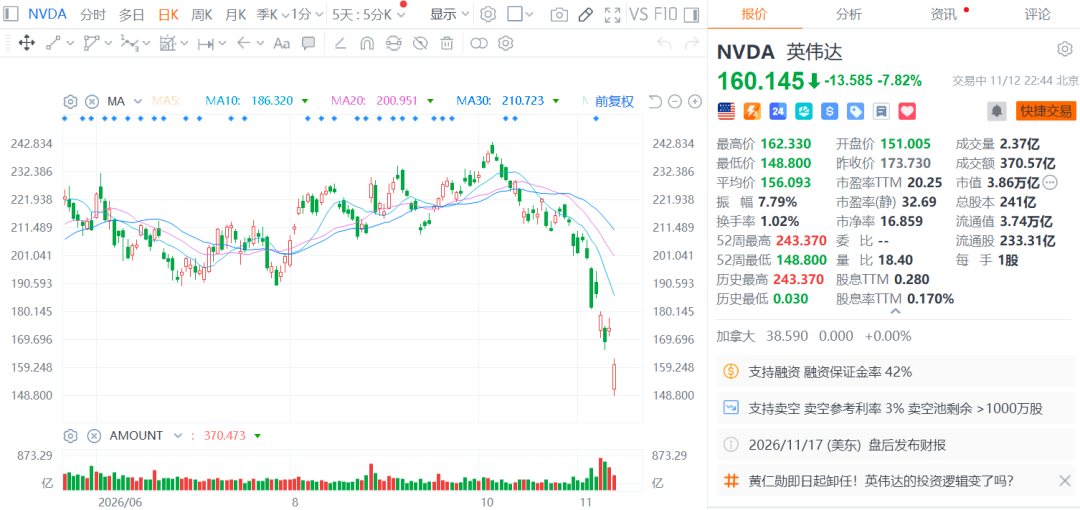
消息公布后,英伟达盘前一度暴跌超13%,同时刺激大量“达链”股盘前跟随暴跌,coreweave、nebius等新云公司盘前暴跌超15%。
所幸,英伟达开盘后股价有所修复,目前跌幅7%左右,其他多只“达链”股跌幅也回到了10%以内。
公司任命CFO科莱特·克雷斯出任临时CEO并继续兼任CFO,哈维·琼斯出任英伟达史上首任董事会主席,董事会正式开启永久CEO遴选,内外部候选人一并纳入考察。
临危接棒的科莱特·克雷斯,是标准的财务稳态管理者。
现年58岁的她2013年入局英伟达,完整走完本轮AI超级行情。履历横跨德州仪器8年、微软13年、思科3年,手握金融学士与MBA学位,长期主掌财报沟通、利润管控、资本规划,常年直面华尔街分析师,最懂资本市场的叙事语言。
动荡当下,她是当下能推出来的最好的“救火稳定器”,但短板同样刺眼,她的职业生涯里,没有顶层技术路线定义、跨产业链联合研发谈判的记录。
董事会对外口径强硬,承诺产品路线、客户承诺、日常运营不变,Vera Rubin新平台按原计划推进。
但也有观点提出,英伟达不必再寻找第二个黄仁勋,转向团队分权,摆脱单一高管依赖。
目前市场对克雷斯的疑虑汹涌,担心她虽然擅长控表风控的财务管理,但很难复刻黄仁勋那种押上全产业链的进攻魄力。
投行这边,也几乎集体下调预期:
花旗将目标价自285美元砍至225美元,维持买入,承认黄仁勋是战略、大客户关系、市场信心的核心枢纽,不确定性会持续压制估值,但基本面尚未被推翻。
奥本海默直接取消了对英伟达的目标价,预警没有合适继任者,核心技术骨干存在跟随出走风险,这是比业绩下滑更致命的组织危机。
伯恩斯坦直接下修目标价至200美元,警示事件背后还有未浮出水面的隐忧。
现在最让市场担心警惕的,是这波冲击,有没有可能直接捅向AI资本开支的正向循环。
过去几年,英伟达早已不只是硬件供应商,它是整个AI算力扩张链条里的信用锚。云厂商上调资本开支、下达GPU订单;算力运营商依靠融资扩产、出租算力;英伟达又通过股权投资、产能承诺、配套融资方案深度绑定下游算力玩家。
黄仁勋的个人信用,是很多高杠杆算力项目融资故事的底层基石。
虽然微软、谷歌、亚马逊这类现金流雄厚的头部云厂商,资本开支锚定AI落地ROI,不会因为换帅直接停投,但一定会加速供应商多元化,加大AMD、自研ASIC的采购比例,对冲不确定性,对英伟达是潜在不利影响。
真正脆弱的是大量依赖外部融资的第三方算力运营商,风险偏好快速下行,融资成本抬升,远期扩产计划被搁置、长单暂缓,这是本轮事件最容易向外扩散的爆点。
市场接下来只有两条截然不同的定价路径:
其一,仅仅是英伟达份额重新分配,算力总需求没有崩塌,订单向替代芯片转移,上游光模块、先进封装总量需求稳住,只是订单结构重构;
其二,信心冲击击穿AI资本开支周期,云厂商下调中长期capex指引,算力长单收缩,整条算力硬件板块同步杀估值,进入周期级别的下修。
短期来看,CUDA迁移成本极高,存量生态具备强韧性,业绩不会立刻断崖。但后面英伟达能不能守住原有高节奏、强协同的迭代闭环,决定这次暴跌只是一次性估值折价,还是竞争力范式的永久下移。
接下来市场的核心观察窗口,是11月17日英伟达财报与电话会,重点盯紧Rubin平台量产节奏、核心客户采购口径、董事会CEO遴选节奏,以及头部云厂商资本开支指引,以及新任掌门人克雷斯的首秀,能否力挽狂澜,重新打动全球投资者的信任了。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”