
刚刚!2轮问询回复后,拟IPO终止

又一家国家级“小巨人”企业拟IPO终止!
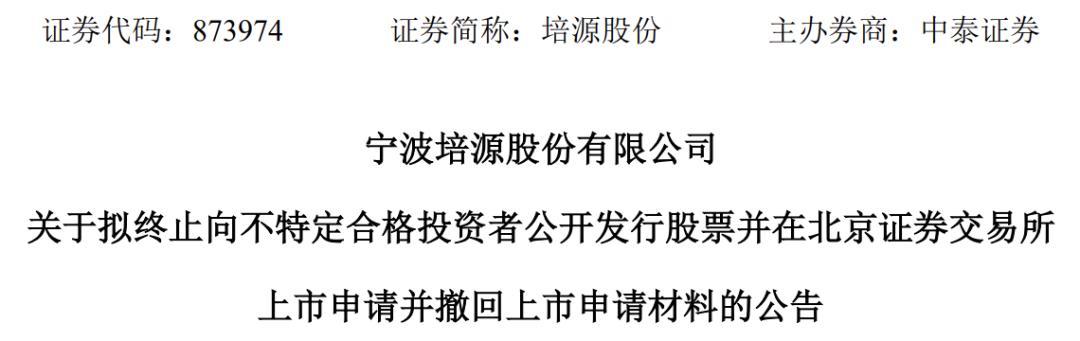
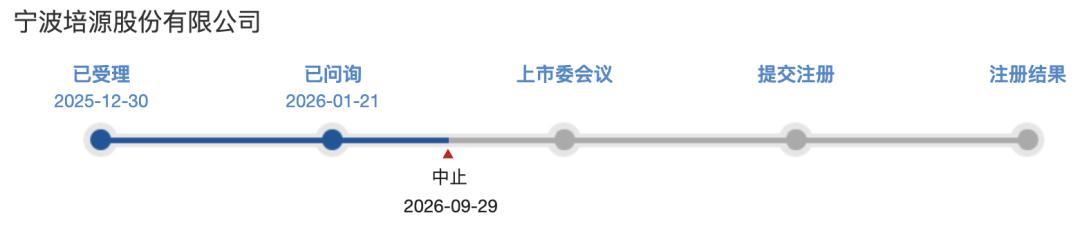
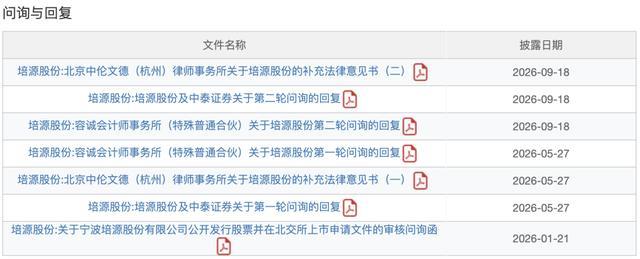
11月12日,宁波培源股份有限公司(“培源股份”)公告称,基于公司自身战略规划、未来业务发展安排等因素的综合考虑,经公司审慎研究,拟终止向不特定合格投资者公开发行股票并在北京证券交易所上市申请。值得注意的是,公司已经完成了两轮问询回复。
一、基本情况
宁波培源股份有限公司(以下简称“公司”)于2026 年11 月12 日召开第三届董事会第十九次会议,审议通过了《关于拟终止向不特定合格投资者公开发行股票并在北京证券交易所上市申请的议案》和《关于撤回向不特定合格投资者公开发行股票并在北京证券交易所上市申请材料的议案》。基于公司自身战略规划、未来业务发展安排等因素的综合考虑,经公司审慎研究,拟终止向不特定合格投资者公开发行股票并在北京证券交易所上市申请。公司独立董事对上述议案发表了同意的独立意见。其中《关于拟终止向不特定合格投资者公开发行股票并在北京证券交易所上市申请的议案》尚需提交股东会审议。
……
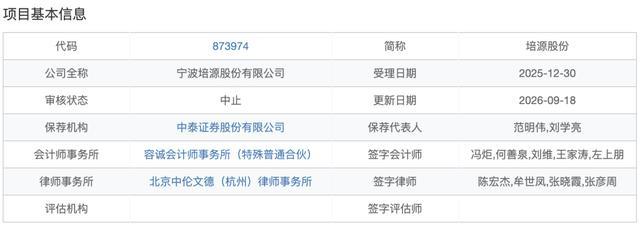
公司系为国家级专精特新“小巨人”企业,是处于汽车零部件行业的生产商,产品涵盖减震器活塞杆、减震器外筒等减震器零部件以及液压翻转系统活塞杆等液压翻转系统零部件。
招股书显示,公司主要客户为采埃孚、天纳克、蒂森克虏伯、安斯泰莫等全球知名的汽车零部件制造商以及比亚迪等整车厂商。报告期各期,公司前五大客户收入占当期营业收入比例分别为83.83%、81.53%、80.49%、77.83%,客户集中度较高。
报告期各期,公司主要产品减震器活塞杆销售收入占营业收入的比例达80%以上,是公司营业收入的主要来源,公司产品类别相对集中,公司外销收入占主营业务收入的比重分别为55.79%、55.65%、58.68%、56.14%,境外客户集中在墨西哥、美国及欧洲等地。
发行人的股权结构
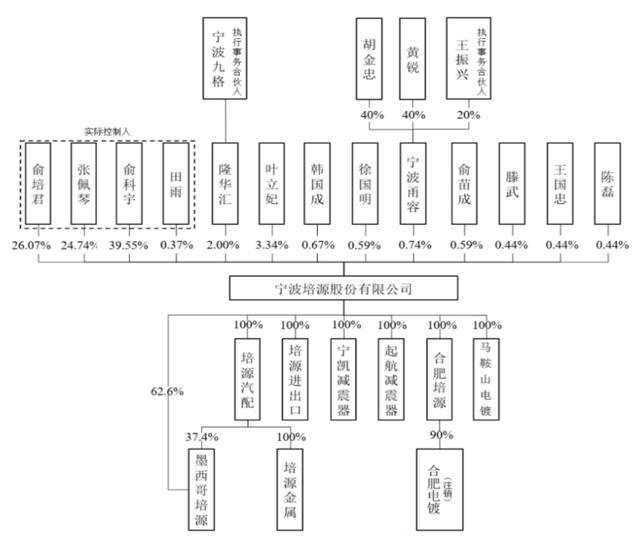
控股股东、实际控制人情况
截止2025年12月31日,俞培君、张佩琴、俞科宇、田雨分别持有公司26.07%、24.74%、39.55%、0.37%的股份,合计持股90.73%,俞培君、张佩琴、俞科宇、田雨四人为公司的共同控股股东、实际控制人。其中:俞培君、张佩琴系夫妻关系,俞科宇为二人之子,田雨为二人之儿媳。
主要财务数据和财务指标
发行人2023年度、2024年度经审计的归属于母公司所有者的净利润(扣除非经常性损益前后孰低数)分别为7,544.88万元、5,845.52万元。
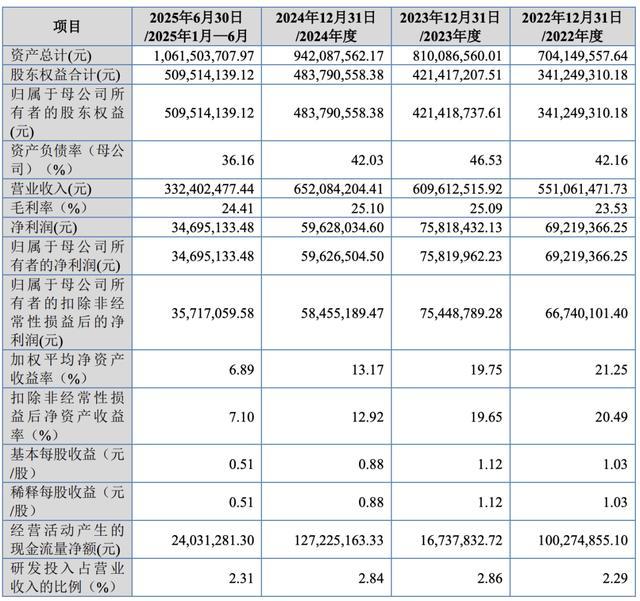
2025年年度报告显示,2025年公司实现营收719,609,740.24元,同比增加10.36%,实现归属于母公司所有者的净利润88,079,603.49元,同比增加47.72%。
2026年半年度报告显示,上半年公司实现营收381,763,184.20元,同比增加14.85%,实现归属于母公司所有者的净利润34,204,151.29元,同比减少1.42%。
发行人选择的具体上市标准及分析说明
发行人根据自身经营规模、盈利情况等因素综合考量,选择《北京证券交易所股票上市规则》 第 2.1.3 条第一款之“(一)预计市值不低于 2 亿元,最近两年净利润均不低于 1,500 万元且加权平 均净资产收益率平均不低于 8%,或者最近一年净利润不低于 2,500 万元且加权平均净资产收益率不 低于 8%”。
结合公司的盈利能力、市场估值水平合理估计,预计发行人上市后的市值不低于人民币 2 亿元。 发行人 2023 年度、2024 年度经审计的归属于母公司所有者的净利润(扣除非经常性损益前后孰低 数)分别为 7,544.88 万元、5,845.52 万元,最近两年加权平均净资产收益率(扣除非经常性损益前 后孰低数)分别为 19.65%、12.92%。
综上所述,发行人符合《北京证券交易所股票上市规则》第 2.1.3 条规定的第一套上市标准。
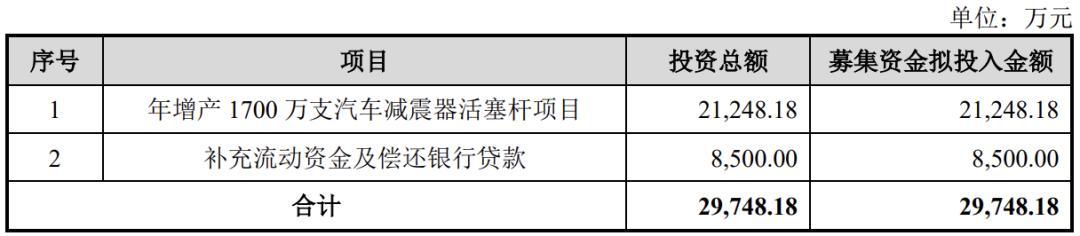
募集资金运用
本次发行募集资金扣除发行费用后的净额将投资以下项目:
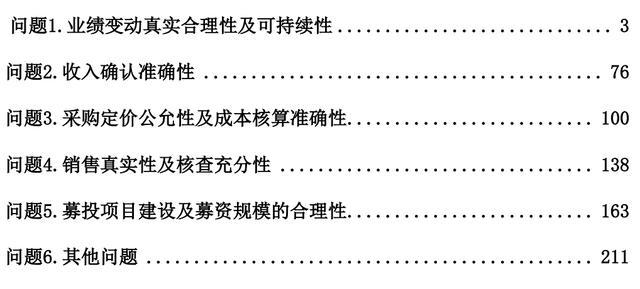
问题1.业绩变动真实合理性及可持续性
(1)业绩变动真实合理性。根据申请文件及问询回复:①报告期内,发行人营业收入分别为60,961.25万元、65,208.42万元和71,960.97万元,扣非归母净利润分别为7,544.88万元、5,845.52万元和8,919.02万元。
②报告期内,发行人外销收入占比较高,各期分别为55.65%、58.68%和53.35%,外销商品以美元、欧元等计价,各期汇兑损益金额分别为-1,229.06万元、991.47万元、1,159.71万元。
③发行人2020年起与比亚迪开始合作,报告期内向比亚迪销售金额增长较快,各期分别为3,227.74万元、4,624.24万元和11,144.24万元。
请发行人:①结合终端应用车型的销量变动、主要客户经营业绩情况、公司在主要客户中的供应份额变化、各期业绩实现对应主要订单的获取时间和完成情况等,量化说明报告期内发行人收入变动的原因及合理性;结合成本费用构成、汇兑损益变动等说明2024年扣非归母净利润同比下滑的原因。
②结合美元、欧元和比索等报告期各期汇率变动情况、公司外币货币资金、外币往来款项规模等说明汇兑损益计算及相关会计处理是否准确,汇兑损益是否构成发行人2024年利润水平下滑的主要原因。
③结合与比亚迪合作的背景、进入比亚迪供应商体系的过程及合规性、销售内容与客户需求的匹配性等进一步说明报告期内向比亚迪销售金额增长较快的原因及合理性。
问题2.收入确认准确性
根据申请文件及问询回复:(1)报告期内,发行人报告期内对账模式收入确认占比分别为 42.67%、39.97%和 54.10%,签收模式收入确认占比分别为24.17%、23.07%和 17.38%,出口报关收入确认占比分别为 33.16%、36.96%和28.52%。
(2)报告期内,采埃孚德国、天纳克美国、蒂森克虏伯罗马尼亚等客户收入确认方式由出口报关销售变更为寄售对账模式。
(3)发行人与客户主要通过邮件、供应商系统等方式进行对账。
(4)报告期内,部分客户如采埃孚要求公司返利比例较高,且公司对报告期内销售返利事项进行过会计差错更正。
(5)报告期内,发行人存在向宁波市奇强精密冲件有限公司等供应商提供电泳加工服务的情形。
请发行人:(1)结合与主要客户的销售合同约定、合同实际执行情况、双方对账周期、对账内容、对账过程等,说明发行人与主要客户以对账确认收入或以签收确认收入与合同约定是否一致,是否符合《企业会计准则》要求,是否符合行业惯例。
(2)说明发行人与采埃孚德国、天纳克美国等客户变更收入确认方式的原因、相关变更涉及的收入金额、占比、是否同步变更合同等,发行人是否存在通过变更收入确认方式调节收入的情形。
(3)说明发行人报告期内通过邮件、供应商系统等方式对账的金额、占比,是否存在通过非公邮对账的情形,是否构成收入确认重大瑕疵。
(4)说明年降和销售返利的具体约定及对发行人业绩的影响,相关会计处理是否符合《企业会计准则》要求;说明发行人针对销售返利事项进行会计差错更正的具体原因、更正内容,发行人年降及销售返利核算是否准确、完整。
(5)说明发行人受托加工相关业务的背景,相关会计处理采用总额法还是净额法核算,是否符合《企业会计准则》要求。 请保荐机构、申报会计师核查上述事项并发表明确意见,说明核查方法、范围、依据及结论。
问题4.销售真实性及核查充分性
根据申请文件:(1)报告期内,发行人外销收入金额分别为 33,105.09 万元、37,353.99 万元和 37,277.63 万元,占比分别为 55.65%、58.68%和 53.35%。
(2)报告期内,发行人存在向采埃孚、天纳克、蒂森克虏伯等主要客户的不同主体进行销售的情形。
(3)报告期内,发行人第三方回款金额分别为8,923.60万元、4,718.19 万元和4,940.61 万元,主要系采埃孚、天纳克等客户通过集团内关联公司回款所致。
(4)报告期内,客户 1 及其关联方系发行人贸易类业务主要客户,该贸易型客户为其所属的集团公司(汽车零部件制造商)在中国设立的采购办事处暨报告期内与公司业务合作的采购主体。客户 1 为公司期末余额前五名的应收账款客户,2023 年末和 2024 年末应收账款期末余额分别为1,900.27 万元和1,848.09 万元。
请发行人:(1)结合境外寄售、出口报关模式的业务流程、各环节的内控运行情况、相关合同约定及实际执行情况等,说明发行人境外收入中发货验收单据与外销收入的匹配性。
(2)说明报告期内发行人向采埃孚、天纳克、蒂森克虏伯的销售情况,包括但不限于与发行人合作各下属主体的具体名称、成立时间、注册资本、股权结构、合作历史、合作原因、合作年限、获取订单的方式、销售内容、销售金额、占比及毛利率等,发行人对同一客户不同主体的销售毛利率是否存在较大差异,如存在,说明原因及合理性。
(3)说明采埃孚、天纳克等向其他供应商的回款方式与发行人是否存在较大差异,发行人第三方回款比例与同行业可比公司的对比情况,是否符合行业特征。
(4)说明客户 1等主要贸易商客户的具体情况,包括不限于合作历史、成立时间、注册资本、股权结构、实际控制人等;结合发行人与前述贸易商客户的业务开展情况、销售金额(分别列示总额法与净额法下的金额)、占比及毛利率等,说明发行人与前述客户业务合作的真实性。
问题5.募投项目建设及募资规模的合理性
(1)募投项目建设的合理性及产能消化风险。根据申请文件及问询回复:
①发行人拟投入募集资金21,248.18万元用于年增产1700万支汽车减震器活塞杆项目,其中包含16,809.69万元设备购置安装费。
②项目达产期后,税后投资财务内部收益率为13.29%,税后投资回收期(含建设期3年)为7.96年。
请发行人:
①补充披露募投项目的建设情况、市场前景及相关风险等,并在重大事项提示中补充本次募投项目新增固定资产投资在折旧、摊销等方面对公司未来财务情况的具体影响。说明本次募投项目新购置设备的主要功能、对应生产工序及主要产品类型,是否系公司原有同类设备,与公司原有同类设备相比的主要差异及先进性,新增产线自动化、智能化的具体体现。
②结合公司实心活塞杆、空心活塞杆(常规)、CDC活塞杆及MRC活塞杆各类产品的产能利用率、对应主要生产设备的负荷强度及成新率、报告期内对公司业绩的贡献占比情况以及同行业新增相应产品产线情况等,说明公司本次募投项目拟新增各类产线数量的确定依据,已有相应数量实心活塞杆产线情况下仍新增产线的原因及合理性。
③详细说明募投项目新建的CDC活塞杆生产线以及前、后道设备的单线投资额相较合肥厂区已建成产线较高的具体原因及合理性,并结合募投项目购置设备与目前公开市场采购价格的差异情况,说明设备采购价格公允性的依据是否充分。
④说明合肥培源一期项目与募投项目在主要产品产线规划方面的差异,原一期项目新建产能的实际产量、达产率、达产进度、客户验证及相应产能的消化情况,是否存在原有新建产线未饱和情况下进一步扩产的情形。
⑤补充测算募投项目投产后分年度产能利用率预测,并说明募投项目达产后总体产能利用率的测算过程、依据,报告期后活塞杆产能利用率下降是否具备持续性,活塞杆产品销量年均增幅是否与产能增幅具备匹配性,本次投资扩产强度是否与同行业可比公司趋势相一致,本次较大规模购置固定资产的合理性、必要性,新增产能是否在较长时期内存在较大闲置风险,并对产能闲置风险及其对公司的影响进行充分风险揭示。
⑥按照本次募投项目拟投产的实心活塞杆、空心活塞杆(常规)、CDC减震器活塞杆及MRC减震器活塞杆不同类型产品的情况,结合各类募投产品在报告期内的产销率、目前已有的合作项目、在手订单、长期协议(如有)、新增客户及客户认可、相关市场竞争格局等情况,说明公司各类募投产品(尤其是CDC减震器活塞杆及MRC减震器活塞杆产品)在手订单或预测订单的履约周期是否与产能释放节奏相匹配,新增产能的消化措施及其有效性,是否存在新增产能无法完全消化的风险。
⑦说明募投项目税后投资财务内部收益率的测算过程、依据、基本假设、盈亏平衡点的产能利用率,并充分揭示募投项目达产进展、销量增速、产品年降风险、市场竞争格局等因素对项目投资收益率的可能影响。
(2)铺底流动资金及预备费的合理性。根据申请文件,年增产1700万支汽车减震器活塞杆项目募集资金包含3,598.00万元铺底流动资金及840.48万元预备费,合计占募投项目募集金额20.89%。
请发行人:说明各募投项目预备费、铺底流动资金的测算逻辑与测算过程,与同行业可比公司是否存在明显差异,基本预备费、铺底流动资金是否实质为补充流动资金。
(3)补充流动资金、偿还银行贷款的必要性。根据申请文件及问询回复:本次发行拟用募集资金补充流动资金4,500.00万元、偿还银行贷款4,000万元。
请发行人:①结合补流资金缺口测算过程,逐一说明各项关键指标或假设选取是否审慎、合理。
②结合偿还银行贷款资金缺口测算情况、各期末货币资金余额、各期现金分红及资金流向情况、短期或长期负债金额及期限情况等,说明公司通过募集资金偿还银行贷款的必要性、合理性。
请保荐机构核查上述事项,并发表明确意见。