
宏芯宇正式登陆港交所,市值351亿港元,中国内地第二大独立存储器厂商

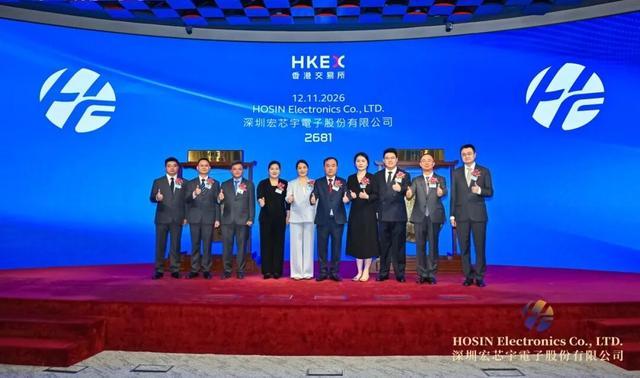
11月12日,深圳存储芯片“黑马”宏芯宇(02681.HK)正式在港交所主板挂牌上市,中信建投国际为独家保荐人。
公司全球发售1471.72万股H股,香港公开发售占10%,国际发售占90%,最终发售价为每股72.83港元,全球发售净筹约9.935亿港元。其中,香港公开发售获2.37倍认购,国际发售获1.45倍认购。
本次IPO引入基石投资者包括Flourish Holding Limited、Pine Vigor Capital Limited、传音国际有限公司、江波龙投资有限公司、Gottfried (HK) Limited、雄狮有限公司、陈俊成先生。
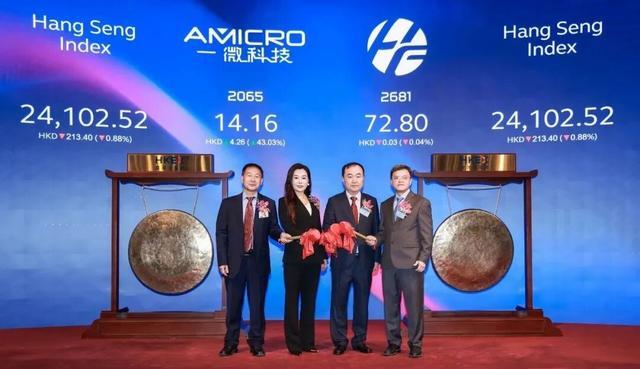
今日开盘,宏芯宇(02681.HK)报72.80港元/股,市值351.28亿港元。
综合 | 招股书 编辑 | Arti
宏芯宇的财务曲线,是一条在存储行业去库存与涨价周期之间剧烈摆动的V型反转。
2023年,行业处于去库存谷底,公司全年营收87.81亿元,毛利率仅4.8%,净亏损1.17亿元;2024年扭亏为盈,净利润4.83亿元;2025年净利润增至13.64亿元,同比增长182.5%。到2026年前四个月,爆发达到顶点:营收80.12亿元,同比增长185.7%;净利润38.41亿元,同比增长3020.8%;毛利率从上年同期的13.8%跳升至62.0%,净利率47.9%。前四个月一个报告期的利润,已经是2025年全年净利润的近3倍。
但这轮爆发并非经营效率的突变,而是一次“预判周期”的胜利。2025年下半年,管理层判断AI需求将引爆存储涨价,主动加大备货、锁定上游原厂配额,当2026年上半年存储价格全面上冲、市场持续缺货时,公司手握的低价晶圆库存成为高毛利的直接来源。
Fabless的轻资产模式放大了这一杠杆:公司不承担晶圆厂的折旧和产能维持成本,周期底部的库存决策在周期顶部被最大限度地转化为利润弹性。
问题在于,62%的毛利率定价的是一次库存时间差,而非产品力的结构性溢价。2023年毛利率4.8%、2025年全年约21.8%、2026年前四个月62.0%,同一家公司、同一套产品线,毛利率在三年内跨越了超过57个百分点,对于公开市场而言,这一读数无法被线性外推为稳态盈利能力。宏芯宇在招股书中也明确提示了存储行业高度波动、竞争激烈、新产品迭代频繁的风险。
利润表的高光之下,资产负债表和现金流量表提供了另一组需要同时阅读的数据。
截至2026年4月末,公司存货账面价值高达108.87亿元,存货周转天数从2023年的101天、2024年的162天、2025年的231天,一路拉长至356天;同期经营活动现金净流出26.91亿元,账上现金余额仅6.3亿元。利润在账面上快速积累,但现金被大量锁定在以晶圆和颗粒形式存在的库存中,尚未完成从“账面利润”到“可支配现金”的闭环。
356天的存货周转天数,意味着当前这批库存的销售周期可能延续到2027年,如果存储价格在2027年出现回落,存货减值将对利润形成反向冲击。截至2026年4月末,公司的存货减值准备为7363.7万元,仅占存货总额的0.68%;对于2年以上账龄的存货,减值准备覆盖率也仅为17.61%。在价格上行期,低减值计提是合理的;但当周期转向时,这一拨备水平的充足性将接受检验。
存储行业的规律从未改变:利润在涨价周期中集中释放,风险在存货峰值处悄然累积,宏芯宇当前所处的,正是这条曲线上利润与风险同时处于高位的那一段。38.41亿元的净利润证明了管理层对周期的判断力;108.87亿元的存货和26.91亿元的现金净流出,则标注了这份判断力的代价:利润已经确认,但现金还没有回来。
宏芯宇的底层技术能力,来自一个关键的产业联姻。2018年,创始人吴奕盛联合中国台湾NAND主控龙头群联电子共同创办宏芯宇。吴奕盛拥有超过25年存储行业经验,创业前曾任国产存储巨头佰维存储董事;群联电子目前仍持有宏芯宇约22.50% 的股份,是仅次于吴奕盛(控制约36.68%投票权)的第二大股东。
群联电子带来的不只是资金,更是主控芯片的技术基因。宏芯宇并非纯粹的模组组装商,公司构建了覆盖主控芯片设计与开发、固件算法开发、测试系统开发及存储介质特性分析的技术平台,采用Fabless模式聚焦于产品定义和主控设计。在标准化存储模组生意中,主控自研是少数能够拉开成本差距和产品差异化程度的变量。
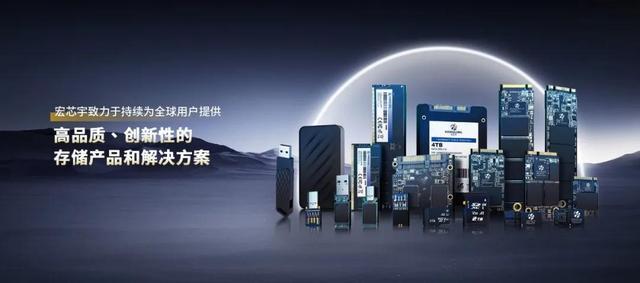
截至2025年,公司产品覆盖嵌入式存储、DRAM、固态硬盘、移动存储及存储颗粒,客户包括小米、传音、OPPO、vivo、TCL、小度等消费电子品牌,并于2023年起进入汽车Tier 1供应体系。
本次IPO的基石阵容,延续了同一套产业链逻辑。传音国际、江波龙投资,以及Flourish、Pine Vigor、Gottfried、雄狮、陈俊成等合计认购约4.52亿港元,设置6个月禁售期。
传音是宏芯宇在智能手机存储领域最直接的客户之一,以基石身份锁定份额,对应的是供应链优先权和稳定性;江波龙作为A股存储模组龙头,与宏芯宇在模组环节存在直接竞争关系,其入股指向的是存储行业中游在晶圆供给高度集中、价格波动剧烈环境下正在形成的“竞合”缓冲。
但基石阵容的厚度,并不能改变收入结构对周期的高度暴露。按2025年收入计,宏芯宇在全球存储产品市场的份额约0.6%,排名第12位;前五大客户收入占比约40.8%,客户结构在模组行业中属于相对健康水平,但公司赚取的仍然是“晶圆采购—模组交付”这条链条上的周期价差,而非可以穿越周期的产品溢价。
宏芯宇的发行定价,对应约24倍的静态市盈率,与A股同业江波龙、兆易创新约26倍的平均水平接近,从横向对比看,这一估值并不贵。
但“便宜”与“昂贵”在周期股身上是一组相对的概念,24倍市盈率的分母,是2025年13.64亿元的净利润,而2026年前四个月38.41亿元的利润若年化,对应的市盈率将降至个位数。
市场的定价逻辑并没有锚定年化利润,而是锚定了利润的可持续性,当一家公司的毛利率在三年内从4.8%摆动到62%、经营现金流连续多年大幅波动时,用当期利润去推导估值倍数,本身就是一种冒险。
从2018年吴奕盛联手群联电子在深圳创立宏芯宇,到2026年前四个月净赚38.41亿元登陆港交所,这家公司用八年时间在存储模组这个周期性极强的赛道里,完成了一次对行业节奏的精准捕捉。
群联电子的主控技术基因、传音与江波龙的产业基石、小米与OPPO的客户覆盖,构成了公司在存储产业链中游的真实位置。
但存储周期从不眷顾任何一家公司,38亿元的利润是真实的,108亿元的存货也是真实的;62%的毛利率是真实的,356天的周转天数和26.9亿元的现金净流出也是真实的。
宏芯宇今日鸣锣挂牌,上市之后,真正决定其长期价值的,不是前四个月的利润能否被年化,而是那108亿元的低价库存能否在价格回落之前完成销售和回款,以及主控自研的35%募资投向,能否在下一轮周期到来时,把公司的盈利基础从“库存赌注”切换到“产品溢价”。