
首日涨 80%,认购只有 14 倍

今天上午九点,一微科技在港交所挂牌。
发售价 9.90 港元。招股区间是 9.27 到 11.58,定在了下半段。开盘后一度涨超 80%,盘中报 17.51 港元。
但招股结果里有另一组数字,比涨幅更值得看。
香港公开发售,超购 13.95 倍。国际发售,1.05 倍。
1.05 倍是什么意思?几乎是刚好卖完。机构没抢。
而半年前,这个市场的平均超购倍数是 2,628 倍。
一只股票首日涨 80%,机构认购却只是"刚好卖完"。这两件事同时发生,才是今天港股打新的真实状态。
温度计:从 12% 到 45.2%
2026 年上半年,港股 IPO 一共 84 家。
那是一个很好看的半年:新股首日破发率只有 12%,近五年最低;平均超额认购 2,628 倍,是去年同期的 3.8 倍;45 家公司拿到千倍以上超购。科技股上市首日平均涨 94%,上市一个月平均涨 105.6%。
到了三季度,画风变了。
三季度港股有 31 家公司上市,募资 1,760 亿港元,家数同比增 24%,募资额同比增 123%。供给在放量。
但同期首日破发率升到 45.2%,接近翻倍。首日收益均值 17.8%,中位数 0.0%。
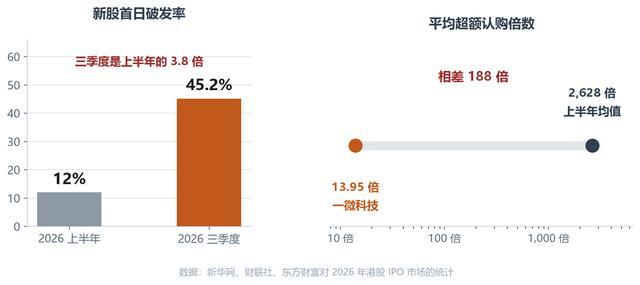
数据:新华网、财联社、东方财富对 2026 年港股 IPO 市场的统计
中位数 0.0%,意思是有一半的新股,上市第一天一分钱没赚。
前三季度合起来看:118 家公司上市,募资 3,884 亿港元,同比增逾一倍,创九个月新高,募资额全球第二。
募资额翻倍,赚钱效应腰斩。供给和收益,第一次走成了反向。
这就是一微科技今天面对的市场背景。它不是在盛宴中间上市,是在退潮的时候上市。
它到底是家什么公司
先摆清楚基本面,不然容易被"机器人"三个字带跑。
一微科技做的是智能移动机器人解决方案,核心是自研的机器人算法和专用 SoC。按 2025 年收入计,它是中国第三大智能移动机器人解决方案商,市场份额约 4.2%,同时是最大的单模态机器人解决方案商。
2025 年,公司卖出超过 350 万套解决方案,服务 90 多家客户,覆盖五个以上行业。
收入三年从 2.06 亿做到 4.07 亿,翻了一倍。毛利率从 6.10% 爬到 27.70%。
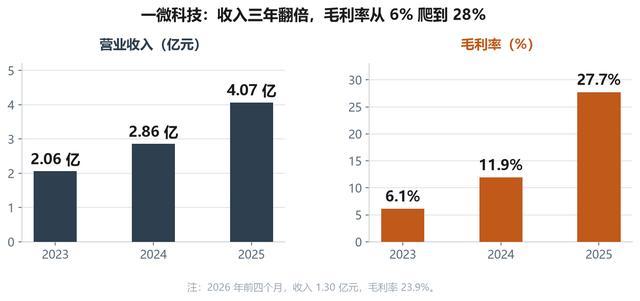
数据:一微科技招股章程(单位:人民币)
这条毛利率曲线是真的漂亮。2023 年只有 6.1%,属于"卖一台赚个零头"的硬件生意;到 2025 年 27.7%,说明它在往高附加值环节挪。
但另一面也得说。
研发开支 2023 到 2025 年分别是 1.06 亿、1.15 亿、1.33 亿。而 2025 年全年毛利是 1.13 亿。
也就是说,赚的毛利还不够养研发。同期亏损分别是 1.13 亿、0.99 亿、1.55 亿,2025 年亏损反而扩大了。
毛利率在爬,亏损也在爬。这两条线还没有交叉。
所以它上市募资,净筹约 6.56 亿港元。这笔钱不是"锦上添花",是续命的燃料。
首日涨 80%,涨的不是公司
如果基本面撑不起 80%,那涨的是什么?
看三个细节。
第一,流通盘小。这次全球发售 7,168.70 万股,发行比例约 16.60%,其中香港公开发售初始只占 5%,也就是 7,169 手。
第二,没有绿鞋。稳定的价格操作人一栏写的是"无"。这意味着跌破发行价时,没有承销商进场托底。
第三,基石只认购 9,900 万港元,按上限价计算占发售股份约 11.81%,占总股本约 1.96%。这个比例,在热门新股里算很低。
再加上国际发售 1.05 倍——机构的态度已经很清楚了:不缺这一点仓,但也不愿意多要。
散户在抢,机构在挑。首日那 80%,是小流通盘和稀缺叙事一起抬起来的。
这种涨幅有个特点:它不需要公司变好,只需要买盘比卖盘多一点。反过来,跌起来也一样。
分化,不是退潮
今年港股上市的机器人公司,不止一家。
5 月的乐动机器人,首日收涨 127.62%,市值站上 200 亿港元。同月的翼菲科技,拿到 1.48 万倍超额认购,首日涨 76.23%,市值 132 亿港元。6 月的仙工智能,盘中一度涨 38.3%,收盘只剩 4.33%。7 月的珞石机器人,开盘涨 0.05%,收盘 15.21%。9 月的欢创科技,首日收涨 265.68%。
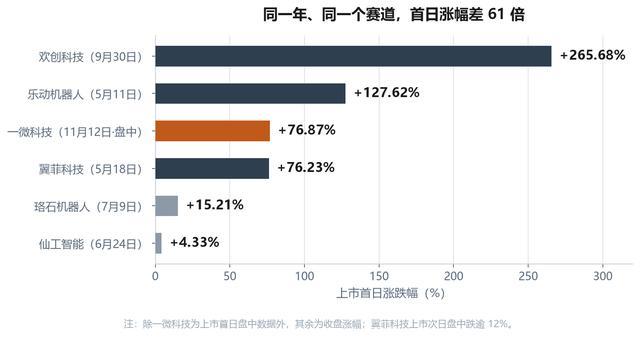
数据:港交所公告、财联社、上海证券报公开报道整理
同一年,同一个赛道,首日涨幅从 4.33% 到 265.68%,差 61 倍。
所以"打新退潮"这个说法,只对了一半。
退的是"闭眼打都赚"。没退的是"打对了很赚"。
翼菲科技那 1.48 万倍认购,是全场最热的一只。它上市次日盘中跌逾 12%。热度和走势,在第二天就分开了。
仙工智能更典型:盘中 +38.3%,收盘 +4.33%。中间那 34 个百分点,是当天追进去的人付的学费。
首日涨幅越来越像筹码结构的函数,而不是公司质地的函数。
判断,以及它的前提
先把结论说清楚:港股打新没有死,它是从"普惠"变成了"技术活"。
这个判断有三个前提。
第一,供给继续放量。前三季度已经上了 118 家、募了 3,884 亿港元,同比翻倍。排队的企业还很多,中信证券预计全年延续高景气。供给多,单只股票的注意力就被摊薄。
第二,二级市场的钱够不够。今天上午南向资金净买入 50 亿港元,这是一个正向信号。南向资金是港股新股定价的重要边际买家,它一停,首日涨幅就塌。
第三,解禁节奏。基石和早期股东的锁定期集中到期时,抛压会重新定价一次。
什么情况会证明我错?机器人叙事继续强化、AI 资本开支带动整条产业链估值上移、港股流动性明显改善。三条里任意一条发生,打新热度可以回来,破发率也会重新掉下去。
如果你要在这类新股上做判断,我给三个可验证的信号,都写在招股书里。
一看国际发售倍数。公开发售动辄几千倍,是散户的情绪;国际配售 1 倍出头,才是机构的定价。两个数字差得越远,首日越像一次性行情。
二看有没有绿鞋。没有稳价人,等于没有安全垫。
三看毛利率是不是在往上爬,以及毛利有没有覆盖研发。一微科技前一条成立,后一条还没成立。
最后说一句:打新曾经是一种靠规则赚钱的方式——中签就卖,统计上正收益。当破发率从 12% 走到 45.2%,这个规则就失效了。