四个月利润暴涨3020% 宏芯宇靠周期红利叩响港交所

观点网 当一家存储器厂商的四个月净利润,达到它过去一年盈利的近三倍时,它赚到的究竟是技术溢价,还是周期红利?
2026年11月12日,深圳宏芯宇电子股份有限公司正式登陆港交所主板。
这是一家在资本市场受瞩目的存储模组企业。发行价72.83港元,开盘市值达到351亿港元。首日市值背后,宏芯宇的财务成绩单更值得细品,2026年前四个月净利润38.41亿元,是上一年近三倍,毛利率则是从个位数拉升至62%。
诚然,港股市场已经用百亿市值为这家企业的周期盈利买了单,但与此同时,其招股书也披露了巨额存货,以及净流出26.91亿元的经营现金流,都在揭开这家净润暴涨3020%企业的真实水平。
疯狂的盈利
宏芯宇的利润表,恰好踩在了AI行业的周期波动线上。
在存储行业向下的2023年,这家企业营收87.81亿元,亏损1.17亿元,毛利率仅4.8%;进入2024年,行业才开始回暖,宏芯宇顺势扭亏为盈,录得净利润4.83亿元。到了2025年,业绩开始起势,营收突破百亿大关,达到112.38亿元,净利润升至13.64亿元。
但真正让市场重新看待这家企业的,是在2026年。招股书显示,仅当年前四个月,宏芯宇的营收便达到80.12亿元,净利润高达38.41亿元,同比增长3020.8%。毛利率更从上一年度的21.8%直接升至62%,净利率更是47.9%。
同一时间段内,能与宏芯宇业绩增长频率相匹配的企业并不多,寒武纪算一家。于2026年上半年,亏损了7年之久的寒武纪实现营业收入59.96亿元,同比增长108.13%;归属于上市公司股东的净利润23.11亿元,同比增长达122.61%;扣非后归母净利润21.66亿元,同比增长137.30%。
两家公司的业务不同,操盘逻辑不同,但商业模式出奇相似—轻资产。
寒武纪为了将更多资金押注在AI芯片的底层研发上,选择只做芯片设计与软件,晶圆制造、封测外包,靠研发赚钱,不直接运营云服务,也不做整机生意。
宏芯宇则是向上游原厂采购存储晶圆及颗粒,外包封装测试,自己负责主控设计、固件适配和客户交付。这种模式,在周期底部会面临库存减值压力(如2024年之前),但一旦周期反转,其利润弹性将会眷顾踩对时间的企业。
在2025年下半年,宏芯宇管理层在公告中预判AI需求将带来存储涨价的可能性,提前加大晶圆备货,锁定了上游原厂配额。当2026年上半年存储价格上浮时,这批前期低价囤积的库存,直接转化为利润。
然而,高利润的背后也伴随着风险。截至2026年4月末,宏芯宇的存货账面价值达108.87亿元,存货周转天数从前一年的231天上升至356天。此外,在净利赚进38.41亿元的同时,宏芯宇的经营活动现金净流出也达到了26.91亿元。
从8亿到350亿的融资路径
回过头来看,宏芯宇之所以能拥有充足的弹药应对周期,源于八年以来的资本布局。
2018年,在芯片行业沉浸25年之久的吴奕盛发觉到半导体制裁背后的机遇,便联合自己的长期合作客户中国台湾存储主控企业群联电子,在深圳创立了宏芯宇。
彼时,群联电子以40%的初始股权入局,不仅带来了启动资金,更带来了主控芯片的技术基因,而吴奕盛控制的芯瑞来持股51%,吴奕盛的配偶和女儿参与的深圳聚邦持股9%。
随后,其女儿吴嘉敏也加入公司,开始担任宏芯宇的采购经理。
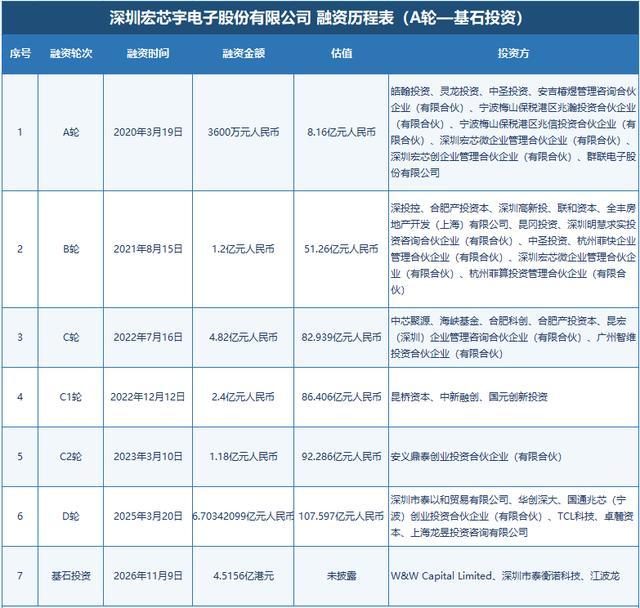
2020年,宏芯宇完成3600万元的A轮融资,投后估值8.16亿元。这笔钱帮助公司推出了三项产品线,并在当年实现了营收破亿美元。
但真正的转折点,发生在2022年。宏芯宇于该年7月和12月接连完成4.82亿元的C轮和2.4亿元的C1轮融资,估值从82.94亿元攀升至86.41亿元。
正是这笔资金,成为了宏芯宇在2023年行业寒冬时节的“救命稻草”。
来到2025年3月,其D轮融资接踵而至。深圳市泰以和贸易、华创深大、国通兆芯、TCL科技等产业资本和国资平台入场,投后估值达到107.60亿元。
从A轮到D轮,5年间宏芯宇的估值翻了十几倍。
数据来源:网络
如今,宏芯宇便351亿港元的市值叩响了港股大门。从一级市场的107亿估值到二级市场的351亿市值,宏芯宇的翻身仗少不了背后股东的支持。
细看其外部资本的阵容,除群联电子目前持有21.82%的股份外,合肥产投、广州瑞创、国通兆芯等各地国资,以及传音、江波龙等产业链上下游著名企业,均在股东名单之列。
股东投的是企业长期价值,宏芯宇的长期价值从何而来?据招股书显示,此次IPO中,宏芯宇打算将募资净额的40%用于存储产品开发及商业化,另有35%用于主控芯片研发。
从商业化到产品研发,宏芯宇的募资方向很明确,一是向企业级、车规级等高门槛市场进军;二是自己上手做研发,把过去依赖外部主控、供应链价格差带来的增长,逐步转化为更可控的产品能力。
招股书显示,这家企业已开始为企业级和车规级应用场景供货,并进入汽车Tier1供应商体系,企业级存储产品也已实现量产。
但真正的问题在于,这些投入能否改变其业务底色。截至2026年前四个月,宏芯宇大部分收入仍来自消费级产品,企业级和车规级更多是方向,而非已经形成规模支撑的第二曲线。
尽管其通过收购原群联电子研发中心,如今的合肥兆芯后,具备了自研主控芯片的能力,但招股书显示,除已量产的主控外,有8款自研主控仍然处于送样、流片或前后端设计阶段,且目前其还需按产品的需求,去采购第三方主控。
更微妙的是,宏芯宇前五大供应商采购占比高达63%,其中群联电子既是技术许可方,也是主要供应商,2023年至2025年采购额从5.32亿元增至12.17亿元。
在销售端宏芯宇同样面临压力。据了解,其嵌入式存储产品主要面向手机、平板等消费电子产品,2026年前四个月该业务收入占比达67.8%。尽管传音、小米、OPPO、vivo等头部品牌都是其客户,但这些客户对价格的敏感程度逐渐提高。
再者,其部分业务还采用客供料模式,客户提供晶圆,宏芯宇只负责加工。这种模式虽然降低了库存风险,但也让公司的业务更接近于低毛利的加工型销售。眼下,在高端市场打开局面之前,宏芯宇依然要依靠周期巩固业务。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。