🔥算力巨头超聚变今天上会,80亿募资,它到底是什么来头?

AI行情剧烈震荡的当下,国内算力赛道的重磅选手——超聚变,今天迎来IPO上会大考,也是今年创业板募资规模最大的一单IPO,拟募资80亿!很多人还搞不懂这家脱胎华为X86服务器业务的算力龙头,现在走到哪一步、壁垒在哪、业绩怎么样,今天一次性讲清楚。
先梳理上市流程:
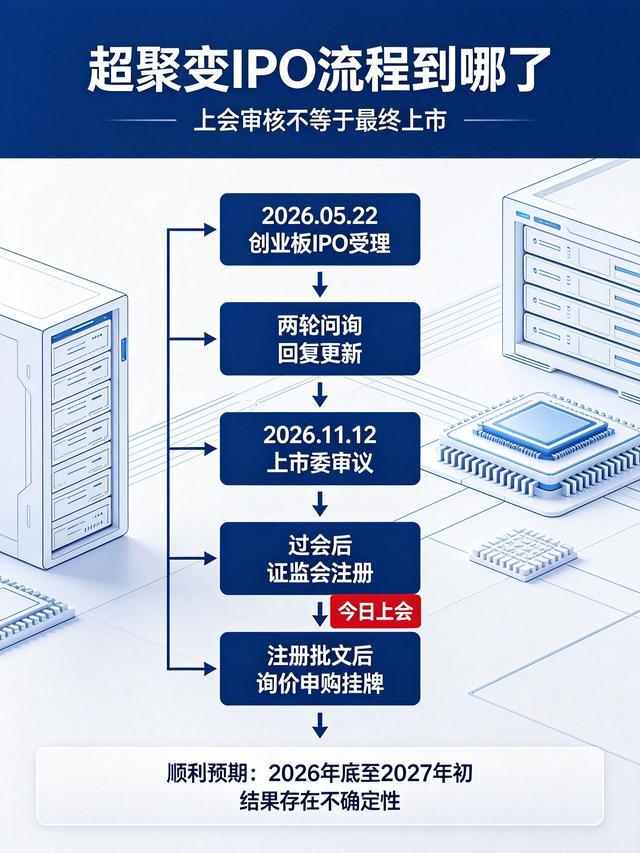
超聚变2026年5月22日创业板IPO正式受理,经历两轮问询,11月12日今天召开上市委审议会议,也就是上会 。
⚠️重点:上会≠直接上市!
完整路径:上会审核→上市委表决(过会/暂缓/否决)→通过后提交证监会注册→拿到注册批文→询价、申购、挂牌上市。
如果今天顺利过会,后续还要走完注册流程,市场普遍预期节奏顺利的话,最快2026年底到2027年初正式登陆创业板;如果被暂缓审议,时间就要拉长,存在不确定性。
很多人问:它凭什么拿到这么大的募资?核心技术壁垒在哪?
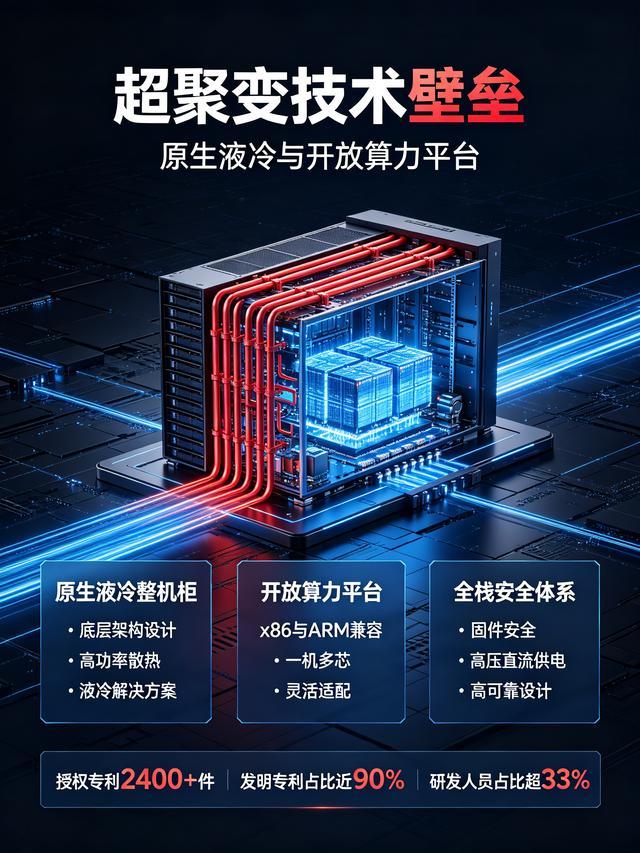
1、原生液冷整机柜,是它最大王牌
不是风冷改装冷板,是从架构底层设计的100%原生液冷方案,冷板、管路、供电、密封一体化设计,支持单机柜超高功率,在国内标准液冷服务器市场连续四年市占第一,交付节点超10万个,拿下多项全球权威认证,适配AI高功耗芯片散热需求,也是现在智算中心刚需方向。
2、双生态开放算力平台,兼容多元芯片
同时支持x86、ARM两大生态,模块化硬件底座,“一机多芯”,市面上主流AI芯片都可以适配,大厂做智算集群采购,选型灵活、交付周期短,适配国内多样化算力采购需求,不会绑定单一芯片厂商。
3、全栈安全体系+深厚的工程积累
前身是华为服务器业务,多年服务器底层架构、固件、供电、可靠性技术沉淀;自研800V高压直流供电方案,大幅降低高密算力机柜的能耗,全链路安全防护,满足政企、运营商、金融高安全要求,累计授权专利2400+件,发明专利占比接近90%,研发人员占员工总数超33% 。
再看经营基本面,数据全部来自招股书:
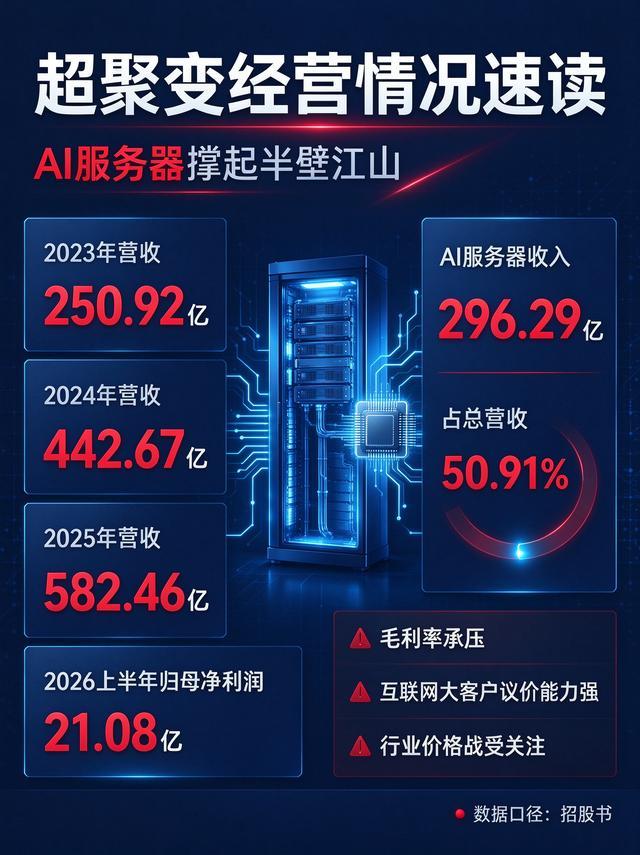
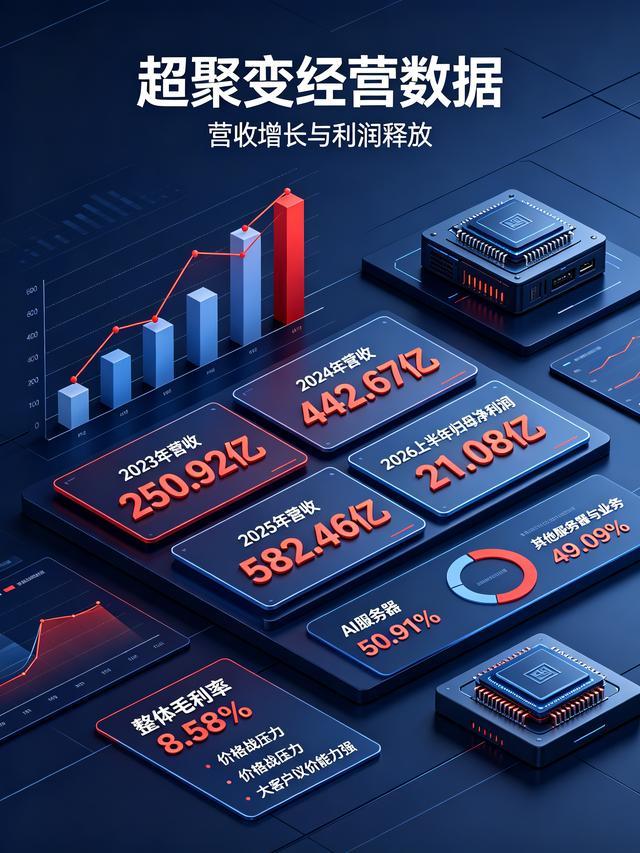
✅2023年营收250.92亿,归母净利润5.07亿
✅2024年营收442.67亿,归母净利润7.22亿
✅2025年营收582.46亿,归母净利润10.30亿
✅2026上半年营收372.86亿,归母净利润直接21.08亿,半年利润已经是2025全年两倍,增长爆发力很强
增长核心引擎就是AI服务器:2025年AI服务器收入296.29亿,占总营收50.91%,已经撑起半壁江山;通用服务器是基本盘,客户以互联网大厂、运营商、政企为主。
但也要客观讲风险:互联网大客户议价能力强、采购量大,导致公司整体毛利率逐年下行,2025年整体毛利率仅8.58%,AI服务器行业内卷、价格战,是市场最关心的隐患,也是深交所问询重点关注的问题 。
本次募资80亿用途:
40.8亿投向新一代算力基础设施研发产业化、20.3亿建设智慧制造与研发中心、8.9亿投入AI供电、算力关键技术研发、剩下10亿补充流动资金,全部砸在算力主业上 。
放在当下AI市场背景下,意义很特殊:
英伟达风波扰动全球AI算力情绪,国内算力自主、液冷高密算力这条线,资金关注度持续走高。超聚变作为国内x86服务器出货量第二的厂商,一旦成功上市,会成为A股算力板块重磅标的,直接带动上游液冷、高速互联、电源、服务器零部件产业链的情绪。
当然,风险一定要看清:
1、今天上会结果存在不确定性,不一定能顺利过会;
2、AI服务器行业竞争白热化,价格战持续压制毛利率;
3、算力需求受大厂资本开支节奏影响,一旦云厂商缩减采购,业绩会承压。
你觉得,今天超聚变能不能顺利过会?如果成功上市,会不会成为算力板块新的风向标?
⚠️风险提示:本文仅为IPO信息、行业基本面复盘,不构成任何投资建议,新股上市波动极大,IPO审核存在不确定性。#超聚变##算力##Ai#