朱炳仁铜艺卖10亿,过半采购是现成货

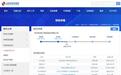
10.09亿元营收、52.26%毛利率的朱炳仁铜,IPO审核停在补充审计这一步。北交所官网项目动态把状态标为中止,原因是财务报告到期。三个月内补齐有效文件就能申请恢复。
代码874779,杭州朱炳仁铜艺股份有限公司。官网时间显示2026年6月29日受理、7月27日已问询、9月29日中止。保荐机构浙商证券,会计师事务所中汇,律师事务所君合,项目详情页都能查到。
2023年至2025年,营收从4.85亿元到6.20亿元再到10.09亿元,年均复合增长率44.32%;归母净利润从5686.51万元增至8981.90万元。2026年上半年营收7.50亿元,同比增长62.46%,归母净利润8655.99万元,同比翻倍。
毛利为什么高。据招股书申报稿,主营业务毛利率2023年至2025年分别是49.59%、53.77%和52.26%,2026年上半年升到56.49%。核心的铜工艺品业务,2025年毛利率59.19%。同期港股铜师傅的毛利率约32%至35%。
钱又花到哪里去了。销售费用从2023年的1.00亿元涨到2025年的2.97亿元,费用率从20.68%升到29.42%。其中付给电商平台的平台服务费从1203.95万元涨到6890.01万元,与外部达人、代播服务商合作产生的运营服务费及佣金从22.69万元涨到2878.71万元。
招股书披露,公司采用自产、代工、外协与成品采购结合的模式,2025年铜工艺成品采购金额2.39亿元,占采购总额54.73%。同年研发费用2261.74万元,占营收2.24%,2023年这个比例是3.49%。
生意确实换了模样。铜工艺品收入从3.07亿元增至8.66亿元,占主营业务收入比重从63.66%升至86.07%。直营门店期末数量从47家、56家到78家,2025年新增27家、关闭5家;线上收入占比从19.28%升至36.12%。
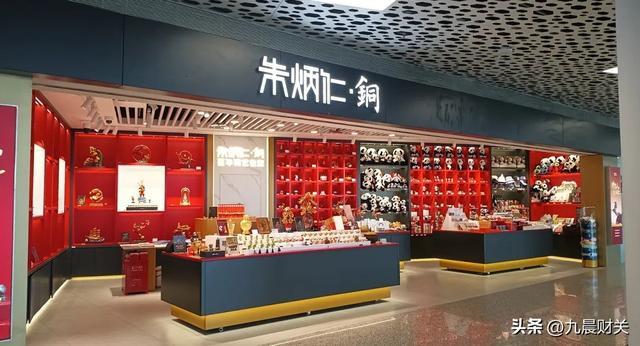
门店数这处有分歧,容易吵起来。公司官网说国内外门店超230家,招股书列的是78家直营门店,统计范围不同,两个数不能直接对比。
中止是程序性安排,规则写明情形消除后可恢复审核,跟终止审核是两种后果。三个月后能验证的问题很朴素。补充审计完成、审核恢复之后,上面这些数字会不会改一版?
九晨资本论
该盯的是补件窗口里的新版本招股书,而不是9月那行状态。营收与毛利已经证明品牌能变现,费用率与采购结构说明变现靠渠道组织。恢复审核给出的是财务规范性的答案,溢价能撑多久,申报材料回答不了。