展辰IPO重启前瞻:工业开新叙事,海外铺全球化

11月6日,北交所审核项目动态显示,珠海展辰新材料股份有限公司(简称“展辰新材”)IPO审核状态为“已问询”。这距其由“中止”调整为“恢复审核”,仅过去不到一周,预示着展辰新材彻底回到IPO的闯关轨道上。
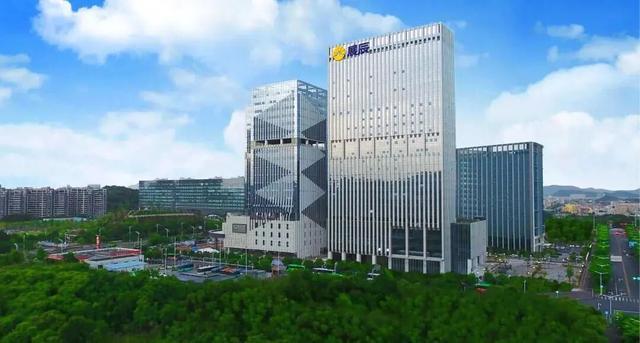
支撑这次“重启”的,业绩表现功不可没。同期展辰新材披露的《关于公司公开发行股票并在北交所上市申请文件的审核问询函的回复》提到,2026年上半年展辰新材实现营业收入7.95亿元,同期增长10.26%;归母净利润为2359万元,同比增长20.62%。
而收入的结构变化,也非常有看头。2026年上半年,基本盘木器涂料收入6.04亿元,占比降至77.93%,工业涂料收入1.45亿元,占比升至18.66%,同比增幅超过40%,第二增长曲线的轮廓已经清晰。
这套打法的注脚,是行业格局。数据显示,2025年工业涂料产量占全行业比重攀升至54%,整体市场规模约3024亿元,在船舶、汽车、风电、海工装备赛道,本土企业不断取得技术与商业化突破。2026年,国内工业涂料行业更是迎来产业升级与国产替代的关键窗口期。
基于此趋势,建筑、家装等各类涂料企业纷纷扩展工业涂料业务,而北交所则成了工业涂料国产替代的重要资本阵地。恒兴股份(UV涂料“小巨人”)于2026年8月17日正式登陆北交所。雅图高新(汽车修补涂料龙头)2025年营收8.12亿元,2026年上半年营收3.96亿元。
此次展辰新材冲击北交所也提到,拟公开发行不超过4000万股,募集资金2.1亿元,主要投向“年产6万吨高性能工业涂料建设项目”、研发中心升级及补充流动资金。足见工业涂料被公司视为增长最快、也是未来重点培育的品类。
除此之外,另一值得关注的是海外业务板块。数据显示,展陈新材2025年木器涂料境外收入2.75亿元、同比增长12.73%。2026年上半年财报再次显示,境外收入1.54亿元,同比增长17.82%,增速显著高于境内收入的8.59%,海外业务的权重和拉动效应在持续上升。
公司对此的解释是,2020年美国对进口木柜、浴室柜作出反倾销终裁后,国内家具制造商加速向越南、泰国、印尼、墨西哥等地转移,公司自2017年起在海外建厂承接这部分配套需求。
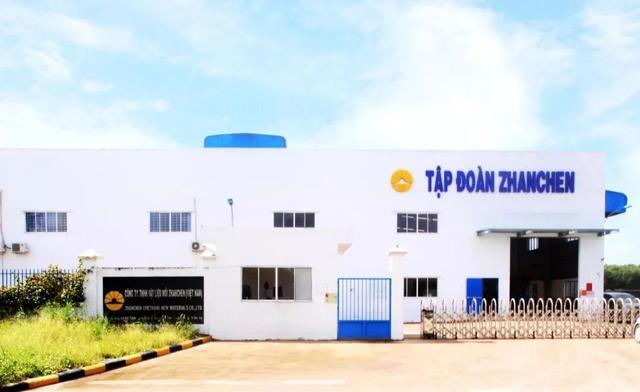
而展辰关于海外的长期愿景,是“再造一个展辰”。为实现这一点,其全球化主要分了“三步走”:
·第一阶段布局东南亚,已在越南、泰国、印尼建成三大海外工厂。2026年1月和2月,越南富臣新材料有限公司、泰国富臣新材料有限公司相继新设并纳入合并报表范围,东南亚产能与销售网络进一步加密。
·第二阶段拓展非洲与中美洲,西非加纳工厂和墨西哥工厂已在规划中。其中,墨西哥展辰定位为“对整体生产经营和业绩影响较小”的早期布局;加纳基地则承担着打开西非涂料市场的桥头堡角色。
·第三阶段着眼欧洲,目标直指“中国全球总部+海外区域中心+10至12家海外工厂”的架构。
不过,前景可期的背后,也并非一片祥和。比如,此次审核问询中,监管部门对展辰的控制权与合规等核心问题提出问询。其中,合规方面存在部分经销商未取得危险化学品经营许可证;越南子公司尚未取得环境许可证等问题。
此外,展辰的应收账款与现金流同样承压。截至今年6月末,其应收账款账面余额达5.14亿元,坏账准备余额9959万元,账面价值4.14亿元。其中,光碧桂园单项应收账款余额就达4139.16万元,坏账计提比例高达80%。货币资金则由上年末的3.35亿元降至1.85亿元,短期借款升至3.21亿元。
机遇与风险并存的局面下,展辰新材最终能否成功IPO,还需时间检验。但可以肯定的是,随着持续不断地加码工业涂料、投资布局海外市场,展辰新材已然打开了全新成长空间,有望持续抢占海内外市场份额。