半导体与集成电路产业投融资季报 | 2026 Q3

投融资事件总览
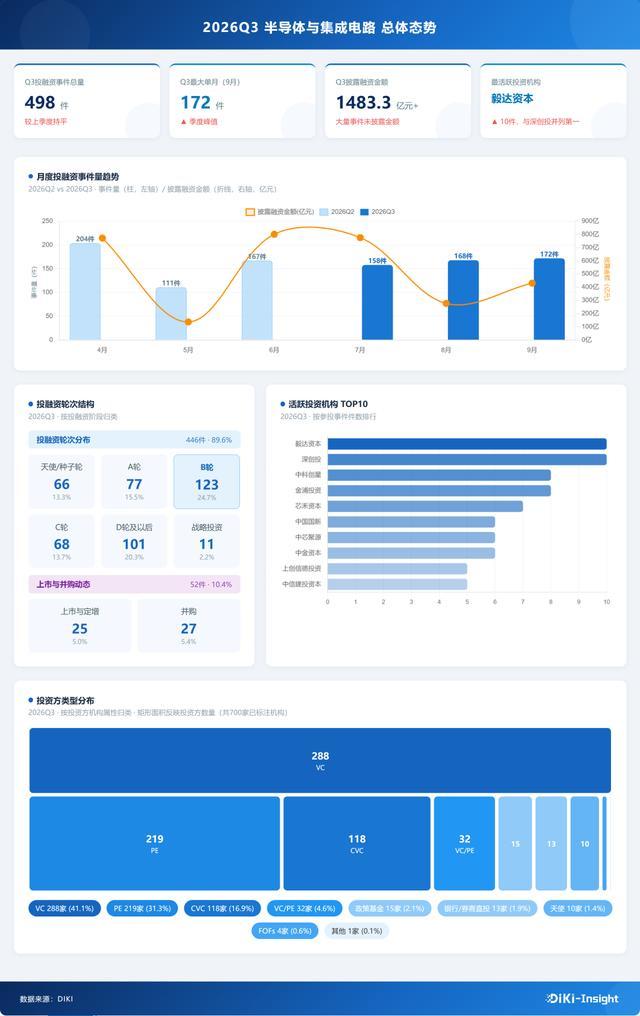
总量稳中有升、头部事件高度集中:2026Q3全国半导体与集成电路领域共发生投融资事件498件,环比增长3.3%,903家投资机构参与,披露金额1483.3亿元;月度节奏逐月走高(7月158件、8月168件、9月172件),季末活跃度达峰值。头部集中效应显著,长鑫科技上市一单募资579.2亿元,占全季披露金额近四成,存储超级IPO成为本季最重要的资本事件。
融资轮次呈“成长期为主力、早期占近三成、上市窗口密集开启”的三层结构:B轮及B+轮合计123件占比最高,C轮56件接力,成长期项目构成市场主力;天使轮至A+轮合计146件(约29%),早期孵化梯队完整;上市及上市后事件25件、Pre-IPO 8件,长鑫科技、燧原科技、江波龙、晶合集成密集登陆资本市场,一二级联动进入收获期。
资本功能正从资金供给延伸至产业资源导入:毅达资本、深创投以10件并列最活跃机构,中科创星、金浦投资各8件;VC(41.1%)与PE(31.3%)为主力,战略投资者占16.9%且深度参与头部事件——通富微电42.1亿元定增引入J.P. Morgan与中信证券资管,粤芯半导体31.4亿元C轮由万宝长晟等产业方领投,产业资本与国资的协同定价权持续增强。
产业链全景分析
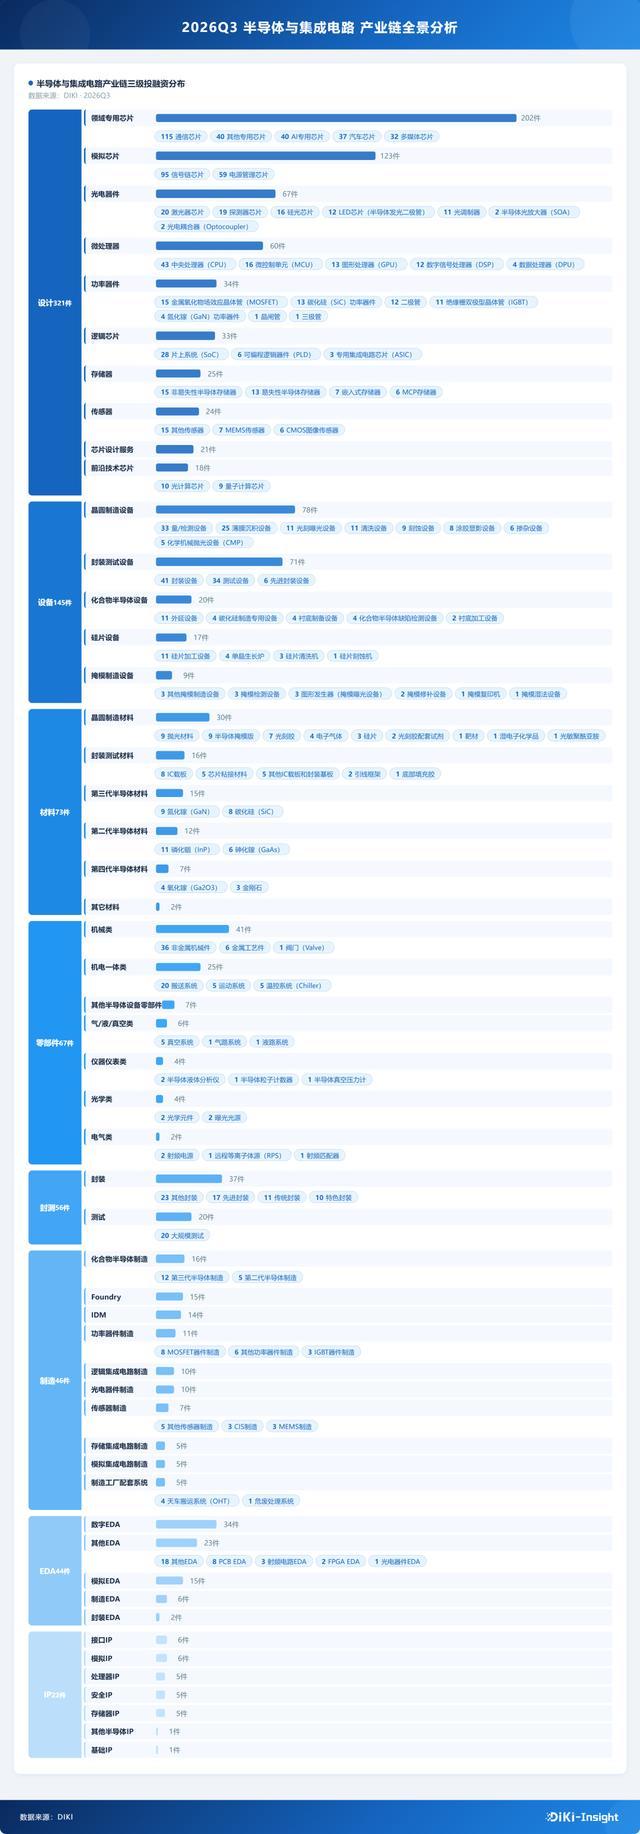
环节分布呈“设计获投最广、设备居次、封测单笔强度高”的格局:设计环节321件、披露金额1282.1亿元均居首位,是获投项目最密集的方向;设备环节 145 件、999.6 亿元紧随其后;封测环节仅 56 件即承接 887.7 亿元,单笔平均金额约 15.8 亿元,约为设计环节的 4 倍,反映出封测类项目产线投资体量大、单轮融资规模高的特点。
AI算力芯片设计进入收获期,存储产业链备受瞩目:AI算力芯片领域,燧原科技上市,壁仞科技获上市后大额融资(约合人民币60.6亿元);存储领域,长鑫科技(存储IDM)与江波龙(存储模组,A+H股上市)分别代表“设计制造一体化”与“模组”环节,仅两家披露金额即超650亿元,存储成为本季资本强度最高的产业方向。
制造与设备环节资本强度同步跃升、EDA战略卡位明确:晶合集成(晶圆代工,60.2亿元上市)标志制造环节大额融资落地,罗博特科(高端装备,44.6亿元)、长川科技(测试设备,31.3亿元上市后融资)带动设备国产替代放量;EDA虽仅44件,鸿芯微纳等仍获产业资本战略加注。
城市竞争格局
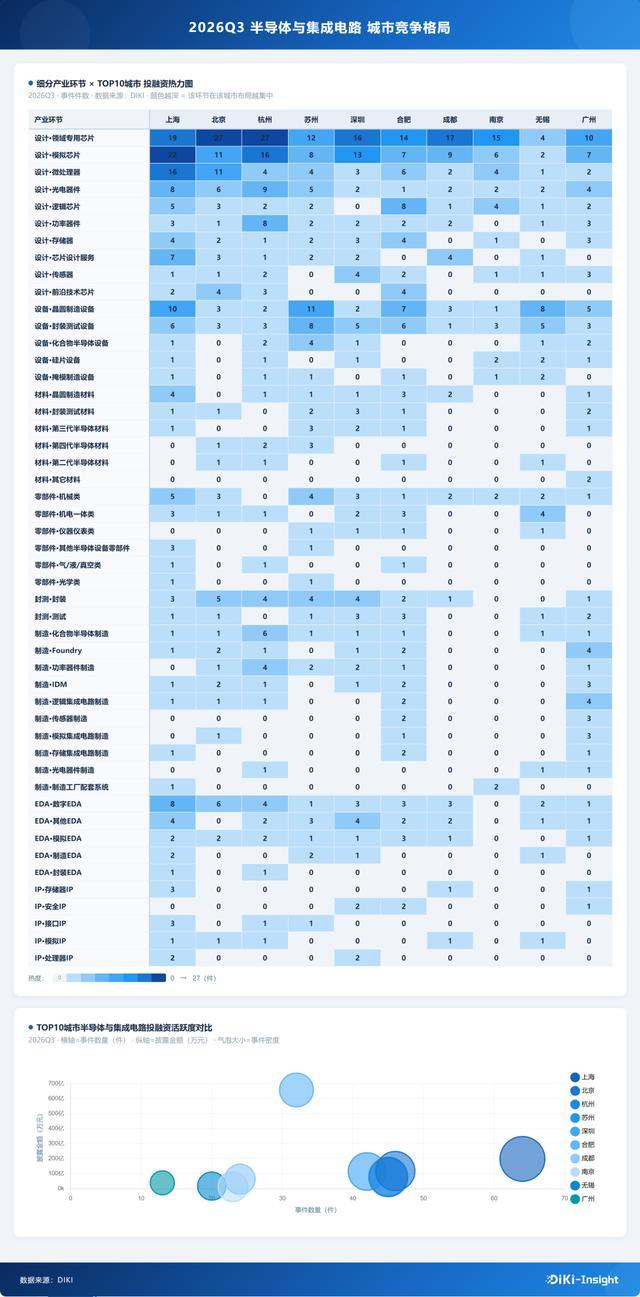
城市格局呈“长三角领跑全国”:长三角三市(上海64件、杭州45件、苏州45件)合计154件、占全国30.9%,珠三角(深圳42件、广州13件)和京津冀(北京46件)构成第二、三极,区域集聚效应持续强化。
上海以数量与质量双优领跑,合肥凭“双上市引擎”金额登顶:上海64件、198.5亿元居数量榜首,在AI算力芯片(燧原科技、壁仞科技)、光刻胶(彤程新材料)、设备及零部件(频准激光)、EDA(概伦电子)、光电(光本位)等领域均有亿元以上头部事件落地;合肥以657.0亿元金额居全国城市第一,长鑫科技579.2亿元上市与晶合集成60.2亿元上市(H股)构成双引擎,是典型的单笔大额事件驱动型城市。
同梯队城市差异化路径鲜明:杭州45件“少而精”,长川科技(测试设备)31.3亿元上市后融资居首;苏州45件依托罗博特科44.6亿元上市展现设备特色;深圳42件、114.7亿元,金额反超杭州、苏州,江波龙(存储模组)61.0亿元上市为华南最大单;广州凭粤芯半导体(晶圆代工)31.4亿元C轮(万宝长晟领投)跻身金额前十。
深圳重点投融资事件
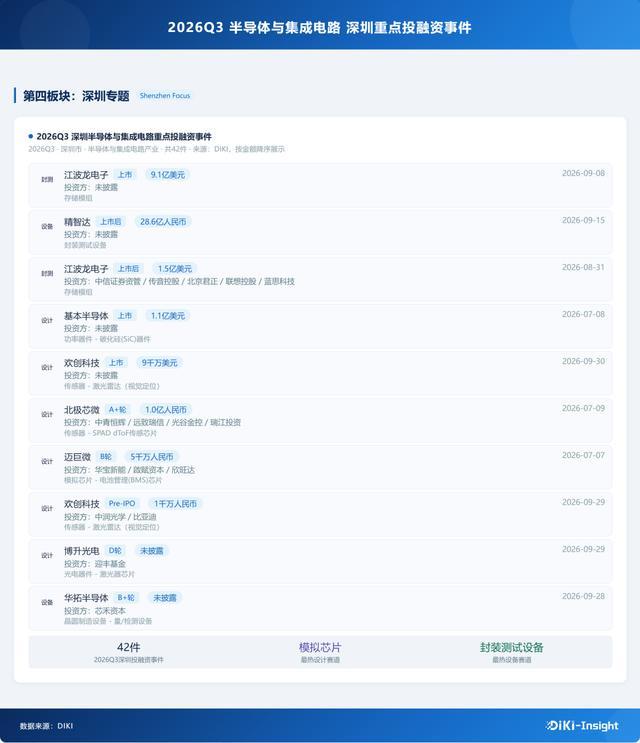
深圳以42件、114.7亿元位列全国第五,件均强度领先同梯队城市:深圳件均金额约2.7亿元,高于杭州、苏州;与上海“AI芯片领衔”、合肥“存储巨单”不同,深圳的比较优势在存储模组、模拟芯片与传感器等“终端联动型”环节,设计与终端产业的协同效应突出。
存储模组与测试设备构成本季资本强度支柱:江波龙上市募资61.0亿元、上市后再融资10.1亿元,获传音控股、北京君正、联想控股、蓝思科技等产业链上下游认购,资本运作深度绑定产业生态;精智达28.6亿元上市后融资夯实半导体测试设备环节。基本半导体、欢创科技上市,带动功率器件与传感器方向多点开花。
产业资本活跃是深圳最鲜明的资本特征:比亚迪、欣旺达、华宝新能、传音、蓝思等本地产业方直接下场出资,深创投、芯禾资本持续布局,深圳半导体投融资的资本功能已从财务投资演进为“订单、供应链与场景”的产业资源导入。