一签赚6万8,追高亏16万!钶锐锶两天演完了牛熊

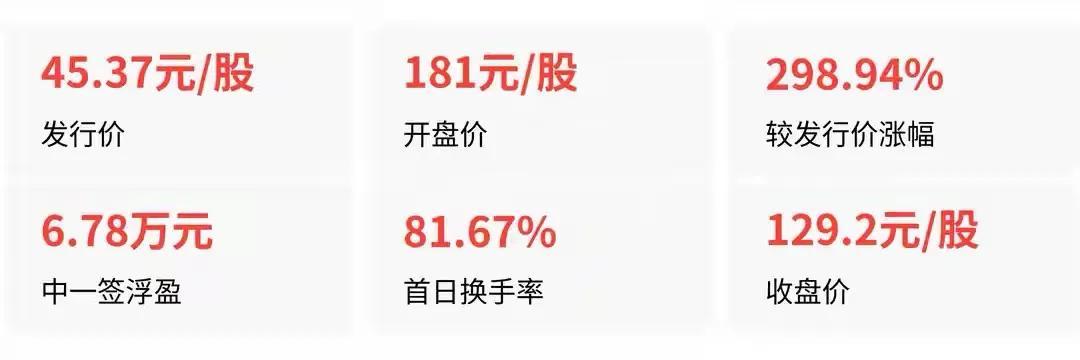
钶锐锶,发行价45.37元,开盘价181元,涨幅298.94%。
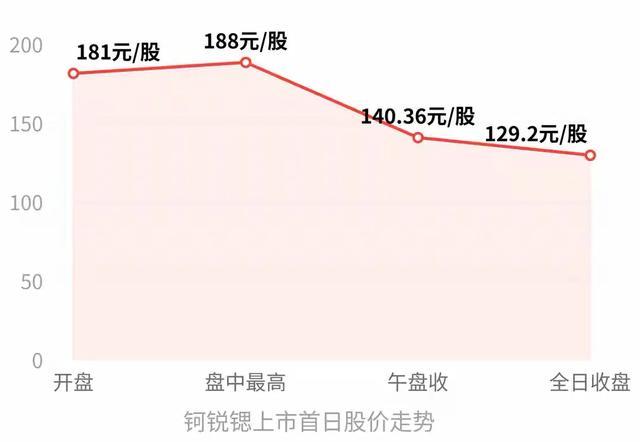
盘中最高188元。收盘129.20元。次日收108.10元。
从188到108,两天,42%没了。
中一签500股,按开盘价算,浮盈6.78万。在181元买入500股,两天亏掉3.6万。
同一只股票,同一段时间,两种人生。
中签的人是谁?
网上中签率0.02116291%,申购倍数6300倍,网上弃购只有0.38%。
这是一群被概率选中的人。
他们的成本是45.37元,对应发行市盈率41.86倍,低于可比公司76.70倍的平均水平。
一级市场的定价,留了余地。中签的人,赚的是一二级市场之间的制度性差价,和公司好不好没有关系,和运气有关系。
接盘的人是谁?
首日换手率81.67%,成交16.1亿。超过八成的流通筹码,在第一天换了主人。
在181元买入的人,对应2025年市盈率约162倍,行业平均38.85倍。
162倍PE买一家2025年净利润7648万的公司,等于假设未来三年的利润增速全部兑现,而且一分钱不差。
但基本面没有配合这个假设。2025年末应收账款占营收66.75%,逾期应收占比31.88%,周转率从2.82次降到1.95次。
利润在表上,钱在客户的账上。 一家回款在变慢的公司,配不上162倍的估值。
筹码结构把这场“收割”写得更直白。
发行1712.86万股,战略配售锁了342.57万股,首日可流通只有1287.76万股,按发行价算流通市值5.84亿。
5.84亿的流通盘,16.1亿的成交额。 小盘子被反复倒手,价格被推到一个总市值88亿的天上,然后所有人看着88亿说“国产替代龙头”。
流通盘小,不是原罪。但用1287万股的筹码,去定价6851万股的总股本,波动就不是波动,是放大器。
机构在做什么?
光大理财、宁银理财、平安理财,56只产品,合计申购126.08亿,最终获配186.10万,配售比例0.0148%。
“铺量打新”的本质是:用极低的配售比例,去博一个首日卖出的制度红利。
它们不是在“投资”钶锐锶。它们是在参与一场概率游戏,中签率极低,但中签之后首日卖出,几乎稳赚。
机构赚的是流程的钱。散户追高,赚的是“下一个比我更晚看到新闻的人”的钱。
钶锐锶不是一家坏公司。
全直驱数控机床国产销量第一,数控系统100%自产,驱动器自制率99.95%,毛利率52.60%,比同行高二十多个点。2026年前三季度营收增32%,净利润增51%。
这些东西是真的。
但好公司不等于好股票。45.37元的时候,它是好公司的价格。181元的时候,它是好故事的价格。
好公司可以等。好故事等不了。
162倍PE的钶锐锶,需要每一个季度的利润都超预期,需要应收账款突然加速回收,需要半导体和机器人业务从11%的占比变成第二增长曲线。任何一个环节慢一个季度,估值就得重新算账。
而中签的人在首日就卖了。卖给他们的人,拿走了制度红包。买的人,接走了全部的时间成本。
钶锐锶两天的K线,画的不是机床的景气周期。
画的是一场关于“谁在什么价格买入”的对照实验。
45.37元的中签者,赚的是定价机制留给一级市场的余地。
181元的接盘者,付的是小流通盘和低中签率共同制造的情绪溢价。
同一个代码,两套账本。一套记的是运气,一套记的是代价。