
宏芯宇登陆港交所主板,深圳存储芯片“小巨人”企业开启资本新征程

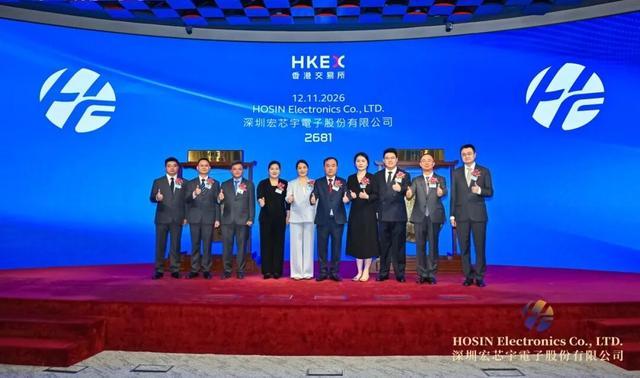
11月12日,深圳宏芯宇电子股份有限公司(股份代号:02681.HK)正式于香港联合交易所主板挂牌上市。这家总部位于深圳福田的独立存储器厂商,以每股72.83港元的最终发售价,全球发售1471.72万股H股,募资总额约10.72亿港元,净募资约9.94亿港元。
上市首日,宏芯宇开盘报72.80港元,较发行价微幅低开,盘中交投平稳。截至收盘,报72.80港元,总市值约351亿港元。本次发行中,香港公开发售获2.37倍认购,国际发售获1.45倍认购,并引入7名基石投资者,合计获配619.27万股,占全球发售股份的42.08%。
自研主控构筑技术护城河
宏芯宇成立于2018年12月,是中国少数具备自主设计、开发及商业化主控芯片能力的存储器厂商之一。公司围绕主控芯片、固件算法、测试系统和存储介质特性分析构建技术平台,产品覆盖嵌入式存储、固态硬盘、DRAM及移动存储,已进入小米、传音、OPPO、vivo、TCL及小度等头部消费电子品牌供应链。
主控芯片是存储器的“大脑”,直接决定产品的读写性能、功耗与可靠性。截至招股书最后实际可行日期,除已量产的主控芯片外,宏芯宇另有八款自研主控芯片处于送样、流片及前后端设计等不同阶段,涉及UFS、eMMC、USB及PCIe SSD等方向。2023年至2025年,公司研发开支分别为2.83亿元、3.92亿元和4.93亿元,三年合计约11.68亿元,研发投入强度高于行业平均水平。
轻资产模式穿越周期,业绩弹性释放
与传统独立存储器厂商重资产押注封装测试不同,宏芯宇采用轻资产运营模式,将晶圆加工、封装及测试委外予第三方合作伙伴,自身资源集中于主控芯片设计、固件算法开发等高附加值环节。这一模式的优势在行业周期波动中尤为明显:2023年行业普遍承压时,公司亏损幅度小于同业;行业回暖后,盈利弹性迅速释放。
业绩数据印证了这条路径的有效性。2024年公司净利润为4.83亿元,2025年增至13.64亿元,同比增长182.5%;2026年前四个月净利润进一步达到38.41亿元,同比增长3020.8%。公司方面表示,利润大幅增长主要受益于AI算力需求带动下存储行业供需结构变化、产品售价与销量同步提升。
从消费级到企业级,应用场景持续拓宽
在消费级市场站稳脚跟后,宏芯宇正将能力向更高价值的场景延伸。公司自2023年开始为车规级应用场景提供存储产品,并成功进入汽车制造商的Tier 1供应商供应链;企业级应用场景的存储产品亦已实现量产出货。消费级市场积累的需求洞察与产品开发能力,正在成为公司向企业级、车规级拓展的跳板。
据弗若斯特沙利文资料,国内独立存储器厂商的全球市场份额已从2021年的不足1.5%增至2025年的超过3%,国产替代进程正在加速。宏芯宇此次上市募资净额将主要用于存储产品开发及商业化、主控芯片研发及迭代、提升晶圆及主控芯片验证与测试能力,以及营运资金及一般公司用途。
从华强北的电子柜台到港交所的敲钟台,深圳存储芯片的这条突围路径,正在资本市场获得新的注脚。