市值138亿!背靠小米、OPPO,70后英专生香港敲钟,曾连亏13.81亿

引言:连续多年亏损,至今仍未扭亏为盈!这家文科生带出的半导体企业IPO了,首日跳涨!
在半导体产业上市的狂潮中,悄悄杀出了一匹黑马;它的掌舵人是东南大学英语专业出身,长电老班底,不是芯片科班。
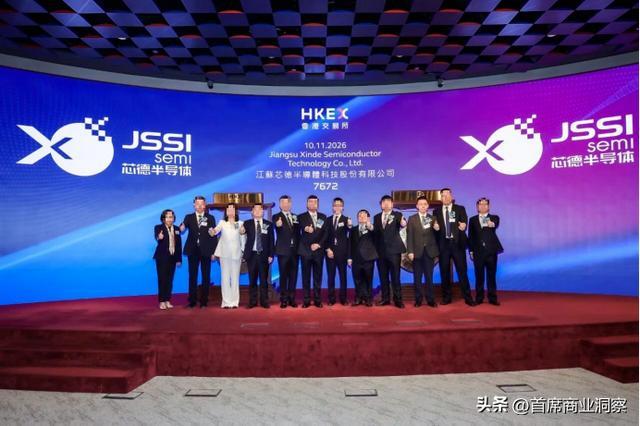
但资本市场,却尤为“宠爱”这间企业:11月10日,江苏芯德半导体科技股份有限公司在港交所正式挂牌,发行价为每股8.88港元。
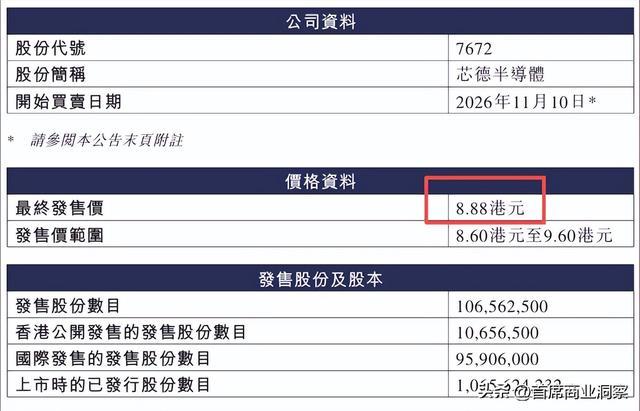
图源:企业最终发售价及发配结果公告
11日首日开盘大涨超 20%;12日盘中回落,收盘12.95港元,较发行价涨幅约45.83%。目前,企业的总市值约138亿港元。
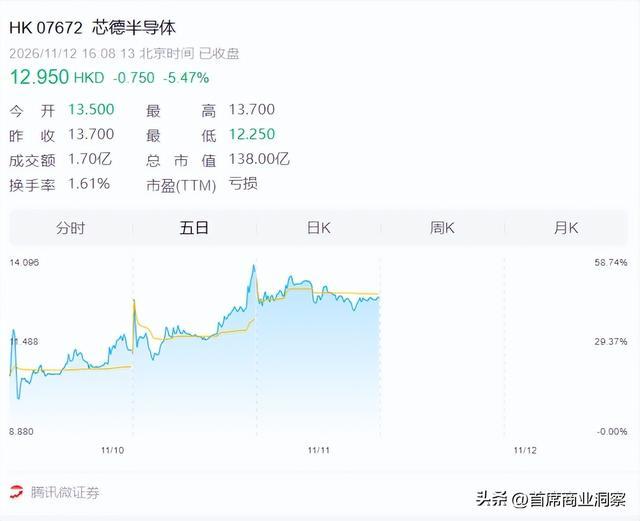
图源:腾讯微证券
这家创立于2020年9月的半导体封测技术服务商,在短短6年期间,已经跻身赛道前十,风头强劲。
所谓的封测,也就是在半导体制造中最后那个芯片打包、测试的环节,相当于芯片出厂前的封装体检。
如今,江苏芯德已经正式打入了国产半导体的供应链,其终端客户中包括了小米及OPPO,在过去三年中营收复合年增长率达到了41.0%。
图源:网络
听上去情况很好,可翻开招股书一看,账目上全是触目惊心的亏损,并且企业在可预计期内还会继续亏!
即使这样,企业首日不仅不破发,还要大涨,这家公司到底有什么魔力,能引得资本市场“尽折腰”?
亏了13.81亿
钱都花在营销上了?
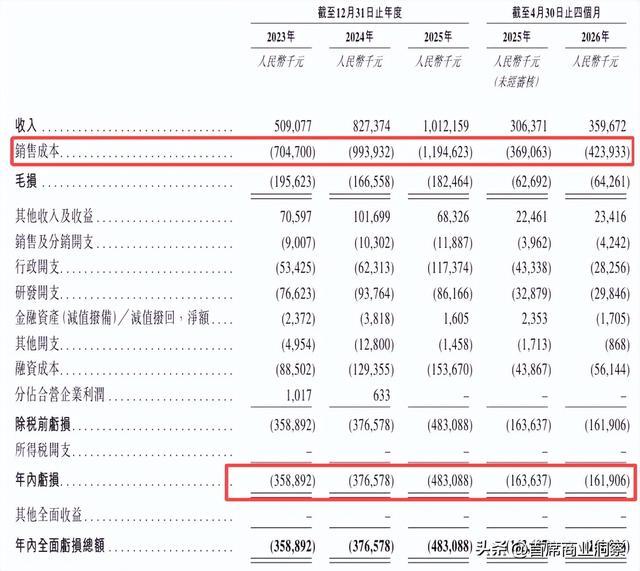
招股书显示,在报告期2023-2025年三年内,企业分别录得约3.59亿元、3.77亿元及4.83亿元的年内亏损。
而到了2026年前四个月,企业仍然亏损了约1.62亿元,同比微降,但不多。也就是往绩记录期,企业共亏损了约13.81亿元。
与此同时,和一些被研发拖累了财报的企业不同,企业的主要开支为销售成本,2023年约7.05亿元、2024年约9.94亿元,2025年约11.95亿元。
图源:企业招股书
相比之下,企业的研发投入就显得有些“少”了,2023年为7662.3万元、2024年为9376.4万元、2025年则为8616.6万元。
和收入相比,平均所占百分比不到20%。
看上去,似乎和我们“刻板印象”中的重研发的高科技企业有所不同。但值得一提的是,这一现象其实是行业使然。
图源:网络
我们通常印象中的半导体企业,比如英伟达、AMD等企业,实质上所占据的生态位,是产业链中的上游“设计开发”环节。
这一环节往往不广泛涉及实际制造,而是委托其下游的代工厂生产,比如说英伟达主要的晶圆代工方之一就是中国台湾的台积电。
因此,对于这一环节而言,研发开支占比巨大是必然的,但对于下游的制造商而言,情况又有所不同。
图源:网络
对于制造商而言,研发主要围绕如何满足需求、稳定投产展开,往往成本不高。
但在制造环节中的成本,比如设备、损耗和厂房建设等投入,就需要企业自行承担了,这可就是一笔重资产。
而具体到江苏芯德所在的半导体封测,又是一个典型的资本密集型行业,特色就是重资产、长周期。
图源:企业官网
不过相对应的,一旦产线建设成熟、客户和技术验证完成,半导体封测行业的未来,又比较稳定和乐观。
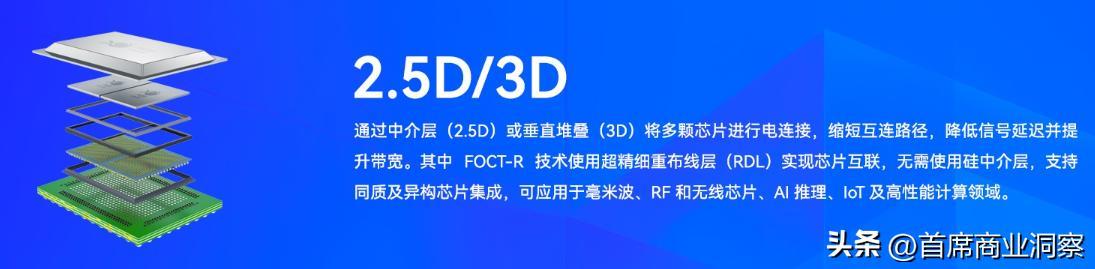
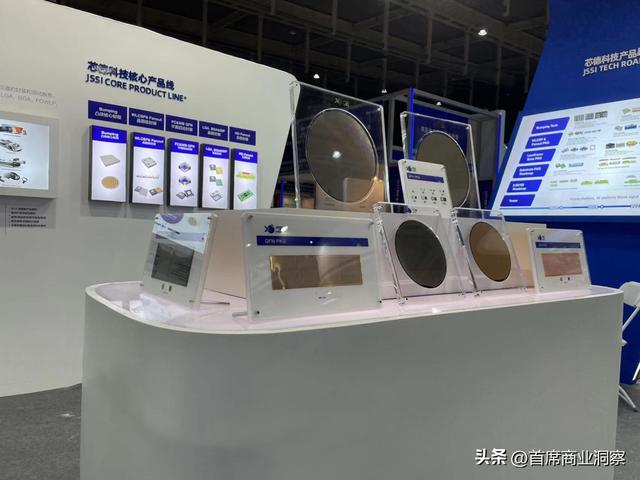
江苏芯德掌握了目前主流的半导体封测技术,其中就包括了WLP、2.5D/3D等第五代封装技术。
值得一提的是其中的2.5D/3D技术,主要用于生产堆叠式半导体,如今摩尔定律已经逼近极限,这一技术被视为是半导体未来主要的发展方向之一。
图源:企业官网
而对于中国市场来说,在如高端光刻机这样的先进制造设备被封锁的当下,这一技术方向可以绕开技术垄断,因此尤为重要。
而一旦技术验证完成,企业未来的收入可能迎来大幅提升。
此外,半导体企业的客户验证周期极长,这也意味着客户关系的稳定性很高,因此企业天然拥有护城河。
图源:江苏芯德
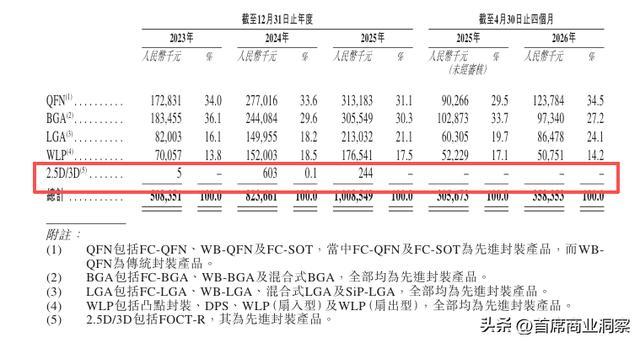
当然,掌握技术和能够量产还是有一定差距,目前企业虽然具备了2.5D/3D技术的量产能力,不过主要还是处于内部验证阶段。
招股书显示,如今企业的主要收入来源之一,还是QFN等传统封装技术,平均占据企业年收入的30%以上。
不过同样可以看到,几种以BGA技术为主的先进封装产品,已经能为企业带来稳定收入。
图源:企业招股书
看似都是亏损,实际上亏也有许多种不同的亏法。
对于江苏芯德来说,亏损主要来自重资产行业的折旧摊销与产能爬坡,也叠加了客户议价压力、产品结构变化。
同时,还有赎回负债利息等融资成本与股份支付;招股书同时提示,2026年预计仍将录得亏损。但这些并不意味着产品的盈利模式出现了问题。
图源:网络
但一旦度过早期阶段、稳定投产,企业预期内的增长也会相当可观,并且护城河较深,因此尽管看似持续亏损,企业的未来还是乐观的。
70后文科生掌舵半导体黑马
背后全是“老熟人”
另外一件有趣的事情是,从企业经营角度上而言,江苏芯德的稳定性相对较高。
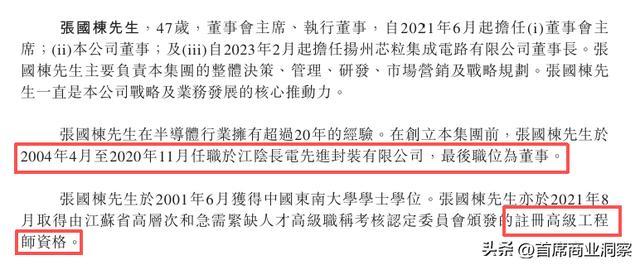
公开资料显示,董事长张国栋出生于1979年,2001年从东南大学英语专业毕业,是半导体行业十分少见的文科生。
但文科生并不意味着行业经验少。从2004年至2020年期间,张国栋一直任职于江阴长电先进封装公司,最终职位为董事。
图源:企业招股书
同时,张国栋在2021年也已经取得了注册高级工程师资格,可见在技术上,张国栋并不缺乏经验。
但更有意思的是管理层的背景:从招股书可见,多名执行董事及高管任职江苏芯德前,都曾在长电科技体系任职,分工覆盖生产、研发与财务。
这就意味着,管理层不仅都持有企业股份、有多年的交情,并且曾经长时间并肩工作过,具有丰富的行业以及团队经验。
图源:网络
一些“初创”企业可能会遇到的管理层不合的问题,在江苏芯德,是可以在一定程度上避免的,董事们的行业资源也可以彼此整合。
很多人以为,先进封装是小企业弯道超车捷径,但芯德恰恰说明了先进封装拼的不是单点技术,拼的是产线稳定和客户长期验证。
这也是为什么长电老团队出来创业更容易拿到订单,技术只是入场券。
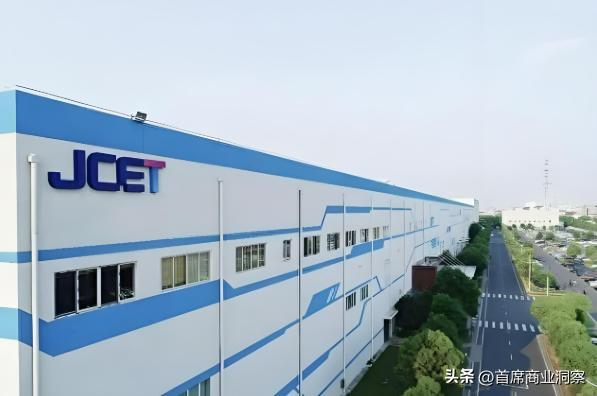
图为江阴长电产房照片
同时,从职位上来看,执行董事们有着明确的职务分工,分管市场营销和总体战略、工厂管理、生产技术以及核心技术。
这也就涵盖了江苏芯德这间公司几乎所有的关键环节,在这个基础上,管理层早在2023年便已订立一致行动协议。
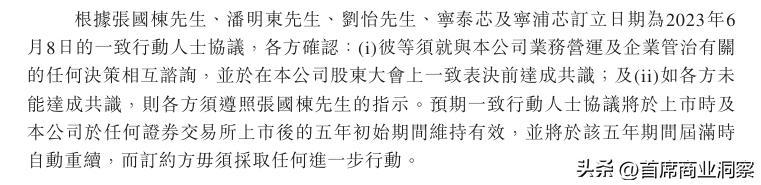
图源:企业招股书
目前,该集团为企业最大股东,占据约22.45%的股份。
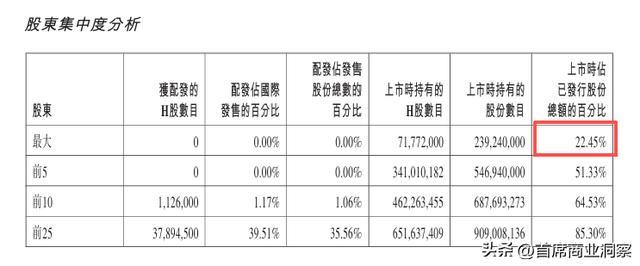
图源:企业最终发售价及发配结果公告
管理层稳定是市场观察这家公司的一个角度,这或许也能解释为何企业持续亏损,市场却信心依旧。
从发行结果看,企业公开发售获9.84倍认购、基石投资者合计认购约3.13亿港元。
攘外必先安内,如今,江苏芯德的内部结构看上去是相当稳定的,需要面对的问题无非是外部竞争。
市占率仅0.7%
企业能实现弯道超车?
在中国的半导体封装市场上,江苏芯德的竞争者并不少见,可比同行大约有150-200家。
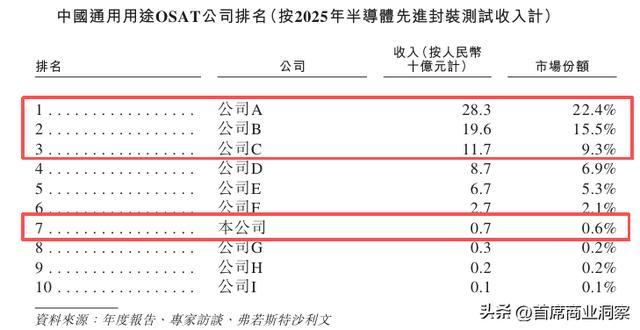
尽管企业已跻身前十,可从实际业务上来看,目前企业在中国通用用途OSAT企业中排名约第7名,占整市场份额的0.6%。
相比于占22.4%的第一名、15.5%的第二名和9.3%的第三名,还是有显著差距的。
图源:企业招股书
这份图表同时也说明,芯片测试封装行业内的马太效应较为明显,优势资源主要聚集在巨头手中。
但芯片封装的护城河又较深,江苏芯德能否“撬”得动领跑企业的“墙角”,这不太说得准。
当然,企业也可以选择与市场共同成长,押注新技术,以创新推进市场份额。
图源:网络
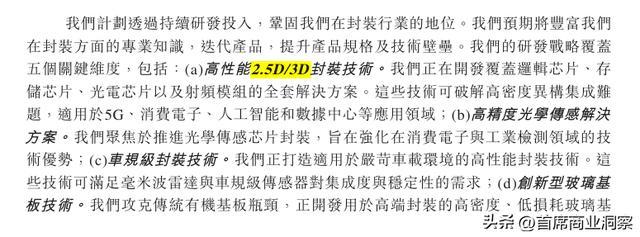
对于江苏芯德来说,2.5D/3D就是这么一个切入口,一旦这一技术路线在中国大陆半导体制造业实现突破,企业的未来还是非常乐观的。
图源:企业招股书
问题在于,先进封装仍处在放量阶段。根据弗若斯特沙利文数据,中国大陆先进封装测试市场2025年约1262亿元。
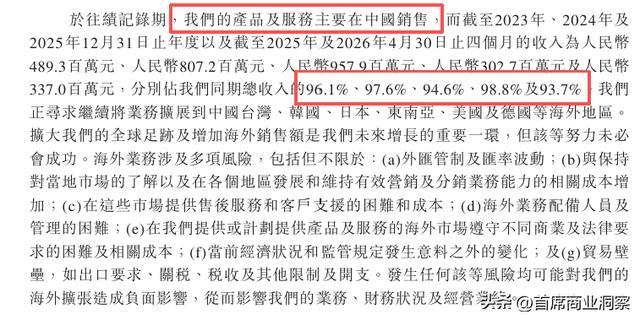
然而,企业又极度依赖于中国大陆市场,虽然目前企业也正在努力进行海外业务扩张,不过截至2026年4月30日,海外市场占比仅约6.3%。
图源:企业招股书
从这个方面来讲,企业的风险其实是不小的,而能否打开局面的关键,还在上游设计环节的技术突破。
尽管这个方向比较有希望,但总体而言,如今堆叠式芯片还面临着不少技术难关。
作为“工业皇冠上的明珠”,半导体的制造涉及到了太多行业,其中甚至包括了材料这种最基本的行业。
图源:中国科学院半导体研究所
在这个过程里,作为产业链中的下游环节、半导体制造中的守门员,江苏芯德单个企业能起到的作用其实不大。
当然,目前企业的主要收入来源仍然是以QFN和BGA为主,这两个方面的业务决定了企业的下限。
至于企业的上限,尚需再看天时地利人和。