
专精特新“小巨人”,托伦斯:营收增16.56%,净利为什么降65%?

营收5.94亿元、增16.56%,归母净利润却降65%。订单向上,利润与现金流之间出现待验证的缺口。
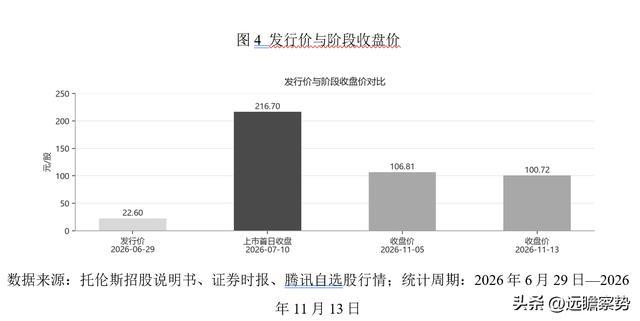
11月13日收在100.72元,是22.60元发行价的4倍多,换手率22.06%,上市首日曾收216.70元。价格冲击与基本面是两条轨道。
托伦斯2017年成立于启东,做半导体设备精密零部件,2026年7月10日登陆创业板,主要客户为北方华创、中微公司。
【三分钟看懂】
本文讲订单与收入向上、利润与现金流向下的验证缺口:前三季度营收5.94亿元、归母净利润2076.12万元,经营活动现金流净额-9965.69万元。多空争的是同一组数字的两面——在手订单超6亿元、Q3扣非净利增893.57%在需求端;毛利率22.25%、前五大客户92.60%、313.37倍TTM市盈率在另一侧。
最关键的风险是客户集中度:2025年北方华创与中微公司合计贡献81.32%主营业务收入。
一、财务透视:营收增16.56%,净利为什么降65%?
收入在涨,利润在掉,经营现金流也从去年同期的正8515万元变成负9966万元。
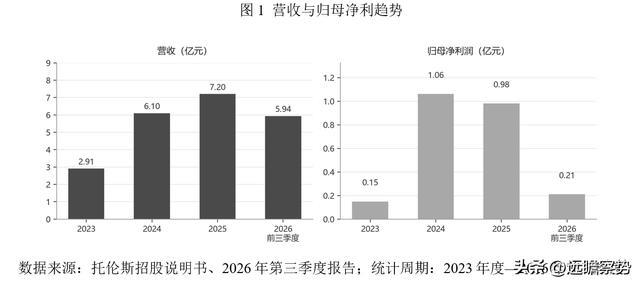
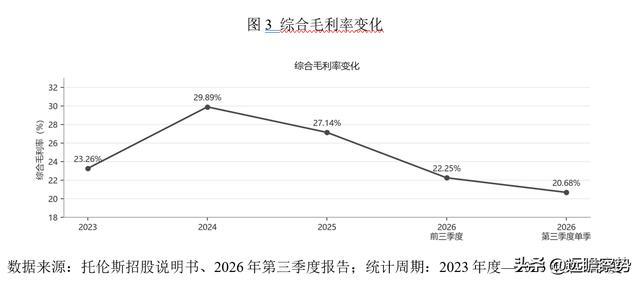
招股书披露2023—2025年营收2.91/6.10/7.20亿元、归母0.15/1.06/0.98亿元,毛利率23.26%/29.89%/27.14%。
前三季度营收5.94亿元(+16.56%)、归母2076.12万元(-65.00%)、扣非5169.42万元,毛利率22.25%;Q3单季营收2.09亿元(+53.25%)、归母-1773.11万元、扣非1285.35万元(+893.57%)。(招股书、三季报)
【市场一致预期对比】中邮证券预测2026全年归母0.71亿元 vs 本次Q3单季-1773.11万元:全年预测对单季实际;公司活动记录表载明上市后一次性确认剩余尚未分摊股份支付费用3118.16万元、作为非经常性损益一次性计入损益。该预测属第三方假设,非业绩承诺。
经营活动现金流净额-9965.69万元(上年同期+8514.99万元),营业收入现金比69.27%;应收账款3.5918亿元、存货2.7756亿元,较年初增39.46%、76.21%;期间费用率20.16%、升6.96个百分点。(三季报、调研记录)
这个缺口,是后面所有争论的起点。
图1 营收与归母净利趋势
二、业务解构:92.60%的客户集中度,订单从哪里来?
两家本土设备厂贡献了八成以上收入。订单稳,但账期和议价权在对方手里。
招股书2025年度口径:关键工艺零部件3.58亿元、占50.21%,结构零部件1.98亿元、占27.74%,工艺零部件0.93亿元、占12.97%,激光零部件0.46亿元、占6.49%;以直销、客户定点与项目制交付为主。
2023—2025年前五大客户占比89.70%/93.44%/92.60%,2025年北方华创45.64%、中微公司35.68%,合计81.32%;2026-10-27活动记录表披露在手订单超6亿元、较6月30日增93%,并写明订单存在变更、取消、延期交付等不确定性,不构成对未来收入的承诺。
6亿元的在手订单要落到报表上,中间还隔着设备进场、产能爬坡和客户验收。
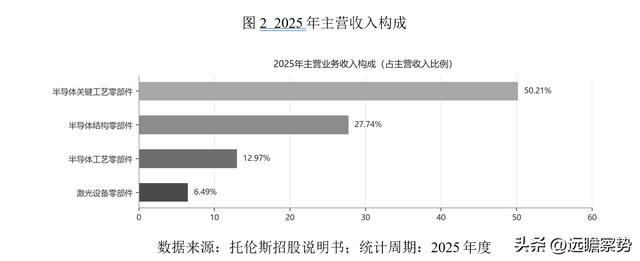
三、核心产品:从匀气环到静电卡盘基体,产能爬坡是关键变量
产品线看着已经齐了,短板在产能利用率。
主力产品含内衬、匀气环、腔体、气体分布盘、匀气盘、加热器、静电卡盘基体,用于刻蚀、薄膜沉积、抛光、退火设备;激光侧向Lumentum供应腔体与冷却部件。招股书载明69项授权专利、2025年研发费用率4.44%,产能利用率2023—2025年77.50%/97.57%/83.68%。
2026-10-28公告新增募投项目实施地点至启东经济开发区新洪路,募投金额与内容不变;公司称产能按项目进度、设备进场与订单需求分阶段释放。可比公司富创精密2026年前三季度毛利率25.95%(东海证券研报),托伦斯同期22.25%。
毛利率能不能回去,取决于产能利用率和客户下单的连续性,这两样都不由公司单方面决定。
四、行业分析:1659亿美元的设备市场,国产化只是前提
全球盘子还在扩,但2026年国内的增速要慢下来——这是研报自己写下的前提。
SEMI 2026年7月《年中半导体设备市场预测报告》:2026年全球设备销售额1659亿美元、同比增23.2%,2028年2295亿美元;中国大陆仍是最大设备市场,受高基数影响2026年增速放缓(转引自中邮证券研报,第三方行业预测口径)。
券商研报转引Yole统计,国产化率从2021年8%升至2025年23.2%(第三方行业口径)。
国内梯队里,富创精密前五大客户约70%(券商研报),先锋精科2025年80.78%(媒体整理年报口径);门槛在客户定点、认证周期、洁净度与焊接工艺。行业变大,不等于这家公司份额变大,估值分歧就出在这儿。
五、公司概况:从启东到创业板,把画像放到最后
公司2017年成立,2026年7月上市,可拿来纵向对比的报表期数不多。
公司注册地江苏启东,处于设备厂上游配套环节,国家级专精特新重点“小巨人”,内销与出口并行(招股书、公司资料)。
招股书签署日托伦斯精密机械(上海)有限公司持股43.99%为控股股东;钱珂通过该公司及员工持股平台合计控制48.2357%表决权,中国国籍、拥有美国永久居留权;三季报前十大股东合计52.10%,中微半导体(上海)有限公司持股1.91%。
关键拐点在2026年:6月29日发行4636.84万股、发行价22.60元、发行市盈率44.82倍,募资总额10.48亿元、净额9.41亿元;7月10日上市,首日收216.70元、涨858.85%(证券时报);募投调整后投入智能制造7.158亿元、研发中心0.6235亿元、补流1.6277亿元(保荐人核查意见)。
四个月的交易历史,还看不出赚钱的稳定性。
六、管理层与治理:股份支付、董事会与扩产节奏
扩产先行,代价先落在报表上:折旧、人员薪酬,再加上那笔3118万元的股份支付。
钱珂1973年4月生,曾任UFO ENGINEERING, INC.总经理,2024年7月起任董事长、总经理兼CEO;许红艳任董事、CFO兼董秘,DAVID WAI CHEN任董事、首席战略官(招股书、活动记录表)。员工战略配售资管计划持股2.50%;股权激励考核目标与解锁条件,公开素材未披露。
2026-10-27第一届董事会第二十次会议全体董事一致同意增加募投项目实施地点,无需提交股东会,中金公司出具无异议核查意见。从新增实施地点到“分阶段释放”,扩产是当前最清晰的战略偏好;验证它的还是后面的季度数据。
七、盈利预测与估值:假设清单、三情景与313倍市盈率
以下均为第三方假设与情景推演,不是业绩保证。
假设清单:营收增速、毛利率、费用率、产能爬坡、订单交付节奏、汇率、客户定点落地。中邮证券预测2026/2027/2028年营收8.5/11.2/14.7亿元、归母0.71/1.31/2.05亿元,毛利率假设25.1%/25.3%/25.4%,属第三方假设、非业绩承诺。
【情景假设,仅为推演,并非实际发生数据】三情景只列触发条件,不新增预测数值。
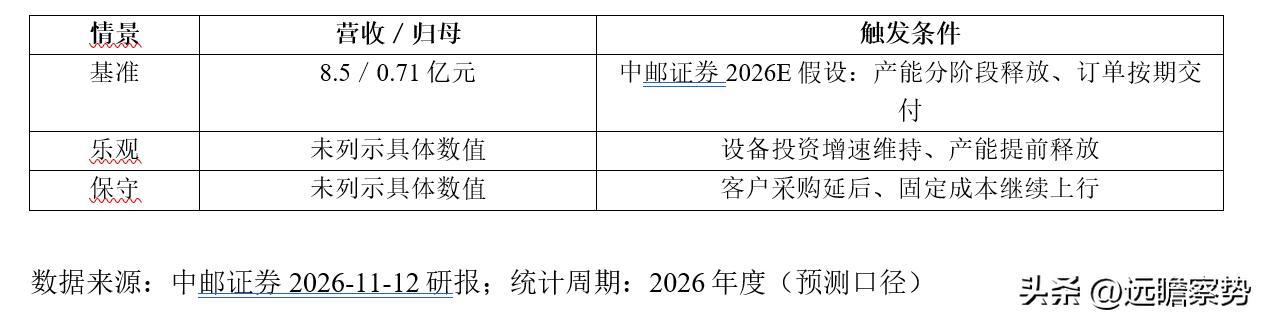
11月13日收盘100.72元、总市值186.81亿元、PE(TTM)313.37倍、PB 9.87倍(腾讯自选股行情);中邮证券研报列示2026E/2027E/2028E市盈率276.90/150.28/95.96倍,研报基准收盘价106.00元。
上市未满一年,历史估值分位未列示;假设任一条不成立,上述口径都需重新核对。
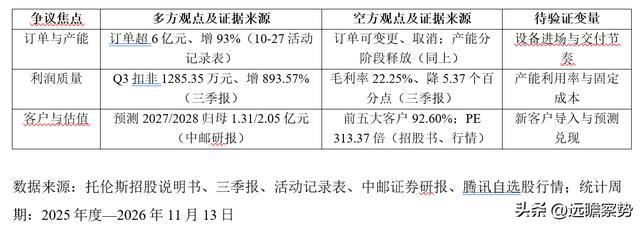
表里每一行的待验证变量,最后都落到同一件事:订单能不能变成利润。
八、券商评级与目标价:近六个月只有一家机构覆盖
仅一份首次覆盖研报,未给出目标价,参考性需要打折。
以下为公开研报信息陈列,不构成任何推荐或投资依据。
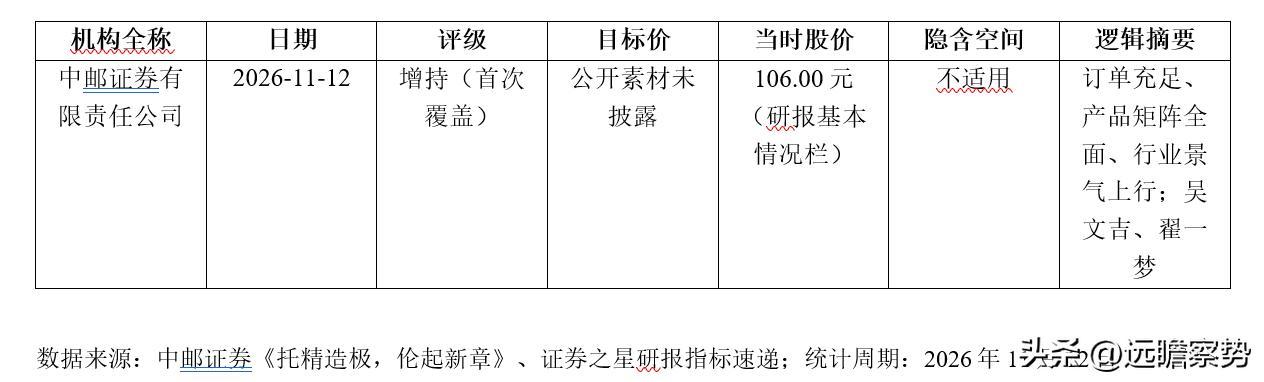
发布日11月12日收盘104.79元(腾讯自选股行情)。同花顺iFinD显示近六个月仅1家机构发布研报,2026年归母预测均值7100万元、较上年降27.68%。
一致预期中枢即该单一预测,离散度无法计算,不采信单一机构结论。近3个月仅1次首次覆盖,无上调、下调或维持记录;研报未给出目标价。
多方引语来自中邮证券研报“在手订单充足,支撑后续生产交付”。反向证据不必向外找,招股书和三季报自己写着:前五大客户占92.60%,前三季度毛利率降到22.25%、比去年同期低5.37个百分点。一份首次覆盖的评级,回答不了订单能不能变成利润。
风险提示
1. 客户集中度:2025年前五大客户92.60%,北方华创45.64%、中微公司35.68%(招股说明书)。
2. 毛利率与产能爬坡:前三季度22.25%、同比降5.37个百分点,单季20.68%;公司调研记录载明新增设备与人员薪酬上升;2025年研发费用率4.44%,媒体引用招股书列示同行均值5.71%。
3. 现金流与营运资金:经营活动现金流净额-9965.69万元,营业收入现金比69.27%,应收账款3.5918亿元、存货2.7756亿元(三季报)。
4. 估值与交易波动:11月13日PE(TTM)313.37倍、换手率22.06%;11月4日涨停、11月5日收106.81元、换手率46.22%并临时停牌,年内31次登龙虎榜(媒体统计,截至11月5日)。次新股波动与停牌核查风险需关注。
下一次定期报告里,收入、毛利率和经营活动现金流能不能重新对齐,是这条主线最值得自行核对的公开节点。
免责声明
本文基于公开资料整理,不构成任何投资建议。文中数据以公司公告为准,如与公告不一致,以公告为准;第三方预测、媒体报道与平台汇总数据仅作信息陈列,不代表本文观点。相关主体如认为存在不实或侵权,可联系核实并更正或删除;本文中统计的机构评级和目标价仅代表券商观点,不构成投资建议;市场有风险,投资需谨慎,决策请独立判断。