
130亿宁波新晋富豪,携江丰电子又双叒IPO了

来源:风云IPO
你手机里的芯片,离不开一层比头发丝还薄的金属薄膜。这层薄膜由高纯度金属溅射靶材镀上,是芯片制造的关键材料。全球能把这件事做好的公司不多,其中一家来自浙江余姚,叫江丰电子。
2026年11月12日,江丰电子(300666.SZ)向港交所递交H股上市申请,拟补齐“A+H”双上市平台。若顺利成行,这家已在创业板上市多年的溅射靶材龙头将手握两个上市地。
据弗若斯特沙利文报告,按2025年收入计,江丰电子已是全球第二大、中国第一大溅射靶材供应商,全球市场份额约10.3%,国内份额约23.3%。
01
客户包括三星、英特尔等,营收三年翻倍
江丰电子的成名,靠的是在半导体材料“卡脖子”环节撕开一道口子。
早年国内溅射靶材高度依赖进口,江丰电子攻克高纯铝、钛、钽、铜、钨等靶材的制备工艺,把纯度做到4N到6N级别,产品覆盖从成熟制程到5纳米全技术节点,其中3纳米靶材已实现批量供货、产能满载,订单排至2027年。
它的客户几乎囊括了全球半导体制造的头部阵营。《招股书》披露,江丰电子已进入台积电、中芯国际、SK海力士、联华电子、英特尔、三星、美光等全球主流晶圆厂和存储厂商的供应链,覆盖全球前十大晶圆代工厂、前十大IDM(整合器件制造厂)以及中国前五大半导体设备商。
靶材是晶圆制造中的“耗材”,设备一次采购、靶材持续复购,加上两到三年的客户认证周期,让江丰电子与下游绑定极深。
赚钱主要靠两层。第一层是靶材主业,靠纯度、一致性和长期认证构筑壁垒,向上游延伸锁定高纯金属供应、把生产废料返销回收形成闭环,既保供应安全又压降成本。
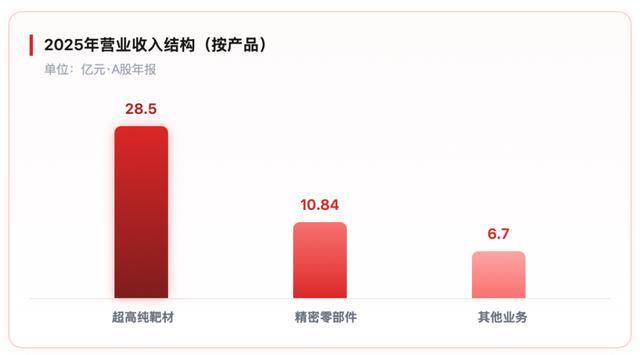
第二层是半导体精密零部件,产品包括喷淋头、静电吸盘、真空阀、加热器等,覆盖PVD、CVD、蚀刻等八大核心工艺,被公司定位为“第二增长曲线”。从收入结构看,2025年超高纯靶材贡献28.5亿元、占营收61.9%,精密零部件10.84亿元、占23.5%;2026年上半年,靶材16.71亿元(占61.04%)、零部件6.45亿元(占23.56%)。
业绩的向上曲线,可以拆到每一年来看。2023年至2025年,营收从26.02亿元增至46.04亿元,三年接近翻倍;净利润同步抬升,2025年较2023年已接近翻番。
真正的跨越发生在2026年:前三季度归母净利润8.11亿元,相当于2025年全年的近两倍,利润规模首次迈过八亿元台阶。
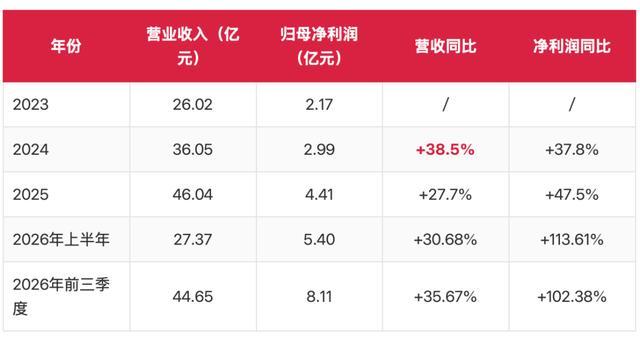
需要说明的是,上半年净利润的高增里约3.34亿元来自非经常性损益(含上海润平股权处置收益2.63亿元),更能反映主业的扣非净利润为2.06亿元、同比增长17.15%,增速相对温和。
02
毛利率高于同行,刚在A股定增19亿
江丰电子的营收曲线足够漂亮。毛利率表现也不错。
《招股书》口径下,公司综合毛利率由2023年的26.2%降至2026年上半年的24.7%,分产品看靶材2025年约33.2%、2026年上半年回落至29.3%(公司解释为主原料采购价上升),精密零部件2025年仅8.2%、2026年上半年11.9%,仍处商业化初期。
放到同行里看,2025年同行业的有研新材薄膜材料业务18.63%、阿石创溅射靶材8.94%、欧莱新材溅射靶材14.98%。
江丰电子靶材毛利率显著高于一众可比公司,靠的是高端定位、两到三年客户认证壁垒,以及向上游原材料的一体化布局。

图源:罐头图库
为抓住机遇,江丰电子2026年6月完成A股定增,募集资金19.28亿元、发行价181.01元/股,国家集成电路产业投资基金三期旗下的国投集新、国调基金合计获配约9亿元,易方达基金等参与认购,资金投向静电吸盘产业化、韩国靶材基地、上海研发中心及补充流动资金与偿还借款。
此次赴港,募资亦锚定四大方向,产能扩张及化合物半导体等新产品商业化、持续研发、战略投资与收购、营运资金。两次融资均按监管流程合规推进,目的清晰,都是为提升核心竞争力。
扩产带来借款上升,借款总额由2023年末的10.04亿元升至2026年9月末的49.18亿元,负债权益比率升至77.3%,经营现金流尚不足以覆盖资本开支。
但这并非江丰电子一家如此,有研新材拟投入4.86亿元扩建高纯靶材产能,阿石创同样在扩产,其2025年溅射靶材收入5.69亿元、毛利率8.94%、全年亏损5509万元。
行业研究指出,高端靶材企业普遍向上游原材料一体化延伸、以资本开支换市场,在AI算力、HBM、先进制程与OLED扩产拉动下,头部企业靠技术壁垒和一体化巩固盈利,在原材料涨价时反而能把成本向下游传导。
03
59岁姚力军三线作战,关联交易成问询焦点
现年59岁的姚力军,是江丰电子的灵魂人物。他1967年出生,本科毕业于哈尔滨工业大学,后赴日本广岛大学攻读博士,曾任霍尼韦尔电子材料事业部中国区总经理。2025年5月,他卸任江丰电子董事长、转任首席技术官,但仍通过一致行动安排掌握公司约23.71%的表决权,是实际控制人。
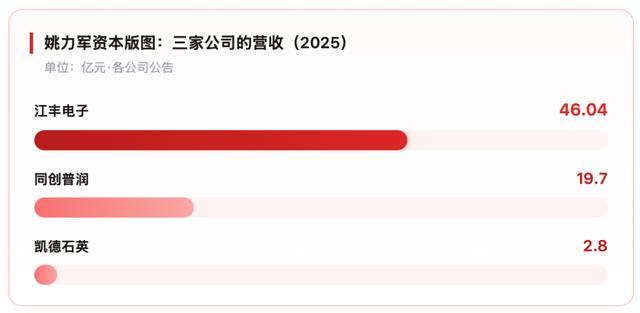
姚力军的资本版图不止一家上市公司。当下他处在“三线作战”:江丰电子冲刺港股、同创普润闯关科创板、凯德石英纳入控股。三家各有侧重又彼此勾连。
同创普润是姚力军控制的核心材料平台,主营超高纯金属材料,正是江丰电子上游关键原料,姚力军通过持股平台控制其约33.84%的股权;2026年6月30日获科创板受理,7月8日进入问询,9月30日因财报更新中止审核,拟募资约15亿元,其超高纯钽产品全球市占率约30%。
凯德石英是北交所公司(835179.BJ),主营石英制品,2026年7月1日江丰电子收购其20.64%股份实现控股,交易对应估值约28.6亿元,成为2026年首例“A吃A”,其2025年营收2.8亿元、净利润2414.74万元。
资本版图扩张的同时,姚力军的个人财富也走到台前。2026年10月27日,胡润研究院发布《2026胡润百富榜》,姚力军以130亿元财富首次上榜,主业标注为半导体溅射靶材,年龄59岁,居住地在宁波。
在这份共有1529位50亿元以上企业家上榜的名单中,宁波籍企业家共69人,姚力军是其中新晋的半导体材料面孔。从2005年带着设备回国创业,到如今实控一家A股公司、控股一家北交所公司、带着第三家冲刺科创板。
三家公司形成协同。同创普润向上游锁原料,江丰电子做靶材集成,凯德石英补石英器件,拼成一条半导体材料供应链。但关联交易也成了监管与市场的焦点。
江丰电子和同创普润的关联交易不少。站在江丰电子视角,它向同创普润销售的是生产产生的废靶材、回收料,由同创普润回收提纯后回炉再利用;2023年、2024年、2025年,同创普润向江丰电子采购废靶、回收料的金额分别为9352.71万元、1796.74万元、1.3亿元。
而江丰电子从同创普润采购的,是超高纯金属原材料(高纯铝、钽、铜等),作为靶材生产的投入;江丰电子2025年年报显示,同创普润是其第一大供应商,当年采购金额10.11亿元、占年度采购总额33.53%。
反过来看,同创普润对江丰电子的关联销售更为庞大:2023年至2025年,来自江丰电子及其同一控制下企业的收入分别为3.18亿元、8.27亿元、10.46亿元,占比36.84%、53.58%、53.08%。

图源:罐头图库
所谓“双向循环”,正是这两条链的闭环:同创普润向江丰销售高纯金属原料,江丰制成靶材、产生高纯金属废料,再将废料返销同创普润回收提纯,提纯后再次作为原料卖给江丰。
此外,姚力军曾向同创普润子公司拆借资金超过1.4亿元,直至2025年8月才结清。
这种深度绑定,已经在监管问询中浮现。在江丰电子自身2026年完成的A股定增中,交易所《审核问询函的回复(修订稿)》专门问及“公司与同创普润历史合作及过往关联交易的合理性、公允性,继续向同创普润采购原材料、销售回收金属的必要性,是否影响上市公司独立性、是否构成显失公平的关联交易”。
江丰电子已在回复中说明相关交易的必要性、公允性及合规。而同创普润自身的科创板IPO,虽于2026年7月8日进入问询,但9月30日因财报更新中止,其首轮问询回复尚未公开披露;招股书已将关联销售占比超五成、双向关联交易、实控人资金拆借、任职隔离等列为重点风险并作解释。
额度还在扩大。2026年9月,江丰电子将年度日常关联交易额度从21.76亿元上调至33.02亿元。
从余姚的一家初创,到三地资本市场的布局,姚力军历时二十载把溅射靶材做成中国隐形冠军。如今59岁的他三线作战,能否把“江丰系”三家上市公司拼成完整材料版图,市场正在观望。
你如何看待江丰电子赴港上市与姚力军的资本布局?欢迎留言讨论。