神州半导体上会面临考验:实控人突变公司“天使投资人”,多处披露信息自相矛盾

11月16日,江苏神州半导体科技股份有限公司将迎来科创板上市委审议。尽管公司已披露两轮审核问询回复,但有关实际控制人变更、关联交易及历史股权关系等重大事项,仍存在诸多信息披露疑点。长期担任董事长的前实控人被解释为不参与经营的“天使投资人”,第一大客户中微公司在上交所连续追问两轮后才被认定为关联方。随着更多历史关联关系浮出水面,神州半导体招股材料的真实性、准确性与完整性,正面临严峻考验。
两轮问询后最大客户变成关联方
在神州半导体科创板IPO审核过程中,一项股东关系的重新认定,将公司第一大客户中微公司推到了关联交易审查的焦点。
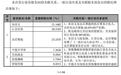
根据神州半导体招股书披露,中微半导体、智微攀峰、智微厚德分别持股1.3636%、3.7593%和0.4513%,并披露了相关投资主体之间的股权及管理关系,但未将三者整体认定为一致行动人,也未将中微公司列为关联方。
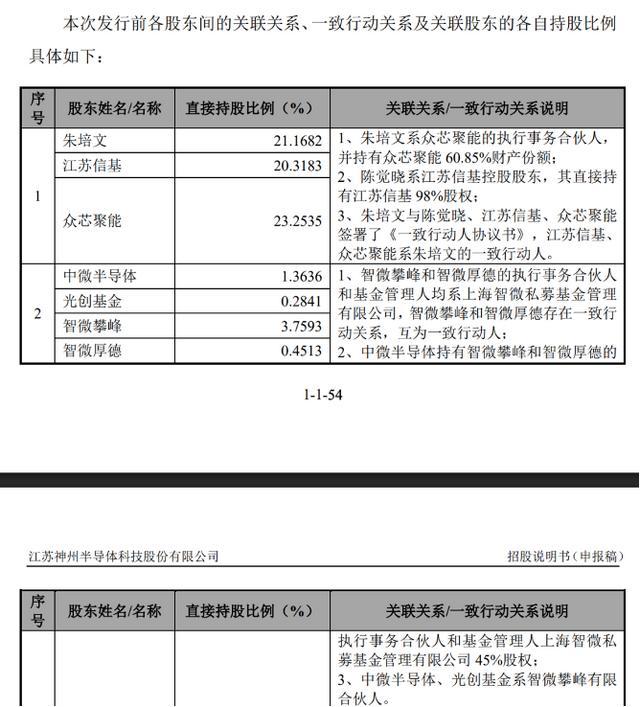
在首轮问询中,上交所对刘晓宇实际控制上海智微,智微攀峰、智微厚德为一致行动人但与中微半导体不构成一致行动人,以及神州半导体未将中微公司认定为关联方的依据的原因。
在9月17日披露的首轮问询回复函中,神州半导体及保荐人国泰海通证券坚持称,中微半导体、智微攀峰和智微厚德与神州半导体其他股东之间不存在关联关系/一致行动关系。中微公司也不是神州半导体的关联方。
在第二轮问询中,上交所要求“结合中微公司与智微资本、刘晓宇的关联关系,中微半导体对智微攀峰、智微厚德经营决策的重大影响,根据《上市公司收购管理办法》第八十三条规定,进一步说明中微半导体、智微攀峰、智微厚德是否构成一致行动,中微公司是否属于发行人关联方,相关股东承诺是否符合监管规定”。此外,上交所要求保荐机构、发行人律师对上述事项简要概括核查过程,并发表明确意见。
至此,神州半导体及国泰海通证券才调整口径,回复称根据实质重于形式原则,将中微半导体、智微攀峰、智微厚德认定为一致行动人,并按照一致行动人的相关要求进行信息披露及履行相应义务,神州半导体将第一大客户中微公司认定为关联方。
可见,促成这一认定转变的关键,是上交所对上述人员、股权之间关联关系的持续追问。值得关注的是,这些股权关系、决策安排及人员任职关系,在首次申报时便已存在。为何直到第二轮问询,神州半导体及保荐人才按照《上市公司收购管理办法》第八十三条重新审视一致行动关系,国泰海通证券此前对关联关系的穿透核查是否未勤勉尽职?
此次认定调整将对神州半导体即将到来的上会产生重要影响。
首先,此次调整让三家投资主体跨过5%的持股门槛。神州半导体随即要求其补充出具持股及减持意向承诺、规范关联交易承诺,并按持股5%以上股东标准承担相关义务。
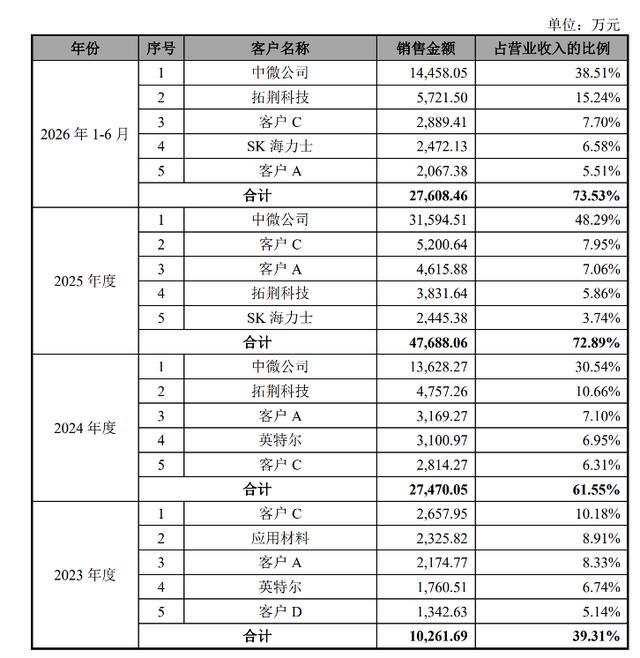
更敏感的变化发生在经营层面。招股书显示,2024年、2025年和2026年上半年,神州半导体对中微公司的销售收入分别为1.36亿元、3.16亿元和1.45亿元,2025年销售增长迅速。报告期各期,神州半导体对中微公司销售收入占主营业务收入比例分别为2.94%、31.12%、49.19%及38.89%;对中微公司销售毛利润占公司综合毛利润比例分别为2.95%、33.90%、52.63%及43.36%。
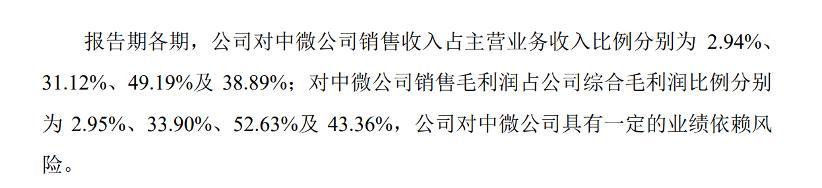
也就是说,神州半导体2025年超过一半的毛利润,来自如今被正式认定为关联方的第一大客户。可见,神州半导体对中微公司具有较大的业绩依赖风险。
关联关系重新认定后,相关销售的商业实质、定价公允性、关联交易披露完整性及决策程序,均成为影响神州半导体此次上市审核的重要因素。特别是中微公司于2025年3月通过全资子公司入股后,双方交易规模继续扩大。
2026年上半年,神州半导体对中微公司的自研产品及技术支持服务收入同比下降21.70%,截至10月14日,中微公司仍贡献约3.58亿元在手订单,占公司全部在手订单的56%左右。
值得注意的是,2025年开始,神州半导体对中微的销售模式中出现了部分“寄售”,即神州半导体将产品送至中微公司指定地点,领用时完成验收并出具验收单,验收时间与领用时间一致。
问询回复函显示,2025年3月中微公司入股后,神州半导体对中微的销售增加了“寄售”模式,验收周期从原来的平均5-6个月缩短至1.2-1.6个月。具体来看,2025年下半年,“寄售”模式销售金额为1.28亿元,约占2025年对中微公司销售总额的41%。
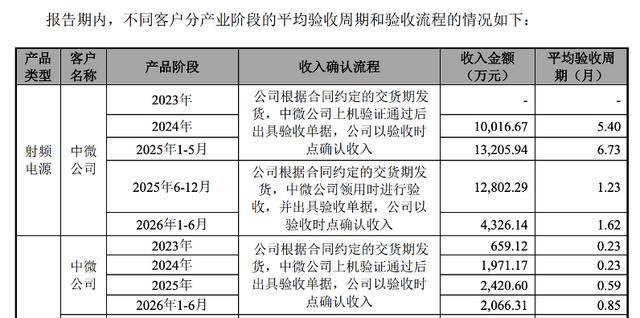
在中微公司已被认定为关联方的背景下,对实际领用时间、验收凭证的独立性及收入截止性等的真实性提出了更高的审核要求。尤其是2025年销售收入大幅增长期间,是否存在新增寄售业务贡献占比较大,以及临近年末是否存在集中领用、集中验收等情况,均直接关系到当期收入和利润的准确性。
实控人变更引发上交所追问
招股书显示,神州半导体成立后至上市,除了存在股权代持外,此次申报上市前也发生过实际控制人变更。
回复函显示,神州半导体设立于2016年4月,2016年4月至2018年2月,公司无控股股东、实际控制人;2018年2月至2018年5月,公司控股股东、实际控制人为陈觉晓;2018年5月至2021年10月,控股股东为江苏信基,实际控制人为陈觉晓;2021年10月至今,控股股东、实际控制人变更为朱培文。
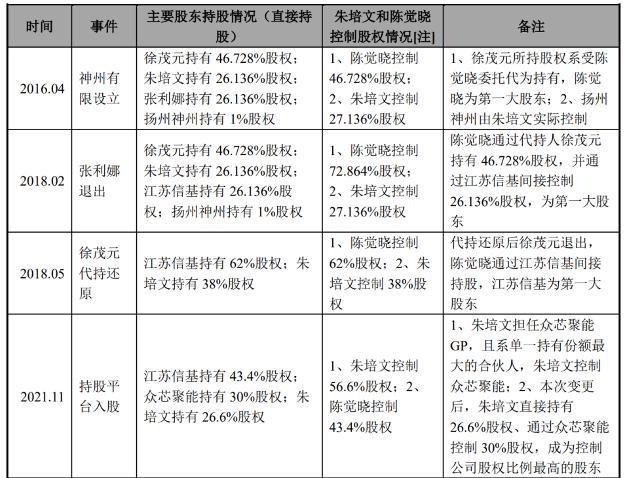
可能是神州半导体实际控制人的变更过于突兀,上交所在首轮问询中提出了一连串问题,要求公司解释,陈觉晓作为创始股东、在公司持股任职并参与经营管理的情况下,且长期持股比例高于朱培文且担任公司董事长,为何突然在2021年转让5%股权给第二大股东朱培文,在公司上市前夕让出了第一大股东和实际控制人的位置?
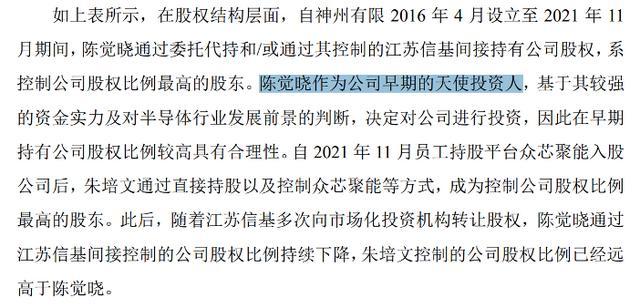
神州半导体在回复函中称,2016年-2021年期间,陈觉晓作为公司早期的天使投资人,基于其较强的资金实力及对半导体行业发展前景的判断,决定对公司进行投资,因此在早期持有公司股权比例较高具有合理性。
在第二轮问询回复函中,神州半导体及保荐人又称,陈觉晓系发行人天使投资人,不参与发行人日常经营管理决策。
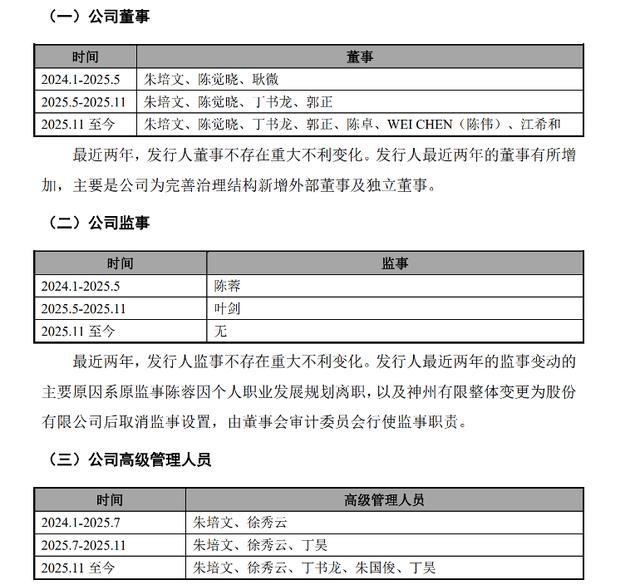
上交所首轮问询函指出,陈觉晓在公司持股任职并参与经营管理,这并不是空穴来风。招股书显示,2016年至今,陈觉晓在神州半导体长期担任董事长兼董事。直到2025年6月,神州半导体的董事长才由陈觉晓变更为朱培文。
工商信息变更记录显示,2025年7月7日,神州半导体的董事长由陈觉晓变更为朱培文。
蹊跷的是,神州半导体招股书中最近两年董事、监事、高级管理人员变动中,没有披露陈觉晓董事长职位变更事宜。
在问询回复函中,神州半导体及其保荐人对上交所指出的陈觉晓董事长职位变动一事避而不谈,没有给出具体说明。
不仅如此,神州半导体对自身历史沿革的披露也存在诸多疑点。
根据扬州市台办2018年6月发布的一则消息《澳门闽台总商会参访扬州市神州半导体公司》,神州半导体前身为2008年成立的扬州市神州科技有限公司,于2016年正式更名为江苏神州半导体科技有限公司。该文称,江苏神州半导体科技有限公司是大陆地区最大的半导体产线电源系统生产服务公司,台商陈觉晓任董事长,成立于2008年,2016年落户维扬经济开发区。
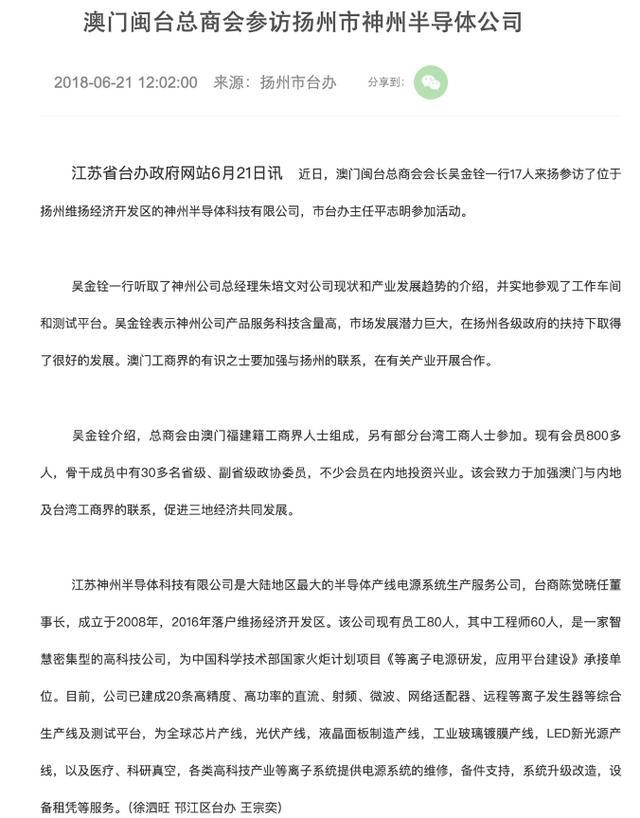
截图来自扬州市台办
2018年6月发布的信息。
披露信息多处存在明显漏洞
神州半导体招股书中并未提到自身的历史沿革,而且也拒绝承认公司前身为扬州市神州科技有限公司。招股书披露,2001年7月至2022年2月,朱培文任扬州市神州科技有限公司(2022年2月已注销)执行董事、总经理。神州半导体称,朱培文为扬州神州的实际控制人。
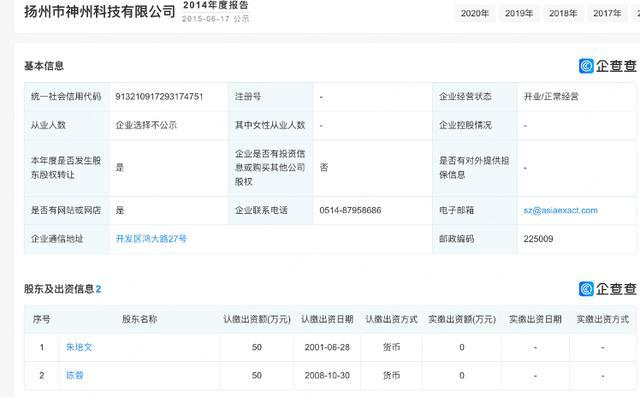
公开信息显示,扬州市神州科技有限公司与陈觉晓关系密切。扬州市神州科技公司地址为扬州市开发区鸿大路27号,2014年前,公司股东为朱培文、陈进,两人分别持股50%。2015-2022年公司注销前,公司股东为朱培文、陈蓉,两人分别持股50%。陈蓉还担任该公司的监事。
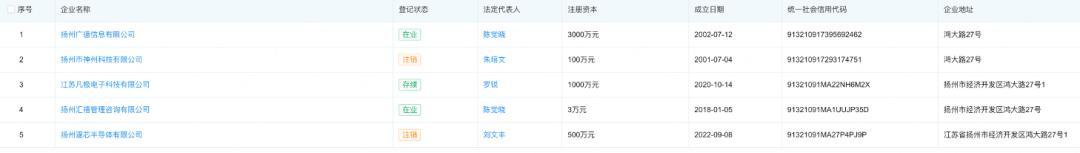
扬州市开发区鸿大路27号是陈觉晓及其关联方实际运营、控制的多家公司的注册地,包括扬州广德信息有限公司、扬州汇禧管理咨询有限公司、江苏凡极电子科技有限公司、扬州邃芯半导体有限公司。
神州半导体称,扬州神州系朱培文控股的企业,扬州神州(2001年7月成立)早期从事DVD生产设备射频电源的维修,陈觉晓担任总经理、董事长的扬州广德信息有限公司(2022年7月)早年从事DVD光盘的生产,系扬州神州的客户,朱培文和陈觉晓通过业务合作结识,后续共同成立神州半导体布局自研业务。
神州半导体表示,朱培文系扬州神州的实际控制人,早年扬州神州办公地址与陈觉晓旗下公司相同,是因为当时扬州神州规模较小,办事人员将各公司办公地址均登记在相同的地址上。
工商信息显示,扬州广德信息有限公司成立于2022年7月。公司最大股东为吕联络,持股90%。2021年后,陈觉晓控制的扬州汇禧管理咨询有限公司持股10%。扬州广德信息早年从事光盘母盘刻录及复制业务,其工厂位于扬州市开发区鸿大路27号。
根据招股书,陈觉晓的姐姐陈晖瑜以及姐夫吕联发为澳门人士,其中,吕联发为房地产开发商,在惠州、珠海等地拥有较多房地产开发项目。吕联络为吕联发的密切关联人,两人共同出现在多家公司。此外,陈觉晓的姐姐陈晖瑜实际控制上海优澳美德医院管理有限公司,持股67%,江苏信基科技有限公司持股20%,神州半导体的实控人朱培文在该公司持股13%,陈蓉为该公司监事。
招股书没有披露扬州市鸿大路27号的这个地址属于陈觉晓还是其姐夫的关联方。不管如何,扬州神州使用该地址作为自己的办公地址,这是否符合逻辑呢?
另一个疑问是,扬州神州早期持股50%的股东、监事陈蓉,在陈觉晓实际经营或控制的多家公司担任监事、董事、执行董事等职位,如神州半导体、扬州汇禧管理咨询有限公司、扬州广德信息有限公司、江苏信基科技有限公司等。
神州半导体称,陈蓉系朱培文、陈觉晓的下属,负责行政业务,扬州神州早年由陈蓉持股50%,主要系工商登记需要。
但是,工商信息显示,陈蓉担任监事、董事的上述公司,均为陈觉晓掌控的公司。从历史以及现实工商关联关系看,她更像陈觉晓的下属,陈蓉与朱培文存在交集的只有神州半导体以及上海优澳美德医院管理有限公司。陈蓉自2018年1月至2025年5月在神州半导体担任监事。在此期间,陈觉晓为神州半导体实控人(截至2021年)、并担任担任董事长(截至2025年6月)。陈觉晓卸任董事长后,陈蓉也同步离职。
上海优澳美德医院实际控制人为陈觉晓的姐姐,朱培文仅为小股东,与陈蓉不存在上下级关系。
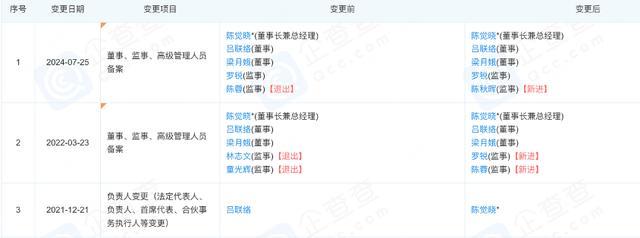
除了上述自相矛盾的信息外,神州半导体还有更多难以自圆其说的陈述。例如,扬州广德信息有限公司2022年前的监事为林志文,之后为陈蓉和罗锐。2024年7月陈蓉退出监事职位。
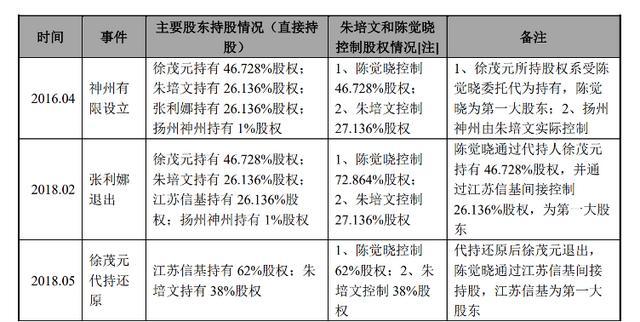
问询回复函显示,2016年4月,神州半导体注册之初,陈觉晓通过徐茂元控制46.728%股权,另一名股东为张利娜,持股26.136%,仅次于朱培文的27.136%股权。
2018年2月,张利娜退出股东名单,其26.136%的股权由陈觉晓控制的江苏信基科技有限公司承接。不过,回复函既没有披露该笔股权的转让性质,也未披露转让对价。
招股书显示,神州半导体自2016年4月至2018年1月,由历史股东张利娜担任监事;同期董事会共3名董事,分别为陈觉晓、朱培文、林志文,朱培文、陈觉晓、张利娜各提名1名董事,林志文系张利娜的配偶。
神州半导体称,张利娜系公司早年合作方林志文的配偶,林志文具有多年的半导体从业经验,合作终止后,张利娜进行了退出。
转让的原因、对价等已经进行了披露或回复,不存在代持情况。
如果神州半导体上述陈述为真,林志文为半导体行业资深人士,为何张利娜在2016年为他代持神州半导体的股份?招股书对该代持行为为何未作披露呢?
进一步看,林志文在2022年3月份之前一直担任扬州广德信息有限公司的监事,扬州广德信息有限公司是陈觉晓及其亲友实际经营的企业,这是否意味着,林志文为陈觉晓的下属高管?那么,张利娜、林志文夫妇在该公司成立时的持股和任职是否代表了第三方利益?
对于上述存有漏洞的披露信息,神州半导体应当提供更加真实、严谨、可信的解释,保荐人也应进一步核实,招股材料中是否存在未披露或披露不实的重大信息。
从实际控制人身份的前后矛盾,到关联关系认定的突然转向,再到历史股权转让、人员任职及公司沿革中的重重疑点,神州半导体的两轮问询回复仍留下诸多关键问题。
11月16日的上市委会议已近在眼前。对于上述涉及控制权归属、关联交易和财务信息可靠性的重大事项,神州半导体及保荐机构能否提供真实、完整、经得起核查的证据,不仅关乎此次上会审核的结果,也将直接影响其后续注册及上市进程。