神州半导体上会:名头足够大,披露还不够细

在一派肃杀的大A冲底、“IPO暂停”凄风苦雨之中,科创板终于动起来了,江苏神州半导体科技股份有限公司将迎来上会。激动的心,颤抖的手,科创板+半导体,大有看头。
神州二字,分量不轻,这名字一看就是中国这片神州大地上诞生的公司,恍惚之间差点以为穿越进了修仙玄幻小说~保荐人国泰海通,会计师事务所容诚,都是中介机构IPO数量排行榜前三的常客,大师级保驾护航。
蜘蛛侠电影有云,能力越大、责任越大,金山君亦有云,名头越大、责任也越大。都冠名神州了,本观察员对它要求高点,不为过。
还别说,公司主营业务的等离子体电源系统领域,是国产替代率较低的行业关键领域,而神州半导体不仅卖产品,也卖相应的技术支持服务,是“为国内头部的等离子体电源系统供应商”,“多年以来一直承担着芯片产线的保供重任”,并且志存高远,要“助力我国半导体先进制程关键设备的国产化进程,并为我国先进制程芯片制造早日实现技术赶超贡献力量。”
嗯,看起来,至少报科创板的含科量没什么大问题,业绩基本面也不错,从2023年到2025年营业收入和净利润持续增长,不仅是难得的盈利选手,利润还很好看:2025年达到2.09个亿,2026年上半年也有1.17亿。
再往前看......咦?等等,2024年发生了什么,竟然让净利润从前一年度的亏损2000多万一跃而起变身到近1.36亿?(且2023年同期的扣非归母净利润明明是盈利5000多万的)。
这无异于郭某明一年之间长成了姚明,如此亮眼的增长奇迹,A股不少还在亏损泥潭里的科创板企业怕都要羡慕坏了,妥妥的楷模呀。
招股书对此的说明很丝滑,2023年存在一笔价值相当不菲的股份支付费用,亏损主要受一次性计入管理费用的8100万元影响。
那么,这股份支付给谁了呢?答案就是董事长了啦。
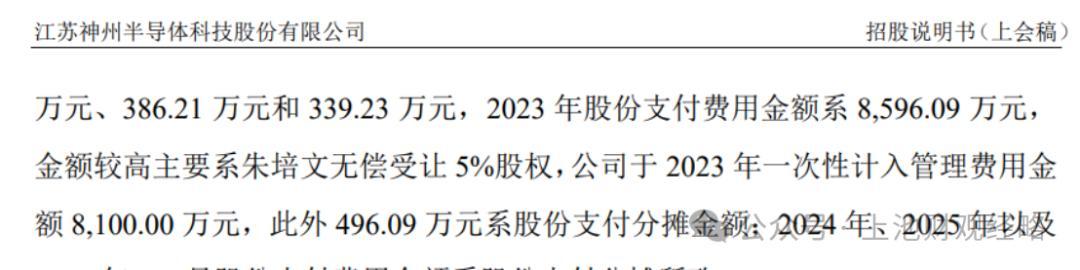
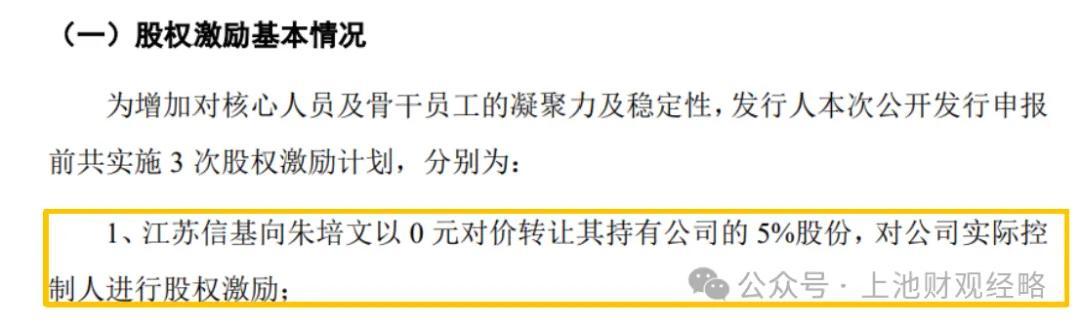
江苏信基这次对实控人实施股权激励,更接近于是对核心合伙人朱培文的一次长效绑定,若往稳定公司控制权上理解,倒也顺理成章。
站在IPO观察的角度,金山君更留意的是费用确认的节奏:按股份支付准则,相关费用通常在授予当期确认、多列于管理费用等期间费用,也就是落在了2023年,客观上便把2024年及以后利润表的同比基数放轻了些。
这种"费用前置"本身是准则下的常规动作,反映到报表上,确实容易让后续增长曲线显得更从容。至于能不能真走出连年增长,终究要回到主营业务与经营质量,不是确认时点能决定的,不同公司授予时点不同,报表节奏自然有差异,也不宜简单横向类比。
咱们不揣测交易动机,也不评价合规与否。真要说"锦上添花",前提还得是公司先站住不亏损的经营底子。
顺藤摸瓜来看,2023年剔除股份支付影响后实质已经盈利,我们不妨拉通历年扣非归母净利润对比。不难发现,要从5000万再实现翻倍增长,2024年背后必然另有故事。
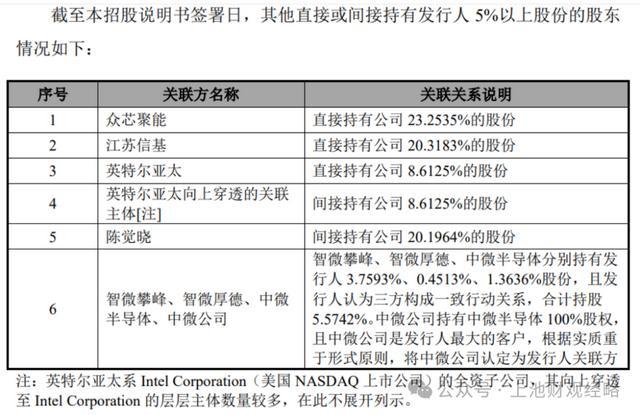
据公开披露,中微半导体同时出现在神州半导体的前十大股东与前五大客户名单中:2023年尚未进入前五大客户,2024年升至第一大客户、对应销售额1.36亿元,2025年约3.16亿元;另于2025年3月取得公司1.5%股权。
不难看出,神州半导体这份亮眼业绩,中微半导体贡献巨大。半导体产业链里,客户兼股东的合作模式并不鲜见,但这条时间线的契合度实在太过精巧。上亿级别的入股安排,真的是临时起意?
所以金山君想多问一句的,其实是披露颗粒度:现有信息尚不足以完整还原这一双重身份的形成过程,这类"客户+股东"结构,值得慢一点下结论,也值得等更细的披露。
须知风云突变也只在一瞬间,黄仁勋都能从英伟达辞职,这半导体行业,哪里还有什么依赖是密不可分的呐~
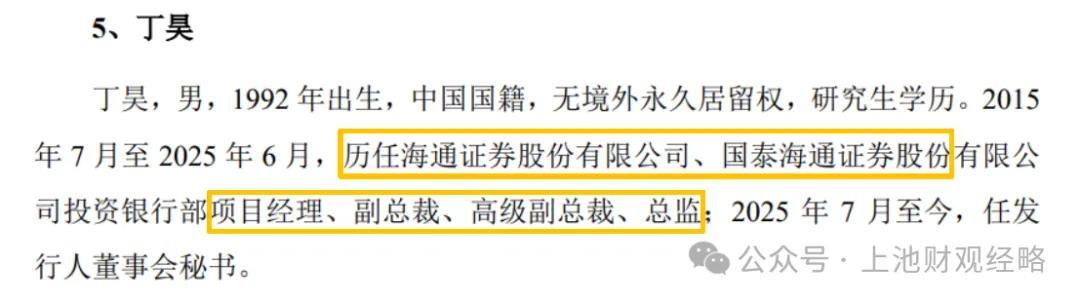
无缝衔接的,不止股东兼客户,还有董秘——从保荐机构国泰海通刚出来,就跳槽到了神州半导体,而两位签字保代程万里、解明天,与丁总也是老熟人了:卓海科技IPO,程万里是签字保代、解明天是协办、丁昊是项目组成员,到了晟威机电IPO项目里,丁昊是签字保代、程万里和解明天是项目组成员。
中介机构与发行人之间的人员流动,在行业内并不少见;保荐业务对独立性、利益冲突回避及内核质控亦有相应制度安排,人员曾共事本身并不当然指向执业倾向。
金山君更在意的,还是披露颗粒度:现有材料主要呈现各项目的人员名单,对上述任职变动的时间衔接、是否触发回避程序及相应内控执行情况,着墨相对有限。
此外,神州半导体里还有个“消失的她”。
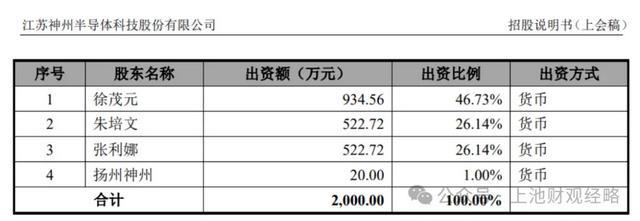
2017年,三个人一起成立了股份公司的前身江苏神州半导体科技有限公司,张利娜(从名字推断为一位女士,如有问题,那是金山君刻板印象了)也是真金白银出资500多万的。
徐茂元是给来自澳门的陈觉晓做了代持,但是张利娜这个名字,在招股书里出现了三次,均在神州有限成立的描述里,后来就没有其它交代了。
金山君好奇的其实还是披露颗粒度:设立阶段的出资与代持安排已有交代,后续退出的背景、对价及是否涉及其他安排,现有材料依旧着墨不多。
天眼查显示,张利娜退出的时间是2018年2月,甚至早于徐茂元几个月,现在依然在扬州做半导体公司,或许大概可能,公司觉得没必要交代吧~
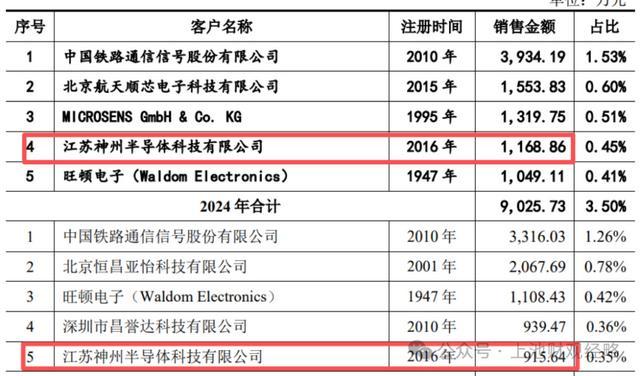
说到信披呢,那就又是金山君的舒适区,这不,前五大供应商里刚好就有一家创业板公司云汉芯城,拿来注册稿一对比,差异就出现了——2023年、2024年的销售金额,跟神州半导体公司这边的采购金额,并不一致。
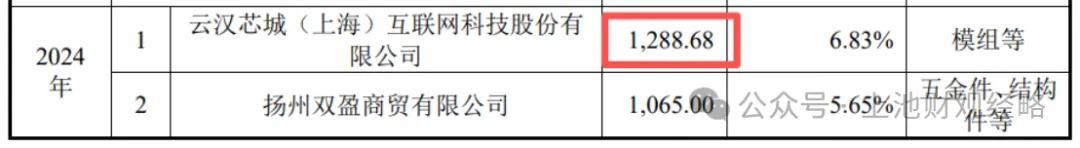
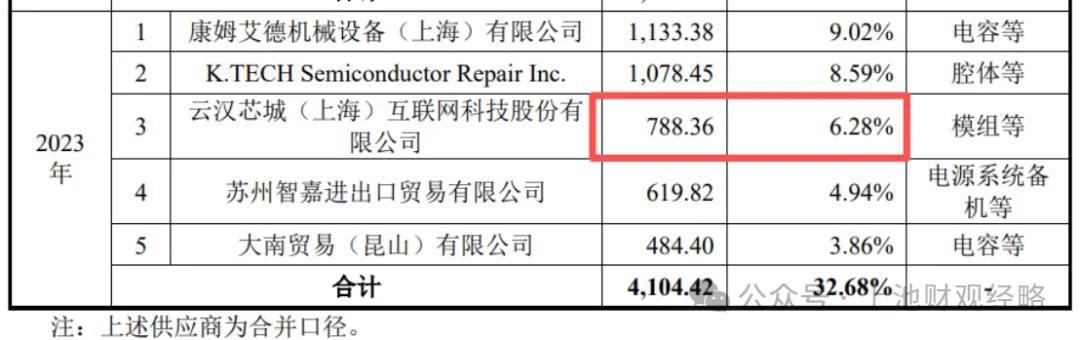
在如今这个半导体已经不再是单纯的高科技行业、而是大国博弈前线的时候,神州半导体上会的结果,多半是意料之内、情理之中。但大A股的钱和市值嘛,却从来不会因为“国产替代”四个字就自动变得宽容。
此前几段,金山君分别就费用确认节奏、客户与股东身份叠加、项目人员履历交叉、设立沿革披露详略作过观察,落点始终一致——只谈公开材料呈现到哪一层,不谈交易实质,不评价会计处理、执业独立性或信息披露的合规性。客户结构与销售集中度的变化,是披露里的事实;其后续影响,取决于经营兑现,也取决于更细化的说明,本文不作预判。
收尾:问题挂在披露上,不挂在动机上。披露没往前走之前,结论就不往前走。