昆仑芯比百度还值钱,凭什么

同一个集团,两个价格
昆仑芯目标估值 500 亿美元
百度市值 355 亿美元
子公司比母公司贵了四成
1 月它已经保密递表,5 月启动科创板辅导,港股和 A 股两条腿走。百度还攥着 57.67% 的股份。
机会是真的
四年前,中国的 AI 加速卡市场,英伟达占 95%,昇腾占 3%。今年华为全联接大会之后,徐直军说,按华为能统计到的数据,昇腾已经超过英伟达,大约是 50% 对 8%。
四年前
英伟达 95% · 昇腾 3%
今年
昇腾 约 50% · 英伟达 约 8%
反转里,出口管制推了一把,产品力也顶上来一部分。但更根本的是需求,卡买不到,国产替代从可选项变成了必选项。
出货量能看出梯队。
昇腾 · 81.2 万张 · 第一
平头哥 · 26.5 万张 · 第二
昆仑芯 · 11.6 万张 · 并列第三
寒武纪 · 11.6 万张 · 并列第三
数据来自 IDC 2025 年中国 AI 加速卡市场
但机会不等于业绩
昆仑芯的估值靠的是预期,不是现在的利润。
它涨得比产品快。2021 年独立时首轮估值 130 亿元,2025 年 7 月 D 轮 210 亿元,今年递表目标喊到 500 亿美元,折合三千多亿元。四年二十多倍。
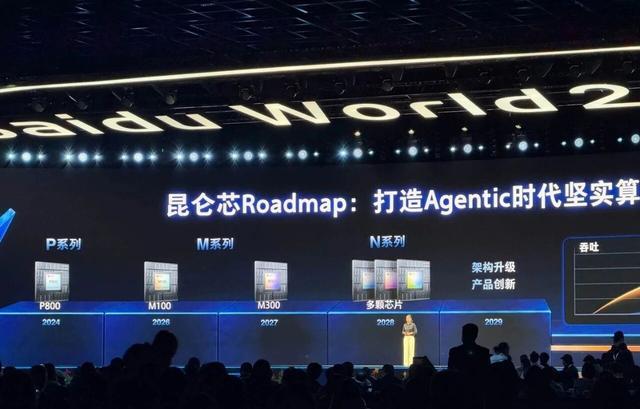
主力产品 P800 2024 年上市,对标 A800,三星 7 纳米,主要跑推理。今年的 M100 还是推理,训练用的 M300 要等 2027 年。
产品力的差距,昆仑芯 CEO 欧阳剑自己也承认,通用性、可编程性、软件生态都还不如英伟达。今年 5 月国家信息安全测评中心公布首批安全可靠测评结果,9 款芯片入选,昇腾、真武、壁仞都在,昆仑芯没上榜。有员工说,它过去主要靠三星代工,现在正和中芯谈转产。
它也不是没进展。外部业务比重已经超过对百度内部供货,在手订单超 32 万张,中移动 2025 年推理集采拿了十亿元级份额,客户还有招商银行、南方电网、吉利。
还有一个细节。路演里有投资人被要求,认购 1000 万元股份,同时采购 7000 万元芯片。股权和订单捆在一起卖,说明产品还没到被抢的程度。
产能是另一道坎。昇腾那边,徐直军说「现在能产多少就供多少」,连国内需求都喂不饱。DeepSeek 计划部署的 16 万颗 950DT,几乎等于华为单年初期产能的一个量级。良率、HBM、先进封装,哪一环卡住都交不出货。
为什么要独立上市
这个窗口不只属于两家。2025 年 12 月,摩尔线程和沐曦上科创板,首日涨了 425% 和 693%;燧原今年 9 月挂牌,开盘涨超 188%。资本在抢国产算力的票。
但芯片是个吞金的行当。流片、HBM、先进封装、备货,每一项都压着现金,一代产品做错就要重来。留在集团里,预算要和电商、云、外卖抢,抢不过就慢。
分拆解决三件事。独立融资,直接对接股权和债权市场。独立定价,芯片资产不再被母公司的估值框架压着,摩根大通给平头哥 250 到 620 亿美元、给昆仑芯 400 到 490 亿美元,都远高于集团财报里的价值。独立股权池,芯片工程师靠集团统一期权留不住。
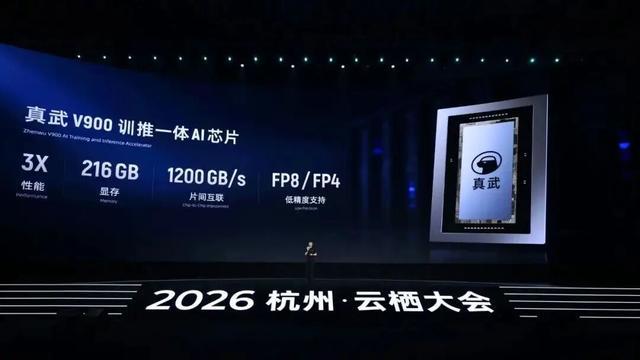
平头哥底子更厚。真武系列累计出货 56 万片,客户超 650 家,年化营收百亿级。9 月的真武 V900 算力是上一代三倍,单集群能扩到 50 万卡,2027 年一季度量产。算力之外,倚天 CPU、镇岳存储主控、磐脉网卡也在做,玄铁 RISC-V 内核累计出货超 60 亿颗。
但招股书会把「外部客户」这四个字拆开看。平头哥六成芯片通过阿里云服务外部客户,这些客户里有多少是主动选型,有多少只是租了阿里云的算力,投行会一笔一笔问。
昇腾为什么不拆
华为没有上市,也没有把昇腾拆出去的意思。
原因不复杂。昇腾缺的是产能,不是钱。徐直军说得很直白,能产多少就供多少,产业链要加快扩产。融资不是主要矛盾,把货交出来才是。
另一个原因是位置。昇腾是华为计算战略的核心,拆出去等于把最值钱的资产分给外部股东,还要让外人看它的良率和成本。华为不会这么干。
所以判断很清楚。平头哥和昆仑芯上市的概率大,它们需要外部资本,也需要一个独立的价格标签。昇腾短期内不会拆,它会继续用超节点和集群,把产能和生态的仗打完。
这一轮窗口是真的,禁售、需求、资本市场同时打开,三家都站在门口。但门槛也清楚,产品力、产能、生态,缺一样都走不远。
上市能解决钱的问题。剩下的,得靠一片一片晶圆磨出来。
下期预告
下期聊产能。芯片设计出来只是第一步,造得出来、造得便宜、造得稳定,才是真本事,先进制程和 HBM 这两道关,国内怎么过。下期见。