一台戴大红花的光刻机,和武汉新芯没被卖掉的二十年

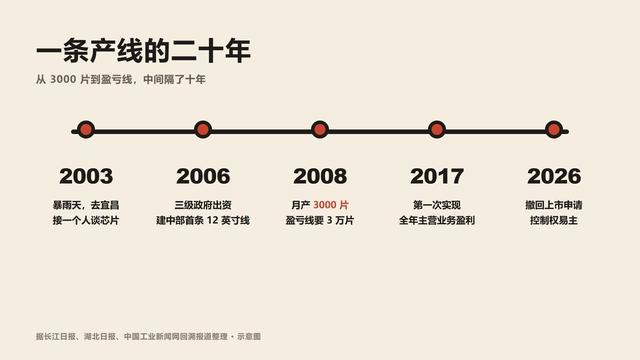
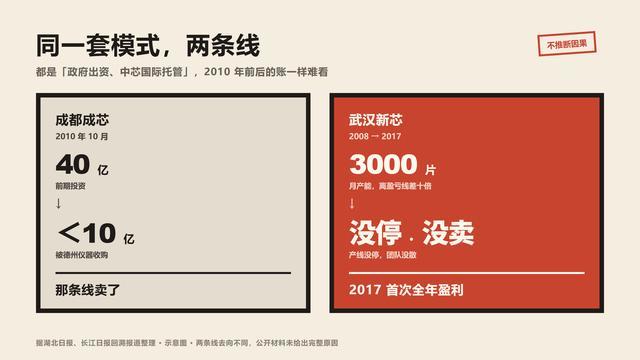
2008 年 9 月,武汉新芯的 12 英寸线投产,月产能 3000 片。一家 12 英寸厂要跨过盈亏线,月产能得做到 3 万到 3.5 万片,差十倍。
投产当月,雷曼兄弟倒闭。半年后,它唯一的大客户美国飞索半导体申请破产保护,订单几乎归零。
后来这条产线既没停,也没被卖掉。两件都不是当时最省钱的选法。
在这之前几个月,厂里运来了第一台光刻机。武汉没有能把它卸下来的设备,装卸工和气垫车都是从上海请来的。气垫车以每小时 30 公里走了四个多小时,才把机器挪进光谷的厂区。那天员工围着机器合影,给它戴了朵大红花,像迎亲一样。
2003 / 从一趟车开始
据长江日报 2026 年 10 月的报道,2003 年一个暴雨天,光谷的干部跟着市领导开车赶到宜昌,把正在三峡参观的中芯国际创始人张汝京接回武汉,只为一件事:当面谈芯片。
第二年协议签下,2006 年,湖北省、武汉市、东湖高新区三级政府共同出资超百亿元,成立武汉新芯,上马中部地区第一条 12 英寸集成电路生产线。
那时候的武汉,是钢的城、车的城、光的城,集成电路制造几乎空白。规划中的高铁要从厂旁经过,芯片生产容不得震动,厂址往西挪了一千米;高压线横穿厂区,专家要求十天移走,十天后移走了。
武汉集成电路设计工程技术研究中心主任邹雪城后来有一句:“如果不做这件事,中国半导体产业版图上就没有武汉的名字”。
2008 / 差十倍的那条线
3000 片对 3 万片,是产能的差距,也是当时最难跨的一道。飞索破产后,武汉新芯在 2009 到 2010 年把产能从 3000 片扩到 9000 片,还是没到盈亏线。
按最初的协议,中芯国际应在五年内回购武汉新芯。那几年中芯自身遭遇人事变动和行业寒冬,顾不上。2012 年底,双方终止委托经营管理。
“武汉新芯要被卖掉”的风声就是这时候起来的。
订单骤降,产线空转,每天都在烧钱。时任 iSuppli 分析师顾文军的说法是,如果这条 12 英寸线被改编成外资企业的专用产线,而不是一家开放代工厂,本土芯片设计就会失去唯一的制造平台。
业内当时流传过一篇《武汉保卫战》,里面写着“不能让中部地区唯一的生产线被卖掉”。
2010 / 另一条线被卖掉了
同一套“政府出资、中芯国际托管”的模式,成都有过一条。
2010 年 10 月,中芯国际代管的成都成芯半导体,以不到 10 亿元被美国德州仪器收购。前期 40 亿元投资,打了水漂。
两条线当时的账一样难看,后来的去向不同。这中间具体发生了什么,公开材料给不出完整答案。
武汉这边,2013 年原中芯国际首席运营官杨士宁出任 CEO,把产品方向收窄到 NOR Flash 和三维集成。
十年亏损里,产线没停,团队也没散。
2017 / 没停之后
2017 年,武汉新芯第一次实现全年主营业务盈利。
而早在 2016 年,国家存储器基地已落地光谷,总投资约 1600 亿元;按多家媒体的回溯口径,长江存储是以武汉新芯当时的工艺和团队为基础组建的,主攻 3D NAND。武汉新芯把主赛道让了出去,自己继续做特色工艺。
再往后:2026 年 5 月,上交所终止武汉新芯科创板上市审核(公司及保荐机构撤回申请);6 月,长存控股签约转让所持 39% 股权;7 月获批,光谷国资取得单独控制权;8 月发布“芯光计划”。
它没有变成一家赚钱很快的公司,但它变成了另一家公司的地基,和这座城市后来一批存储项目的起点。
数据来源
武汉新芯官网《公司简介》(2006 年成立、中国大陆第二座建成量产的 12 英寸晶圆代工厂、现有两座晶圆厂、近 20 年运营):公司官网(一级) 湖北省科技投资集团有限公司《关于重大资产重组的公告》(2026 年 6 月签署 39% 股权转让协议:光谷半导体产投受让 9.00%、光新启航受让 30.00%;交易前长存控股持股 68.1937%):新华财经债券公告(一级)