一微科技上市:毛利率三年翻四倍,机构为何只给1.05倍认购

小米、格力投资的机器人芯片公司一微科技近日在港交所上市,按2025年收入算是中国第三大智能移动机器人解决方案提供商,三年把毛利率从6.1%提升到27.7%。
但国际发售只拿到1.05倍认购,上市次日股价回吐逾13%。行业排第三、毛利率翻了四倍多,机构为什么只给勉强足额?这轮修复,到底靠什么撑起来?
一、毛利率的起伏,成本才是那条线
这轮修复,不是产品竞争力单腿撑起来的,成本是更关键的那条线。这条线在产品线上看得最清楚。
从产品线看,一微的核心收入来源是智能移动机器人解决方案,主要包括多模态和单模态机器人解决方案。
单模态的毛利率从2023年4.1%爬升到2025年14.4%,多模态是2023年推出的,毛利率从2024年的15.3%提升到2025年的44.0%。公司在解释这两条线毛利率上升的原因时,第一条都是成本控制——持续优化产品设计,从而更有效利用材料降低单位原材料成本,以及供应商基础多元化。
尤其是后者,翻译过来就是用多家供应商竞价来压价。传感器是一微采购里占比最高的品类之一,而它的传感器供应商名单几乎年年换主力:2023年供应商A一家就占了总采购额的38.2%,是绝对的第一大供应商,到2025年直接从前五大名单里消失,两年内归零。
接棒的E,给一微的信贷期从“最多30天”拉长到120天,相当于一微可以晚三个月付款,同期E的份额也从2023年的4.4%提升到了2025年的12.5%。
换供应商确实把成本压下去了,但压价压不出产品竞争力,何况供应商竞价也不是长久之计。一微两条核心产品线到2026年前4个月毛利率全部回落,共性的原因都是晶圆涨价加封测涨价。
销售成本明细里,2026年前4个月材料成本同比增84.9%,加工成本同比增33.3%,两项合计占比已达99.8%——材料在涨,封测也在涨。
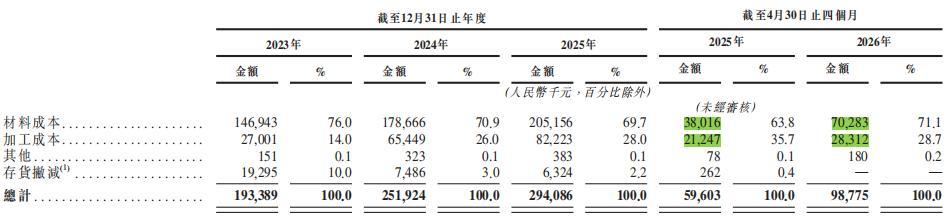
销售成本明细,来源:招股书
成本压力在多模态身上体现得最明显。多模态是一微的营收主力,2026年前4个月收入占比45.0%。按收入/销量推算,其平均销售单价约288.7元,2025年同期其单价约144.5元,单价涨幅接近翻倍。但涨了这么多,多模态毛利率反而从去年同期的42.0%降到38.0%。
招股书对多模态毛利率下降的解释称“与惯导机器人解决方案毛利率所述理由一致”,而惯导那段才把话说全:提价是“审慎有序”的,顾及客户定价预期和市场竞争,“并未因此立即将增加的成本全数转嫁予客户”。翻译过来就是,提价了,但没提够。
二、成本上涨,备货和出海能接住吗?
成本涨上来,毛利率往下走,那公司拿什么接?
招股书给的一个答案是备货。2025年存货净额从8550万元增至1.4亿元,公司解释为“战略性备货”,提前锁定原材料、应对晶圆和封测涨价等。
但拆开看,净存货增加的5720万元里,一半来自拨备余额下降,而不是实物存货增加,真正的实物备货只增了约2820万元。备货能在多大程度上对冲成本上涨,本身就要打个问号。
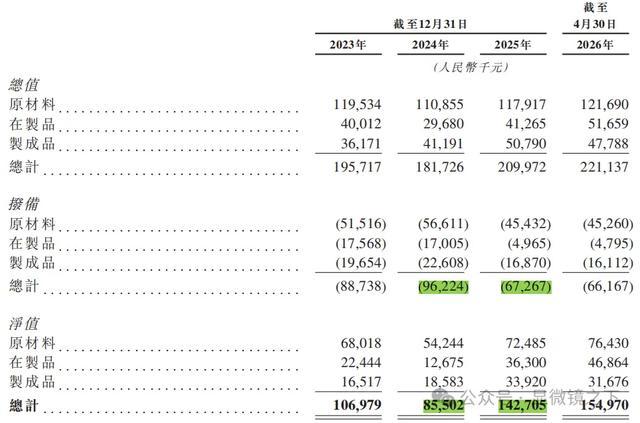
存货明细,来源:招股书
单模态最能说明问题。到2026年4月末,整体存货比2025年末还在增加,备货没停,但成本控制在这条线上似乎没起什么作用。2026年前4个月单模态销量从19万套暴增到51.5万套,推算均价涨了40.8%,量价齐升,毛利率却从15.1%腰斩到9.6%。
降本降不动,就只能看增收。一微说正把解决方案拓展到草坪修剪机器人、智能服务机器人、四足机器人等新兴行业,已开始初步客户接洽及技术对接,路径很清晰,但预期2027年左右才开始贡献收入。
而营收主力多模态这边,2026年前4个月已经出现均价提升、销量下滑、毛利率回落——新场景还没接上,多模态价升量降的局面怎么改善,待观察。
除了新场景,一微还把出海提上了日程。它的出海打法是“搭中国品牌客户的便车”:至少到2027年自己不设海外销售办事处、不设当地服务中心,向中国境内已有规模的机器人品牌和系统集成商供货,由客户负责出口、分销、营销和售后。
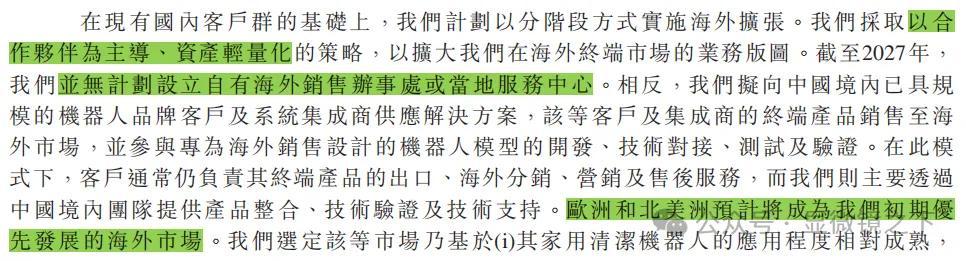
出海规划,来源:招股书
募资里只有约6.4%用来支持出海,这个投入规模本身就说明是“跟着客户走”的支持性投入,不是“自己开路”的开拓性投入。
招股书说,截至最后实际可行日期,已经与若干主要客户就技术集成及新产品开发建立持续合作安排。也就是说,确实已经有客户在跟它联合开发针对海外市场的新机型,不是空谈。
但“有合作安排”和“有稳定收入”是两件事。
它想深化的对象是年销售额超过3000万元、且具备海外市场覆盖能力的客户,而客户名单本身就在持续换血:连续三个报告期留在前五的只有两家。这其中明确符合“海外市场覆盖能力”的只有客户A——一家有全球分销能力的电子元件分销商,但它的收入占比从2023年的41.4%一路降到2025年的3.6%,2026年前4个月已经跌出前五。最符合标准的客户贡献在快速收缩,跟船出海的前提本身就不稳。
而出海这条船不稳,只是问题的一面——降本压价的空间已经见底,但新引擎的点火时间还没到。这个空窗期有多长、它拿什么撑过去,比接下来某个季度毛利率回升多少更值得观察。