
募资金额下调、关联交易“惹眼”,神州股份科创板IPO迎考

江苏神州半导体科技股份有限公司(以下简称“神州股份”)即将迎来冲击上市的关键时刻。根据安排,公司科创板IPO将于11月16日上会迎考。本次冲击上市,神州股份报告期内年度营收、净利均稳步增长;不过公司与大客户中微公司的关联交易情况较为“显眼”,今年上半年公司对其销售占比近四成。
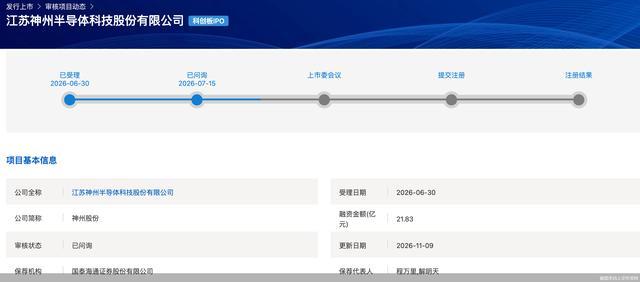
在本次上会前,神州股份对募投项目进行了调整,拟募资金额由25.22亿元调减至21.83亿元。此外值得一提的是,公司此次IPO聘请的保荐机构为国泰海通证券股份有限公司(以下简称“国泰海通证券”),而国泰海通证券正是公司董秘丁昊的“老东家”。针对相关情况,神州股份方面接受了北京商报记者的采访。
公司回应募资调整
目前,全球半导体产业进入了由人工智能、云计算、大数据、高速通信等新技术驱动的新一轮成长阶段。神州股份主要从事半导体关键工艺设备核心零部件的研发、生产、销售和技术支持服务,以半导体制造关键工艺技术——等离子体源技术为基础,为我国半导体先进制程产业链提供高端等离子体电源系统产品和全方位技术支持服务。
根据安排,神州股份科创板IPO将于11月16日迎来上会大考,届时公司能否获得上交所放行,答案也将揭晓。
本次闯关科创板上市背后,神州股份也具备业绩支持。招股书显示,2023—2025年,公司实现营业收入分别约为2.61亿元、4.46亿元、6.54亿元;对应实现归属净利润分别约为-2157.6万元、1.36亿元、2.09亿元,稳步增长。
今年前三季度,神州股份实现营业收入约为6.65亿元,同比增长24.15%;对应实现归属净利润约为2.23亿元,同比增长19.19%。不过值得一提的是,当期,公司经营活动产生的现金流量净额8387.27万元,同比下降41.79%。对此,神州股份方面在接受北京商报记者采访时表示,公司现金流量金额受经营规模变动等因素变化影响,公司2026年1—9月营收和净利润规模增长较大,公司经营状况未产生重大不利变化。
展望全年,神州股份预计2026年实现营业收入为8.5亿—9亿元,较上年同期增长29.97%—37.61%;预计2026年实现归属净利润为2.8亿—3亿元,较上年同期增长33.97%—43.54%。
北京商报记者注意到,在IPO上会前夕,神州股份对拟募资金额进行了缩减。据公司首份IPO招股书,公司拟募集资金约25.22亿元,拟分别投资于先进工艺节点集成电路领域电源类零部件研发及产业化项目、技术支持服务体系升级扩容项目、上海产业化基地建设项目、技术研发创新中心建设项目、补充流动资金,拟投资金额分别约为8.51亿元、2.71亿元、5.35亿元、5.56亿元、3.1亿元。
在首轮、第二轮审核问询函中,上交所曾接连两次对公司募集资金规模的合理性等进行追问。在招股书(上会稿)中,神州股份取消了原定补充流动资金项目,并且将先进工艺节点集成电路领域电源类零部件研发及产业化项目中价值2900万元的部分建造计划转为自有资金承担,对应募资金额则由25.22亿元降至21.83亿元。
神州股份方面告诉北京商报记者,本次调整是基于公司实际资金状况和项目建设进度的主动优化,本次调整不改变募投项目的投资方向与建设内容。
股东“兼职”第一大客户
此次冲击科创板上市,神州股份关联交易情况也受到市场广泛关注。
招股书显示,2023—2025年以及2026年上半年,公司前五大客户收入占比合计分别为39.31%、61.55%、72.89%、73.53%,其中中微公司于2024年、2025年以及2026年上半年均系公司第一大客户,公司当期对其销售金额分别约为1.36亿元、3.16亿元、1.45亿元,占营业收入的比例分别约为30.54%、48.29%、38.51%。
资料显示,中微公司同时也系神州股份关联方,其通过全资子公司中微半导体直接持有公司1.3636%的股份。另外,神州股份将中微半导体、智微攀峰、智微厚德认定为一致行动人,智微攀峰、智微厚德分别持有公司3.7593%、0.4513%的股份,三方合计持股5.5742%。
天使投资人、资深人工智能专家郭涛告诉北京商报记者,半导体设备零部件验证周期久,早期企业依靠股东、关联体系内的设备平台完成工艺验证,是很多国产配套企业起步阶段的现实路径,具备阶段性的商业合理性。“风险层面,关联交易的定价公允性、交易是否具备独立商业实质是核心关注点。”
“公司对中微公司销售占比较高,主要系下游半导体设备行业集中度普遍较高,且公司在所处行业领域具有较高市场地位,中微公司是国内刻蚀设备龙头,双方合作具有显著的产业协同性。另一方面,公司持续推进客户多元化,自研产品已批量导入拓荆科技、北方华创等;产线端技术支持服务覆盖英特尔、三星电子、SK海力士等头部厂商;客户与收入结构将持续优化。”神州股份方面对北京商报记者表示。
除关联销售外,神州股份还存在关联采购的情况。招股书显示,报告期内,公司前五名供应商中,诺远科技系公司实际控制人朱培文妹妹的配偶刘文丰持股32.5%的企业。2024年以及2025年,诺远科技分别系公司第四、第五大供应商,公司当期对其采购金额分别约为974.9万元、1124.81万元,占比分别约为5.17%、5.31%。
对此,神州股份方面表示,公司对诺远科技采购腔体等零部件主要用于自研产品的生产,采购数量与下游客户需求、公司发展战略等因素相关。
另外值得一提的是,神州股份报告期内存货、应收账款账面价值均接连增长。财务数据显示,报告期各期末,公司存货的账面价值分别为1.13亿元、1.95亿元、2.13亿元、2.7亿元,占流动资产比例分别为36.39%、36.31%、20.38%及22.95%;应收账款账面价值分别为8567.47万元、1.7亿元、2亿元及2.56亿元,占流动资产的比例分别为27.53%、31.55%、19.18%及21.77%。
董秘曾于保荐机构任职
此次冲击IPO,神州股份聘请的保荐机构为国泰海通证券,而值得一提的是,公司董事会秘书丁昊曾有过在国泰海通证券的任职经历。
资料显示,丁昊1992年出生,中国国籍,无境外永久居留权,研究生学历。2015年7月至2025年6月,曾历任海通证券股份有限公司、国泰海通证券投资银行部项目经理、副总裁、高级副总裁、总监。2025年7月至今,任神州股份董事会秘书。
眺远影响力研究院院长高承远告诉北京商报记者,董秘曾在保荐机构任职一事,若相关情况已充分披露、保荐机构能证明核查独立性和内部控制有效性,一般不构成实质性障碍。
针对相关情况,神州股份方面在接受北京商报记者采访时表示,相关人员和机构均已履行利益冲突核查等流程。
截至招股书签署日,神州股份控股股东、实际控制人朱培文直接持有公司21.1682%的股份,通过众芯聚能间接持有公司14.1498%的股份,直接或间接合计持有公司35.318%的股份。
控制权方面,朱培文直接持有公司21.1682%的股份,并通过众芯聚能间接控制公司23.2535%股份;通过与陈觉晓、江苏信基、众芯聚能签署的《一致行动人协议书》控制公司20.3183%股份,合计控制公司64.74%的股份对应的表决权。
神州股份在招股书中表示,为进一步明确一致行动安排、维持公司控制权稳定,2026年9月,经朱培文、众芯聚能、陈觉晓及江苏信基协商一致,各方重新签署《关于江苏神州半导体科技股份有限公司之一致行动协议》,对股东会及董事会层面全部事项的提案权、表决权等权利行使作出系统性约定,并设定分歧解决、自动归票、特殊情形表决权委托、违约赔偿及继续履行等保障条款,相关安排具备充分的法律约束力与执行效力,朱培文能够通过一致行动协议实际控制一致行动人持有的公司股份。
值得一提的是,上交所曾提到,自神州股份成立至2024年5月,陈觉晓为第一大股东,朱培文为第二大股东且直接持股不到30%,2025年公司董事长才由陈觉晓变更为朱培文。另外,在投资机构的建议下,2023年1月江苏信基无偿转让5%股权给朱培文,原因为夯实朱培文持股地位;招股书显示,陈觉晓系江苏信基控股股东,其直接持有江苏信基98%股权。
在首轮审核问询函中,上交所曾要求公司说明未将陈觉晓认定为共同实际控制人的原因及依据、公司实控人认定是否准确。彼时,神州股份在问询函回复中表示,结合公司股权变动、治理运行、双方分工定位、经营参与程度等事实情况,并对照相关规定,未将陈觉晓认定为共同实际控制人符合公司实际情况,相关依据充分,公司实际控制人为朱培文,实际控制人认定准确。
北京商报记者 王蔓蕾