净利润超8000万元,IPO终止

11月12日,培源股份(873974)开了第三届董事会第十九次会议,通过两项议案:终止北交所上市申请,撤回申请材料。理由写的是“基于公司自身战略规划、未来业务发展安排等因素的综合考虑”。
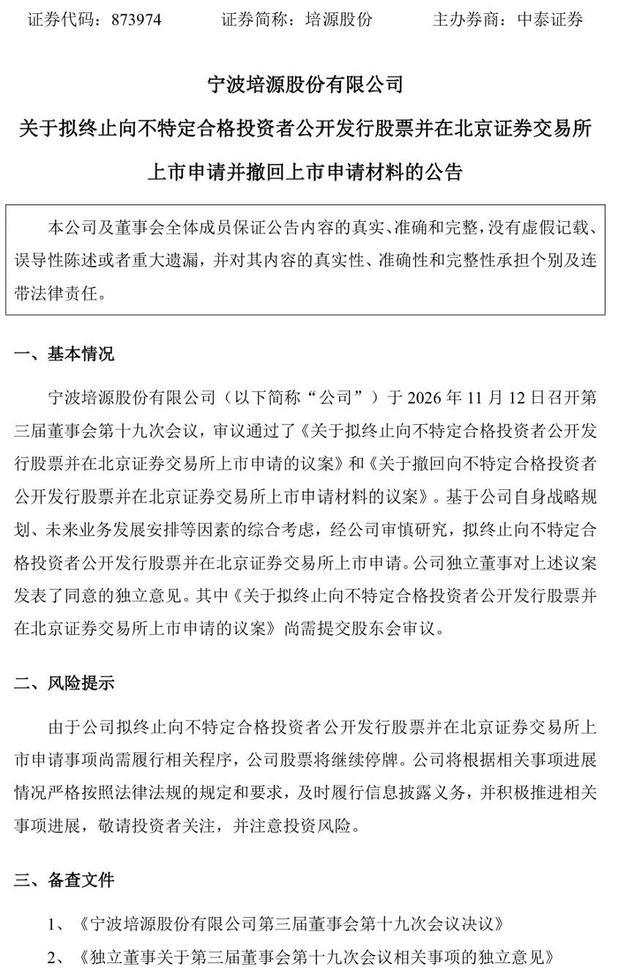
这句话是标准模板,什么信息都没有。得自己往回翻。
2025年12月30日受理,2026年1月21日收到首轮问询,5月27日回复完毕,9月18日第二轮回复披露,9月29日审核状态变成“中止”。到撤回这天,公司一次上市委会议都没上过,公告栏是空的。
从受理到撤材料,十个半月。
做的是减震器里那根杆
活塞杆。汽车悬挂里那根来回抽动的钢杆,外面套着减震器筒,靠它把路面的颠簸变成油液的阻尼。公司也做外筒,还有重卡驾驶室翻转用的液压活塞杆。国家级专精特新“小巨人”。
客户名单很好看:采埃孚、天纳克、蒂森克虏伯、安斯泰莫,加上比亚迪。2025年上半年,采埃孚一家占26.42%,天纳克24.30%,比亚迪11.54%。前五家合起来77.83%。
客户 |
2024年占比 |
2025年上半年 |
|---|---|---|
采埃孚 |
28.54% |
26.42% |
天纳克 |
25.49% |
24.30% |
蒂森克虏伯 |
12.31% |
8.59% |
比亚迪 |
7.09% |
11.54% |
安斯泰莫 |
7.06% |
6.98% |
前五合计 |
80.49% | 77.83% |
一个产品占八成收入,五家客户占近八成收入,一半以上卖到国外,主要在墨西哥、美国、欧洲。
股权上,俞培君、张佩琴夫妻,加儿子俞科宇、儿媳田雨,四个人合计持股90.73%。儿子39.55%,比父母都多。
2024年那一年掉下去了
期间 |
营业收入 |
同比 |
扣非净利 |
同比 |
|---|---|---|---|---|
2023年 |
6.10亿 |
— |
7544.88万 |
— |
2024年 |
6.52亿 |
+7.0% |
5845.52万 |
-22.5% |
2025年 |
7.20亿 |
+10.4% |
8919.02万 |
+52.6% |
2026上半年 |
3.82亿 |
+14.9% |
3420.42万* |
-1.4% |
*2026年上半年为归母净利润,半年报未单独披露扣非数。
2024年收入涨了7%,利润掉22.5%。问询函第一题就在问这个,答案的一部分藏在汇兑损益里:2023年汇兑损失1229万,2024年变成收益991万,2025年收益1160万。
粗算一下,把汇兑这一项摘出去,2023年扣非约8770万,2024年约4850万,降幅44.7%。比账面上那个22.5%难看得多。
公司一半以上收入用美元、欧元计价,墨西哥那边还有比索。汇率一动,利润表跟着动。这种利润,说到底不完全由自己决定。
真正卡住的是收入怎么认
第二轮问询里最长的一题在这儿。
公司有三种确认方式:对账、签收、出口报关。2025年对账模式占到54.10%,签收降到17.38%,报关28.52%。对账过半,意思是超过一半的收入要等客户点头才算数。
更麻烦的是口径变了。采埃孚德国、天纳克美国、蒂森克虏伯罗马尼亚,收入确认方式从“出口报关”改成了“寄售对账”。报关是货一出关就认收入;寄售是货先放进客户仓库,等客户领用、对完账才认。同一个客户,同一个产品,换个确认方式,收入就往后挪一个季度。交易所直接问:是不是在调节收入。
对账手段也被追问。公司说主要靠邮件和客户的供应商系统对账,问询函就问非公邮对账有多少、算不算重大瑕疵。
第三方回款是老问题:2023年8923万,占营收14.6%;2024年4718万;2025年4940万。钱不是客户自己付的,是集团内关联公司代付。行业里常见,但每一轮都要解释一遍。
还有一条:采埃孚要求的销售返利比例较高,公司为此做过会计差错更正。
募投那一问最难答
募资2.97亿,发行2200万股,钱分三个去处。
用途 |
金额 |
占比 |
|---|---|---|
年增产1700万支活塞杆项目 |
2.12亿 |
71.4% |
补充流动资金 |
4500万 |
15.1% |
偿还银行贷款 |
4000万 |
13.4% |
合计 |
2.97亿 | 100% |
募投项目中另有3598万铺底流动资金、840万预备费,占该项目募资额的20.89%。
问题出在产能上。公司已有的实心活塞杆产线没跑满,还要再上1700万支。交易所连着问了七小问:产能利用率多少、设备负荷和成新率多少、合肥一期项目达产了没有、原有产线不饱和为什么还扩、CDC和MRC产线的单线投资为什么比合肥厂区高、设备采购价公不公允、达产后闲置风险多大。
有一句问得很直白:“是否存在原有新建产线未饱和情况下进一步扩产的情形。”
还有一笔账。募投项目里塞了3598万铺底流动资金和840万预备费,加上补流4500万、还贷4000万,2.97亿里有1.29亿是补现金流,不是买设备。
那为什么不再答一轮
撤材料通常有两种。一种是答不上来,一种是不想答了。培源看着像后者。
发行2200万股募2.97亿,倒推发行价13.52元,发行后总股本8945万股,对应市值约12亿。2025年净利8808万,发行市盈率13.7倍。为了这2.97亿,要让出24.6%的股份,还要接下募投项目的进度考核、持续披露、减持限制。
而它一年自己就能赚8800万。
问询函里那些问题当然重要。收入确认、寄售模式、第三方回款、募投产能,每一条都要动财报底稿。只是当募资额和代价摆在一起,继续往下答的性价比,是要算的。
9月29日中止,11月12日撤回,中间隔了44天。这44天大概就是:更新完报表,看一眼上半年那个-1.42%,再算一遍账,决定不折腾了。
北交所今年撤材料的不算少。8800万净利这一档,前几年是抢着上的。现在有人算完账选择不上,这件事本身,比公告里那句“战略规划”更值得看。