
华为不上市,华为系扎堆IPO:本质是制裁周期下构建的战略纵深

华为本体始终拒绝上市,但多家带有华为技术与人才底色的企业接连冲刺IPO。这不是资本退出叙事,而是外部约束下特殊的产业组织设计:切割法人主体隔离风险,技术能力向外溢出,依托知识产权维系生态关联,母体守住长期研发底盘。
2026年资本市场值得深挖的产业事件:华为本身坚持不上市,但一批带有华为人才、技术底色的企业密集推进IPO。
11月12日,超聚变创业板IPO过会,从受理到过会用时174天,拟募资80亿元,为2026年创业板体量最大IPO项目。思格新能源登陆港交所、承泰科技递交境外招股书,脱胎于华为2012实验室星光工程部的新凯来,也传出盈利后启动IPO的规划。
市场讨论大多集中在上市募资、估值波动、创始人资本运作这一层面,但很少把这一系列独立事件,放在制裁倒逼的组织重构框架里整体解读。
何为华为式产业战略纵深
战略纵深本是军事概念,放到科技产业博弈中,核心目标是避免单点冲击引发全局崩盘。
过去多年持续的定向产业链制裁,打击都精准锁定华为内部关键业务环节。倘若所有资产、业务、风险收纳在同一个法人主体,单点业务承压,风险会沿着资产负债表、信用链条传导至整个集团。
华为的解法,跳出常规多元化避险思路:切割独立法人、隔离经营风险、共享技术根系。
母体保持非上市主体,不受二级市场季报与短期利润约束,持续维持千亿级高强度研发投入,守住技术根基。
高敏感、重资本消耗业务单独剥离,引入国资作为控股股东,华为母体完全撤出股权。每一家子体拥有独立资产负债表、独立融资渠道,自行承接市场、资本与地缘压力,即便业务遭遇冲击,风险不会回流击穿母体。
这套机制试图解决硬科技长期困境:创新需要持续资本输血,核心战略自主权不能稀释,经营风险需要物理隔离。
三条溢出路径,同一套切割逻辑
本轮推进上市的华为系主体,形态差异巨大,但底层逻辑统一:人才与技术外溢,法人股权彻底切割,风险边界清晰。
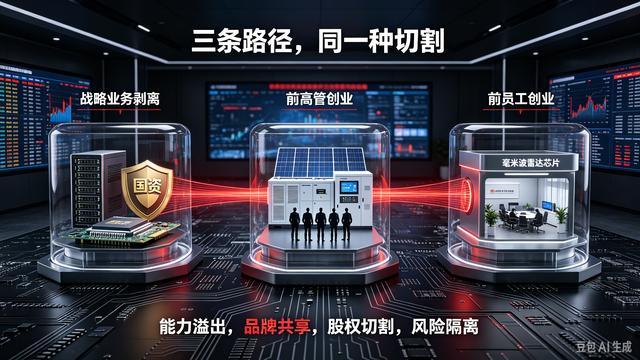
战略业务剥离:国资接盘,完全脱钩
代表企业为超聚变、新凯来,属于顶层战略安排,针对受制裁冲击最强的硬核赛道。
2021年,受芯片供应链限制,华为将X86服务器业务整体剥离,河南国资控股,华为无任何持股。独立后的超聚变脱离原有制裁标签,对接运营商与资本市场,2026上半年营收372.86亿元,净利润21.08亿元。
新凯来源自华为2012实验室星光工程部,聚焦半导体精密装备,由深圳国资全资控股。据媒体援引产业链人士消息(企业未官方确认),不含光刻机业务估值650亿元,整体接近千亿,规划2027盈利后IPO。这类赛道地缘敏感度极高,独立实体运营可规避母体直接布局的限制。
高管创业:技术体系承接,错位赛道竞争
代表企业思格新能源,由前华为智能光伏、昇腾业务负责人许映童创办。
2022年成立,2026年4月港股上市,不足四年完成资本化,上市首日市值1627亿港元,公开发售超额认购超1100倍。主打分布式光储一体机,2024出货量全球市占28.6%,2025营收90.01亿元,净利润29.19亿元。业务和华为形成协同但不正面竞争,技术工程方法论源自华为体系,市场重心放在欧洲、澳洲。
工程师创业:轻量化试错,扎根细分赛道
代表企业承泰科技,两位创始人均为前华为技术工程师,主营车载毫米波雷达,2026年提交境外上市招股书。2025营收11.22亿元,同比增长两倍,但仍处于投入期,净亏损580万元,业务高度集中,96.4%收入来自单一客户。这类是生态里最轻量化的分支,依托华为研发训练体系,在小众硬科技赛道试错。
需要区分两套独立体系:哈勃投资的132个项目,十余企业已经IPO,属于产业投资生态卡位;而本次业务剥离,目标是风险隔离,二者并行,逻辑并不相同。
股权可以切断,专利构成隐性生态纽带
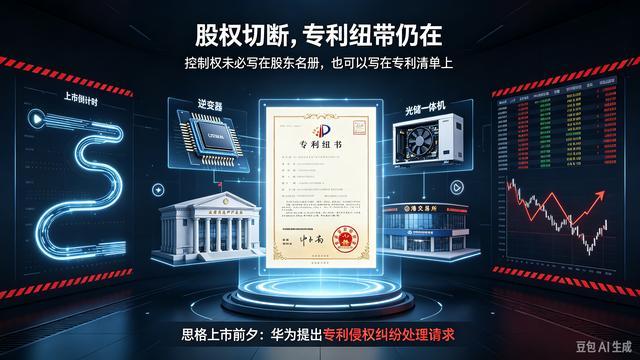
很多分析只看股权结构,认为一旦脱钩,企业就和华为再无关联。思格上市前夕的专利纠纷,提供了一个观察窗口。
思格4月16日港股挂牌,上市前13天,华为向地方知识产权局提起专利侵权处理请求,涉及两项核心专利,涉案产品正是支撑思格绝大部分营收的光储设备。据21世纪经济报道,涉案专利或多达十余项。思格对外回复称尊重法规、重视知识产权保护。上市首日股价冲高后连续回调,市值蒸发超360亿港元。
这件事的意义不在于诉讼胜负,而是揭示一种新型生态关系:没有股权从属,不等于失去生态约束。
超聚变、新凯来剥离时母体放弃全部股权,但多年沉淀的技术、工程方法、知识产权依然构成连接。知识产权,就是这套生态里面,独立于股权之外的治理工具。
和海外巨头分拆模式,本质不是一回事
IBM分拆Kyndryl、惠普分拆HPE,是成熟市场经典的业务分拆范式。海外企业分拆,核心诉求大多是资产价值重估,母公司往往保留部分股权,从后续市值增长中获益。
华为剥离敏感业务,母体不保留股权,首要目标不是资产增值兑现,而是构建产业战略纵深。
子体独立,本质是把高暴露业务放到另一个法人外壳之下,用国资背景做缓冲,获得母体无法拥有的市场空间。
这套架构,自带结构性边界与脆弱性
这套方案并非无懈可击,它的存续,高度依赖两个前提。
其一,子体独立上市之后,治理主体随之改变,需要同时对公众股东、国资出资人负责。随着业务持续市场化,源自华为的工程体系、技术关联会随时间逐步稀释。
其二,整个生态的根基,锚定在华为母体持续高强度的研发投入之上。2025华为研发投入1923亿元,超过当年经营性现金流净额,依靠存量资金持续托底长期技术攻坚。一旦外部压力持续加剧,母体研发能力收缩,整条溢出生态都会受到连锁影响。
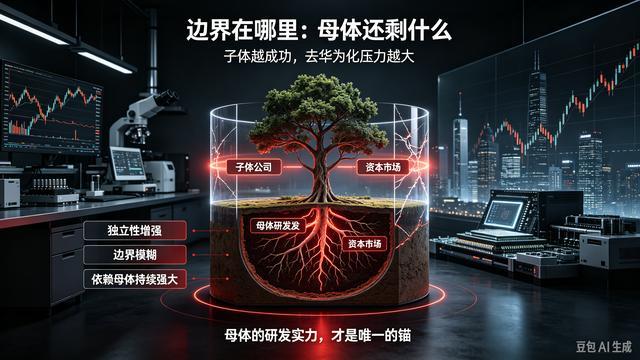
子体的繁荣,终究是母体技术能力的外溢。母体的研发底盘稳固,生态才有向外生长的土壤。
这套架构,是严苛外部约束之下,国内硬科技企业摸索出来的一种生存范式。
这套“股权切割、专利保留生态纽带”的战略纵深架构,长期看最大的结构性短板是什么?欢迎在评论区探讨。
免责声明:本文仅产业逻辑分析,不构成任何投资建议。相关估值、诉讼信息来自公开报道,企业最终信息以官方公告为准。