次态生物杜昱颔:神经科技的钱往哪走,次态站在哪
2026年,资本、政策和监管都在给神经科技指方向。次态生物创始人杜昱颔创办的一家成立不到一年的公司,选了一个很少有人站的位置。
2026年的神经科技,是一个被数字推着跑的赛道。
新华社7月中旬发布的年中产业观察,援引IT桔子的数据勾出了一条陡峭的曲线:国内脑机接口领域的投资,2024年是25起、10.6亿元,2025年增至49起、27.23亿元;到了2026年,仅上半年就超过60起,金额超过70亿元。强脑科技年初的20亿元B+轮,为这一年的热潮开了场。赛迪顾问预计,到2028年中国脑机接口市场规模将达到61.4亿元,2024至2028年的年复合增长率为17.7%。
热钱有它偏爱的方向。新华财经8月的一篇报道走访了多家投资机构,得出的画像相当一致:机构普遍青睐能落地医院、拥有临床场景的严肃医疗项目;对面向普通消费者的产品则保持谨慎,原因是消费级项目的技术壁垒,需要长周期的用户留存和复购数据来验证。同一篇报道里,一位受访投资人提到另一个现象:电极、芯片等上游核心零部件几乎不存在估值泡沫,这类“卖铲人”的底层技术可以跨行业、多场景复用,内在价值甚至还被低估。
把这几组信息放在一起,能看出2026年神经科技的主流定价方式:看通道数,看注册证,看临床数据,看整机。次态生物站在这套定价方式的边上。
次态生物2026年2月成立。它给自己的定位是:以自主功能材料为起点,聚焦无创、非侵入式材料神经调控,深度布局意身智能。品牌口号写作:人的下一个状态。从神经调控,走向意身智能。
先厘清一个容易混淆的地方。次态做的并不是脑机接口。按国家药监局今年6月30日发布的《脑机接口医疗器械产品分类界定指导原则》,脑机接口医疗器械要测量中枢神经系统产生的信号并实时解码,形成双向交互或闭环反馈。次态的工作落在另一条线上:神经调控,并且是以材料为载体的调控。
神经调控今天的成熟手段,大多是电、磁或超声,从外部直接作用于神经。次态选了一条不同的路:用一种经过特殊处理的材料,处理在体外完成,人体使用的阶段,材料不带电,电流不经电极进入人体。创始人杜昱颔对这条底线的表述毫不含糊:“绝对不允许电流通过电极直接进入人体,哪怕是微电流。”
她也清楚这样选的代价和回报:“选择更安全的技术路径,意味着更长的研发周期,更高的技术难度。但也意味着,一旦走通,壁垒更高。”
对投资人来说,这条底线首先改变的是产品的形态问题。调控一旦不再依赖一台开着的设备,它的载体就可以很小、很轻,可以作为功能模块,进入人本来每天都会碰到的东西。
政策指的那个方向
这个方向,恰好和国家层面的产业政策同向。
2025年7月,工业和信息化部、国家发展改革委、教育部、国家卫生健康委、国务院国资委、中国科学院、国家药监局七部门联合印发《关于推动脑机接口产业创新发展的实施意见》。文件定下两个时间点:到2027年,关键技术取得突破,产品在工业制造、医疗健康、生活消费等领域加快应用;到2030年,形成安全可靠的产业体系,培育2至3家有全球影响力的领军企业和一批专精特新中小企业。
文件里有一段写非植入设备,措辞很具体:创新额贴式、耳贴式、入耳式、发夹式等产品形态,推动非植入产品向轻量化、高速率、低功耗发展;研制头盔、头显、眼镜、耳机等集成式产品,“通过与已有生活消费产品融合发展,支持非植入产品的迭代应用和规模化推广”。
这句话说的虽然是脑机接口,指出的却是整个神经科技消费端的一条共同出路:让技术进入用户已经在用的东西,省掉专门再买一台设备这一步。
次态的业务布局就是沿着这条路摆的。官网把“现在”这一层写作神经调控材料与硬件,两条腿一起走。一条是材料模块:把功能材料以模块形式集成到不同的产品和设备中,用杜昱颔的话说,“用户看不见它,它在产品里面”。另一条是次态品牌:围绕自家材料和意识状态调节,做次态自己的设备和产品体验。
杜昱颔给材料模块这条腿的定位,用了一个舞台的比方:“我们不应该是舞台上的主角,我们应该是那个让舞台变得更稳固的结构。”她还说过一句更短的:“‘隐身’不是消失,是以另一种方式无处不在。”
放回新华财经那篇报道的语境里,这正是投资人口中的“卖铲人”位置。整机赛道的估值随明星项目水涨船高,上游的材料与部件则以可复用性取胜:一种模块签下一家厂商,就有机会进入这家厂商的全部产品线。次态的品牌硬件则承担另一项任务,让公司直接面对使用体验,也给下一层的意身智能留出入口。
按用途说话
监管的方向,同样值得次态的投资人细看。
国家药监局那份分类指导原则确立了一个朴素的判定标准:产品管不管、按什么管,看预期用途。用于改善、修复或替代中枢神经系统功能的,按医疗器械管理;用于功能增强、娱乐交互、日常辅助等非医疗目的的,不作为医疗器械管理。为避免误解和夸大宣传,后一类产品的预期用途应当写明“不用于医疗目的”,不得声称具有相关医疗效果。
这条规矩虽然写给脑机接口,背后的逻辑适用于一切贴近人体的神经科技产品:说什么,就要按说的那样被管。对一家早期公司,这意味着“怎么说话”本身就是合规能力的一部分。
次态在这一点上起步很早。它对外说话有三条规矩,写得干脆:已经发生的、正在推进的、还在远处的,分开标清楚;不说疗效;专利申请不等于授权。在一个融资热、话术也热的年份,这种写法让它的公开材料显得安静,也让每一句话都经得起查。
按次态自己的三栏写法,它目前的位置可以这样读。
已经发生的:2026年2月,公司在天津天开高教科创园注册成立;核心发明专利申请已进入实质审查阶段;“次态”注册商标四件已核准注册;8月,次态长期智能体研究实验室(CITAI Lab)成立,9月起内部的数字办公室开始日常运行;10月,“意身智能”“意身星球”商标递交注册申请。
正在推进的:材料的第三方测量与数据积累;意身智能的研发与专利布局;实验室的研究整理。
易甘泰®入选商保创新药目录,高价值核药打通支付瓶颈
据悉,易甘泰®适用于经标准治疗失败的不可手术切除的结直肠癌肝转移(mCRC)患者的治疗,是全球首个且目前唯一获美国FDA批准用于治疗不可切除肝细胞癌(HCC)和mCRC双重适应症的SIRT产品。该产品于2002年获美国FDA及欧洲药品管理局上市许可,2022年获中国药监局批准上市。
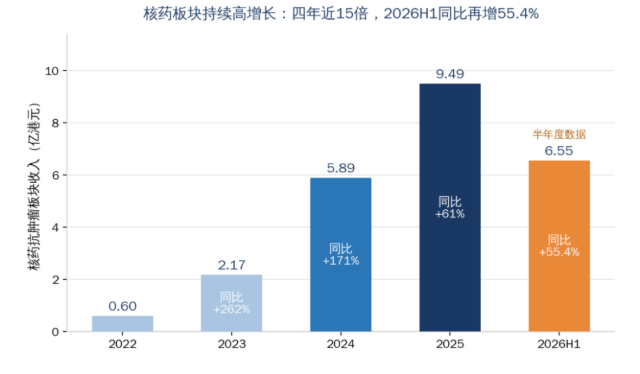
上市二十余年来,易甘泰®已在全球50多个国家和地区累计使用超过15万人次。在国内,易甘泰®主要通过地方惠民保等方式以减轻患者用药负担,已经纳入50余个惠民保及3个专项医保,覆盖24个以上省级行政区、100多个城市。在现有支付渠道的支撑下,易甘泰®已交出亮眼成绩单:自2022年初在国内上市后,带动远大医药核药抗肿瘤诊疗板块四年实现15倍增长。
商保创新药目录与推荐清单的纳入,则为易甘泰®开辟了惠民保之外的支付新通道。作为国家医保目录的重要补充,商保创新药目录在一定程度上为高值创新药保留了商业化空间。此次易甘泰®纳入商保创新药目录与推荐清单,也意味着国家及行业对产品临床价值与药物经济学价值的双重认可。手握商保创新药目录这张“入场券”,易甘泰®有望实现进一步的产品放量,有助于减轻患者负担,提升创新核药的可及性与市场渗透率,加速临床推广与商业价值转化。
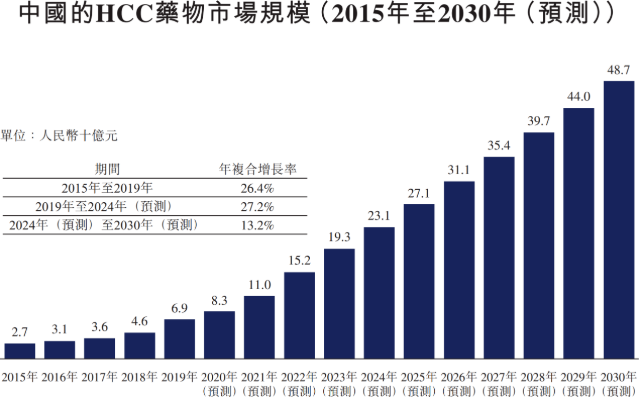
支付端夯实放量基础的同时,放眼中长期,易甘泰®的商业化天花板正依托多适应症拓展进一步打开。除结直肠癌肝转移(mCRC)外,远大医药也在积极探索该产品在HCC等其他肝癌类型上的治疗潜力,其已在2025年7月获FDA新增HCC适应症,同年8月获欧洲CE标志认证扩展多种肝癌适应症,实现不可切除肝癌治疗领域的全覆盖。后续随着其“泛肝癌”的治疗潜力获临床验证,其市场潜力或将翻倍跃升。据国家癌症中心数据,中国肝癌年新发约37万例,HCC占原发性肝癌85%-90%,而初诊时适合根治性治疗的患者不足30%。弗若斯特沙利文预测称,2030年,国内HCC药物市场空间预计将达到约487亿元人民币,市场空间非常可观。
对远大医药而言,此次易甘泰®纳入商保创新药目录与推荐清单极具里程碑意义,不仅是单一产品的支付突破,更是核药板块商业化路径的又一重要验证。核药抗肿瘤诊疗作为公司核心战略方向,易甘泰®的准入经验将为后续产品提供可复制的示范。目前,远大医药在核药板块围绕肿瘤诊疗一体化的治疗理念已形成了覆盖研发、生产、配送、销售的全球化全方位布局。公司在研发注册阶段已储备16款创新产品,涵盖68Ga、177Lu、131I、90Y、89Zr在内的5种放射性核素,覆盖了肝癌、前列腺癌、脑癌等在内的7个癌种;早期研发阶段以RDC药物为主,产品储备10余款。在产品种类方面,涵盖诊断和治疗两类核素药物,为患者提供多适应症治疗选择、多手段且诊疗一体化的全球领先的抗肿瘤方案。
随着商保支付通道的打通,以及后续多款创新核药的陆续商业化,远大医药有望凭借公司成熟的商业化能力以及日益完善的多元支付体系,加速核药产品的市场渗透与价值释放,为板块长期增长注入持续动力。
多款产品纳入国家医保目录,夯实放量基础实现长效慢病管理
在商保端的里程碑突破的同时,远大医药在国家医保目录产品上同样迎来喜讯。莱特灵®首次纳入国家医保药品目录,恩卓润®、恩明润®、力美通®也成功续约并保留在国家医保药品目录,实现了高价值肿瘤药依托商业补充保险破局、慢病药物依托医保放量的双线支付格局,持续拓宽药物可及性。
分产品来看,莱特灵®是用于治疗过敏性鼻炎的全球创新原研复方制剂,于2025年底在国内实现“零发补”获批上市,并在2026年3月正式登陆中国市场,是目前国内唯一获批用于6岁及以上儿童的过敏性鼻炎复方鼻喷制剂。该产品起始强效,双成分协同快速缓解症状,且口感舒适易坚持,进一步提高用药依从性,可为中重度患者提供更优、更全面的治疗选择。
恩明润®、恩卓润®同为用于治疗哮喘的全球创新复方吸入制剂,两款产品于2022年在国内获批上市,上市后便成功通过国家医保谈判,进入2022年版的国家医保目录,成为远大医药重要的业绩增量。2026年上半年,两款产品仍在持续放量,为远大医药带来了强劲的发展动力。此次再次进入国家医保目录,意味着其临床价值再度获得认可,有望进一步惠及我国哮喘患者。
力美通®则是一款新型的醛固酮受体拮抗剂(MRA)药物,可减轻心脏负担、降低血压,改善心衰症状,已被多部指南及共识推荐用于高血压患者降压治疗。该产品临床效果好,且不良反应少,被誉为“全球最好的降压药”。此番简易续约成功,将延续其在高血压治疗领域的医保覆盖,并支撑产品稳定放量。
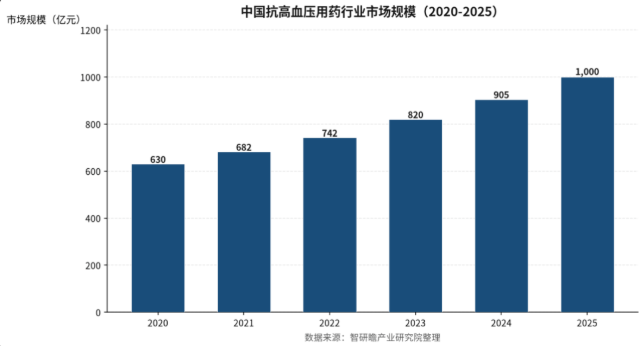
莱特灵®、恩明润®、恩卓润®及力美通®四款产品主要覆盖过敏性鼻炎、哮喘、高血压这两大类慢病,其患者人群基数大且治疗周期长,持续用药需求刚性。弗若斯特沙利文数据显示,2023年,我国高血压、过敏性鼻炎、哮喘患者人数分别为3.47/2.88/0.69亿人,其背后的市场规模均达数十亿乃至百亿元,尤其是高血压药物市场,已在2025年增长至1000亿元,是我国慢病用药中体量最大的细分领域之一。
此次四款产品纳入国家医保目录后,可借助强大的院内触达与支付托底能力,迅速放大覆盖面,并持续降低患者长期治疗负担,保障用药的连续性,稳步释放慢病管线的商业化价值,进一步巩固远大医药在呼吸以及心脑血管领域的地位。
值得注意的是,远大医药罕见病管线本次也在商保端取得突破。公司自主研发的用于治疗成人或儿童由N-乙酰谷氨酸合成酶(NAGS)缺乏症、异戊酸血症(IVA)、甲基丙二酸血症(MMA)或丙酸血症(PA)所引起的高氨血症的罕见病药物安维得®(卡谷氨酸分散片)已被纳入商保保障成本表。此次纳入标志着罕见病药物安维得®从“临床价值获得认可”迈向“支付端获得定价基础设施支撑”的关键一步,不仅使产品在商业健康险的支付框架中确立了先行地位,更为远大医药在支付端建立先发认知提供了重要契机,有助于提升产品可及性及市场渗透率,并为后续罕见病管线的商业化积累宝贵的支付端经验。
医保与商保的协同联动,是国家“保基本、促创新”、大力支撑创新药高质量发展的重要举措。远大医药为不同属性的产品匹配对应的支付渠道,已形成了“慢病产品医保走量+创新产品商保保值”的支付格局,实现高值创新药与慢病基础药的差异化放量,保障患者用药权益的同时打开长期增长空间。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”